华龙证券:首次覆盖冰轮环境给予增持评级


 收藏
 举报
华龙证券股份有限公司邢甜近期对冰轮环境进行研究并发布了研究报告《2026年三季报业绩预告点评:海外数据中心冷源业务放量,前三季度业绩预增30%-50%》,首次覆盖冰轮环境给予增持评级。
冰轮环境(000811) 事件: 2026年10月12日晚,公司发布2026年前三季度业绩预告:预计实现归属于上市公司股东的净利润5.56亿元—6.42亿元,同比增长30%—50%;扣除非经常性损益的净利润5.09亿元—5.95亿元,同比增长29%—51%;基本每股收益0.56元—0.65元。业绩增长的主要原因是控股子公司DUNHAM BUSH HOLDING BHD海外数据中心冷源装备业绩较快上升。 观点: 业绩逐季加速释放,海外数据中心冷源业务成为核心增量。单季度看,2026Q1—Q3公司分别实现归母净利润1.17/1.94/2.45—3.31亿元,第三季度单季利润已接近上半年两个季度之和,利润逐季走高态势明显。2026H1公司实现营业收入36.78亿元,同比增长17.96%;归母净利润3.11亿元,同比增长17.01%;扣非归母净利润2.74亿元,同比增长12.79%;综合毛利率25.90%,同比减少1.59个百分点。分地区看,境内收入21.85亿元、同比增长3.95%,境外收入14.94亿元、同比增长46.90%,境外收入占比由上年同期的32.61%提升至40.61%,海外已成为业绩增长主引擎。全资子公司烟台冰轮集团(香港)有限公司(经营主体为顿汉布什)2026H1实现营业收入16.65亿元、营业利润2.62亿元、净利润2.06亿元,占公司归母净利润的六成以上;境外资产占公司净资产的比重达38.10%。 数据中心液冷一次侧需求高景气,顿汉布什具备稀缺卡位。随着AI算力需求快速释放,单芯片及单机柜功率密度持续抬升,散热已成为制约算力密度提升的核心约束;无论二次侧采用风冷还是液冷,一次侧作为最终排热端均为刚需,冷水机组是机械制冷系统的核心设备。据GrandViewResearch,全球数据中心冷却市场规模2025年为263亿美元,预计2033年增至1,283亿美元,2026 2033年复合增速约22.3%。公司为数据中心提供冷源装备和热交换装置等温控冷却装备,业务涉及国内、北美、澳洲、东南亚、中东等地区,订货、出货额持续增长。顿汉布什1894年创立于美国,具备本土渠道与项目经验,其IDC专版磁悬浮系列产品及FanWall风墙已通过UL/ETL认证并大批量供货。北美数据中心一次侧冷源市场长期由欧美暖通品牌主导,具备北美本土品牌身份及UL/ETL等认证资质的厂商稀缺性进一步凸显,有望在海外龙头扩产偏慢的背景下承接订单外溢。 工业制冷与热能管理基本盘稳健。工业制冷设备/系统是公司的核心主业与战略支柱,2026H1公司通过美国石油学会(API)全流程审核并获得API Spec Q1认证,打开能源化工、油气领域装备的海外准入空间。热能管理方面,子公司北京华源泰盟节能设备有限公司的余热回收与高温热泵产品服务于化工、冶金等高耗能行业降碳需求,2025年公司中标烟台长输供热大温差改造项目;联营公司烟台现代冰轮重工有限公司(持股45%)2025年实现营业收入9.73亿元,同比增长32.0%。 盈利预测与投资评级:公司作为国内制冷压缩机组龙头,食品冷链、能源化工、中央空调基本盘稳健,依托核心压缩机自主配套、非标系统集成及顿汉布什稀缺海外平台卡位AIDC一次侧冷源赛道,业绩弹性与中长期成长性兼备。预计2026—2028年归母净利润8.97/12.26/14.86亿元,对应EPS0.9/1.24/1.5元,以2026年10月15日收盘价30.7元计算,对应PE34x/24.8x/20.5x。首次覆盖,给予“增持”评级。 风险提示:1)下游冷链、能源化工等需求波动风险;2)AIDC订单获取及交付不及预期风险;3)海外经营、贸易政策及汇率波动风险;4)原材料价格波动及市场竞争加剧风险;5)盈利预测不及预期的风险。
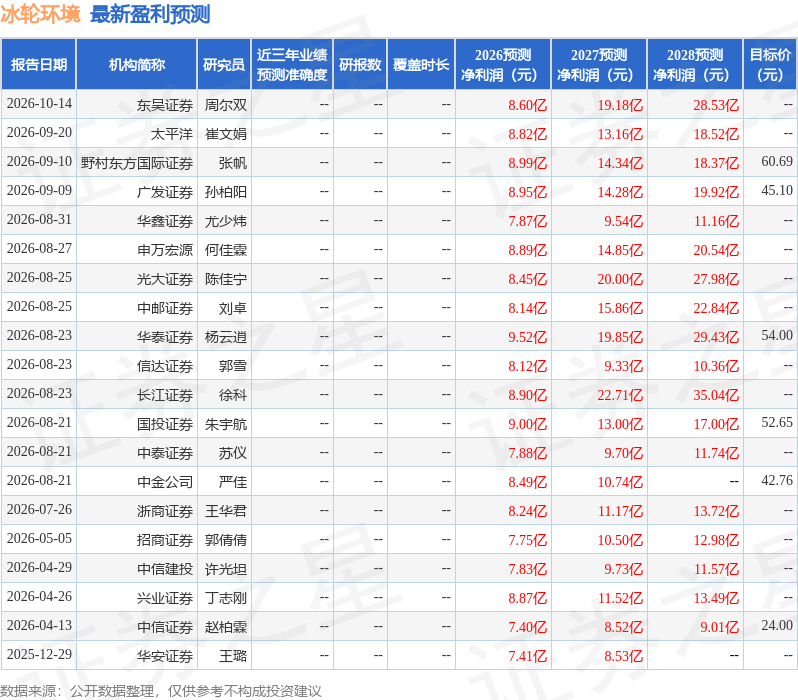
最新盈利预测明细如下:
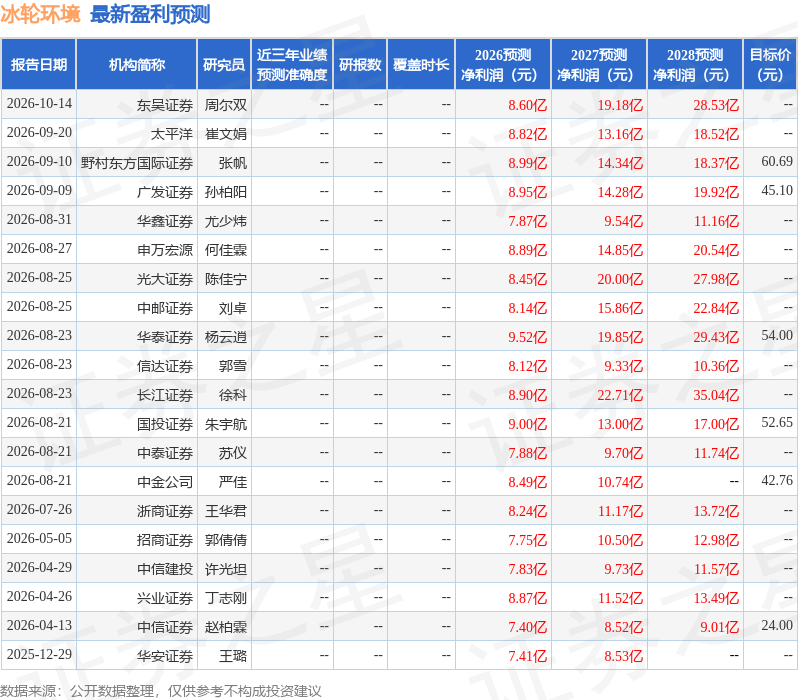
该股最近90天内共有14家机构给出评级,买入评级13家,增持评级1家;过去90天内机构目标均价为48.63。
本文数据来源于华龙证券股份有限公司,仅供参考不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96