高盛股价预测:Q3财报引发股价冲破900美元,今年能否重返历史高点1,154美元?



 收藏
 举报
高盛2026年股价走势回顾
TradingKey - 2026年,华尔街投行巨头高盛集团(GS)的股价主要经历了三个阶段,分别是下跌、上涨、再跌,导致年内涨跌幅基本持平。1月 – 3月,高盛股价自年初高点900美元逐步回落,跌至 780美元寻求支撑。
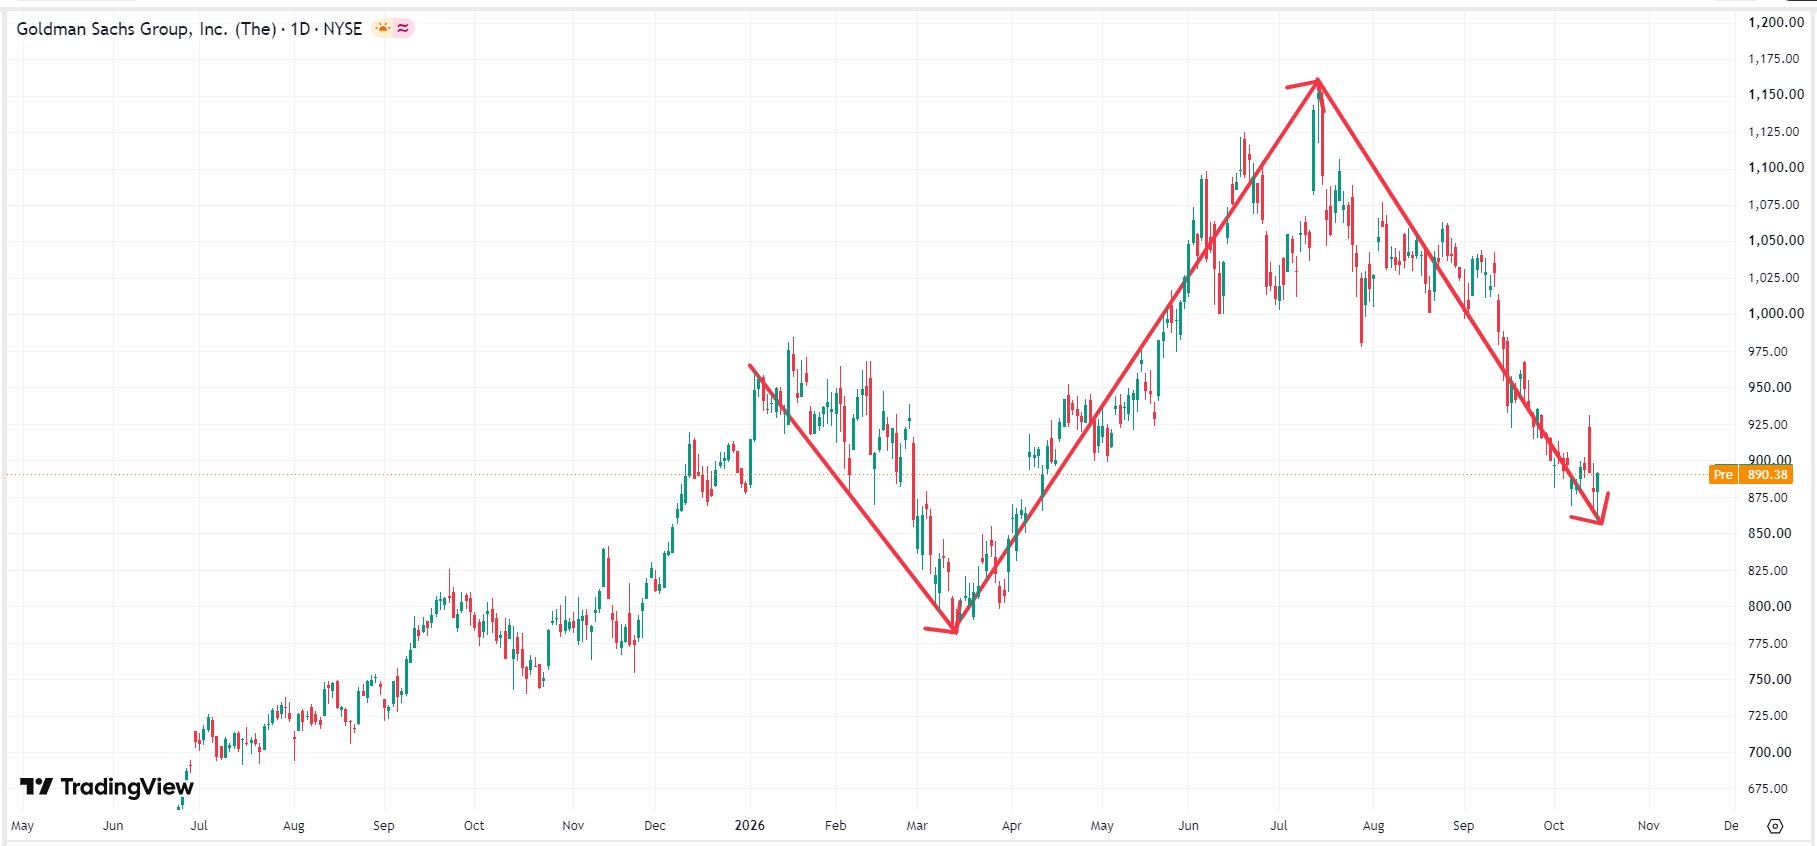
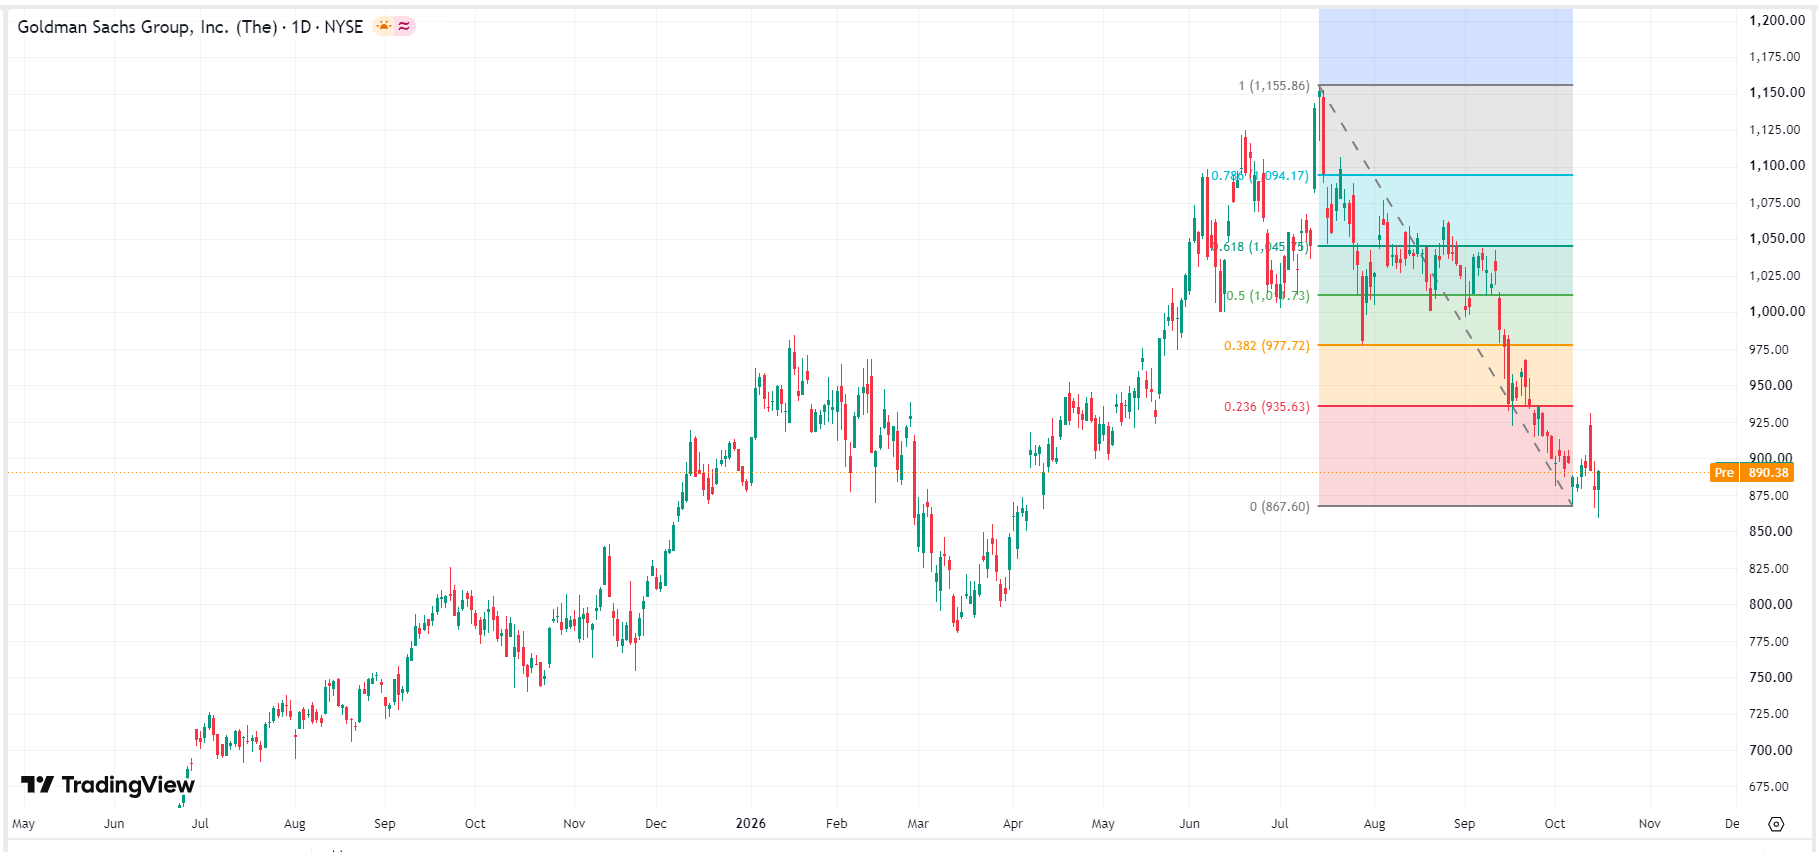
4月 – 7月,高盛开启主升段行情,股价连续突破 900 美元与 1,000 美元大关,并于7月15日升至1,154美元,刷新历史新高。在突破千元历史高点后,高盛股价未能直接站稳,随后迎来长达两个月的显著回撤,一路向下测至 880 – 900 美元支撑区进行筹码洗盘。
高盛股价剧烈波动的原因有哪些?
年初,通胀数据粘性超出预期,导致市场对美联储(Fed)降息时点的预期不断延后,压制了华尔街大型投行的估值扩张;而且传统固定收益、外汇及大宗商品(FICC)业务在开年之初受到债市收益率波动的短线干扰,促使短线资金采取观望态度,高盛股价受挫下行。
经历一季度的筑底后,高盛在 4 月中旬发布超预期的 Q1 财报作为引信,开启了长达数月的主升浪狂飙,背后推力是并购与投行业务全面复苏。具体来说,全球降息周期正式启动,使得跨国企业与科技巨头的资本重组、并购咨询以及 IPO 承销需求迎来井喷,高盛作为行业龙头盈利能力全面解锁。
8–9 月,高盛股价下跌主因是高位估值挤水分 + 同业预警引发的板块连带洗盘。9 月中旬,美国银行高管在行业会议上公开发出第三季度交易业务增速可能放缓的谨慎警告,引发市场对华尔街大型投行 Q3 业绩的疑虑,高盛股价当日应声急跌约 4%成为板块清算的重灾区。此外,科技股剧烈波动促使量化基金与机构投资者启动整体风险控制,从高估值蓝筹股与金融龙头中撤出转向现金与短期国债避险,进一步加剧了高盛高位筹码的获利回吐抛压。
高盛股价2026年Q4还会再涨?
10月13日公布的 Q3 财报强势推动股价短暂突破900 美元大关,使得高盛在 Q4 具备极强的利好延伸效应。Q4 属于全球企业发债、资本重组与跨国并购传统上的结算与交割旺季。高盛作为全球第一大投行咨询商,手续费收入在 Q4 有望延续两位数的年化爆发。
受美国大选后政策落地,以及科技股高位洗盘影响,美股市场在 Q4 预计将维持高波动与高交易量。高盛 Q3 股票交易营收年增高达 +72%,展现出极强的市场做市与盈利能力,这一优势将可能在 Q4 延续。
尽管高盛股价维持在900美元附近的高位,但是其前瞻市盈率(P/E)目前约落于 13 – 14.5 倍 附近。相较于其高达 20%+ 的年化 ROE,华尔街投资者普遍认为其估值并未过度高估,仍有向上修复的空间。
高盛股价能否重返历史高点?
华尔街主流机构在高盛发布Q3 财报公布后,对其未来12个月目标价普遍看涨,但是否创新高存在分歧,具体如下:
投行机构 |
最新评级 |
目标价 |
巴克莱 |
强烈买入 |
1,245.00 美元 |
花旗 |
强烈买入 |
1,175.00 美元 |
富国银行 |
强烈买入 |
1,150.00 美元 |
美银 |
买入 |
1,050.00 美元 |
汇丰 |
持有 |
1,007.00 美元 |
瑞银 |
中性 |
970.00 美元 |
从技术面来看,高盛股价重返历史高点的第一步,需先放量收复 1,000 美元心理大关,这也是自高点回撤过程中三次下探的位置,从强支撑转为强阻力位。 虽然Q3财报提振高盛股价反弹,难以直接突破该关口,除非全美 M&A 与 IPO 交易量在第四季度与明年第一季度持续爆发。
结语
高盛股价1–3月受降息延后与FICC干扰回落至780美元;4–7月受并购与投行复苏推动飙升至1,154历史新高;8–9月因估值挤水分及美银警告等同业连带效应回测至880–900美元。目前,投行目标价普遍看涨但对于是否创新高的分歧仍存。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96