全球触摸屏触控笔市场销售额达33.12亿美元,主动式触控笔驱动数字书写升级


 收藏
 举报
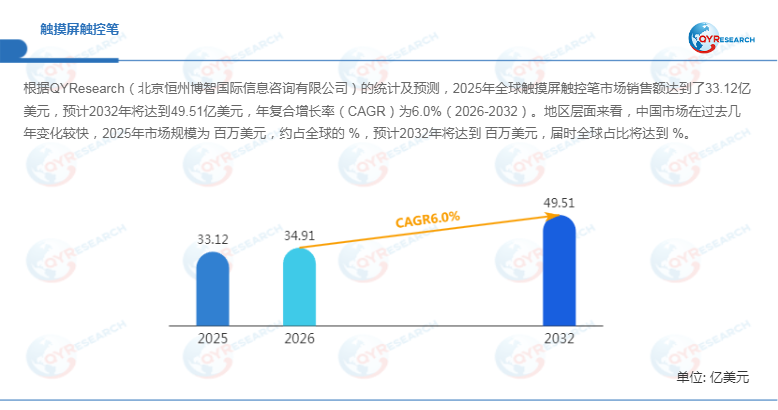
根据QYResearch的统计及预测,2025年全球触摸屏触控笔市场销售额达到33.12亿美元,预计到2032年将增长至49.51亿美元,2026—2032年年复合增长率(CAGR)为6.0%。随着平板电脑、智能手机及触控笔记本电脑持续普及,数字书写、精准交互与移动办公需求不断释放,触摸屏触控笔正从传统辅助配件向数字生产力工具转型。其中,主动式触控笔凭借压力感应、倾斜识别和掌托防误触等功能,成为推动产品升级与市场价值提升的重要方向。
市场规模稳步增长,数字书写需求持续释放
触摸屏触控笔是一种面向触摸屏设备的笔状输入工具,主要用于绘图、手写、签名、文档批注及精细化点选等操作。相较于手指触控,触控笔能够提供更精准的输入体验,在教育教学、创意设计、商务办公及数字内容创作等场景中具有较高的应用价值。
从市场发展趋势来看,全球触摸屏触控笔市场的增长主要受到智能终端普及、数字化办公深化以及在线教育和数字内容创作需求扩张等因素推动。随着用户对书写精度、操作效率和跨场景应用体验的要求不断提高,触控笔的产品定位逐步由可选配件向专业化输入工具延伸。
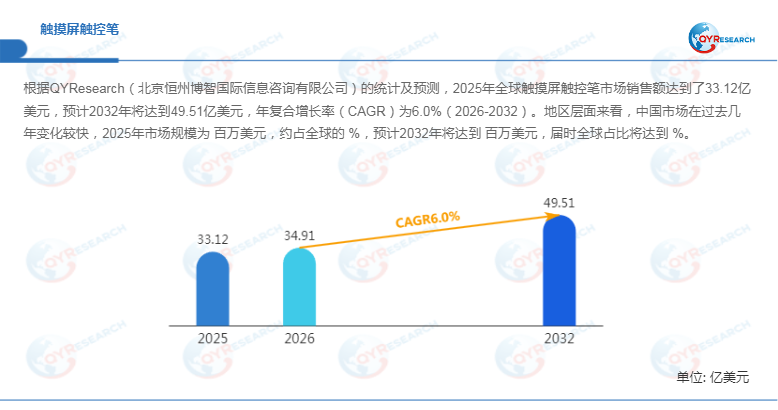
根据QYResearch预测,全球市场销售额将从2025年的33.12亿美元增长至2032年的49.51亿美元,表明行业仍具备持续扩张空间。不过,6.0%的预测年复合增长率也意味着,未来市场竞争不仅取决于终端设备出货量,还将更多取决于产品技术升级、用户体验优化及应用场景拓展。
主动式触控笔加速升级,核心技术决定产品竞争力
从技术路线来看,触摸屏触控笔主要包括电磁笔、电容笔及其他类型。主动式触控笔通常通过内部电子元件与兼容设备协同工作,可支持压力感应、倾斜识别、掌托防误触及快捷操作等功能;传统电容笔则主要依靠导电笔尖模拟手指触控,具有结构相对简单、使用门槛较低等特点。
首先,在专业绘图与数字创作领域,压力感应和倾斜识别能够帮助用户更自然地控制线条粗细、笔触方向及绘画效果。其次,在教育和办公场景中,低输入延迟、准确定位及掌托防误触功能有助于提升数字板书、手写笔记和文档批注的效率。此外,快捷按键、手势控制、磁吸收纳及便捷充电等设计,也正在成为中高端触控笔产品差异化竞争的重要组成部分。
值得关注的是,触控笔技术升级仍面临多重挑战。一方面,不同设备的触控方案、通信协议和操作系统存在差异,可能影响产品兼容性与功能完整性;另一方面,提升定位精度、降低输入延迟、优化续航能力与控制制造成本之间存在一定平衡难题。因此,未来企业需要在核心器件、算法优化、系统适配及工业设计等环节持续投入。
头部品牌强化生态协同,市场竞争呈现差异化
当前,全球触摸屏触控笔市场的主要参与者包括Wacom、Apple、Samsung、Microsoft、Epson、Hewlett-Packard、汉王科技、华为、小米、宏碁、焕德科技、Genius、Synaptics、SMART Technologies及XP Pen等企业。
从竞争策略来看,头部厂商主要依托终端生态协同、专业技术积累和产品定位构建竞争优势。Apple通过Apple Pencil与iPad的深度集成,覆盖数字绘图、教学和文档处理等需求;Samsung依托S Pen拓展智能手机、平板电脑及折叠屏设备应用;Microsoft围绕Surface系列布局触控笔与生产力终端的协同体验。Wacom则在专业绘图、动画设计及数字艺术领域具有较强的品牌影响力。
与此同时,中国厂商正通过产品适配、成本控制和本土化服务拓展市场空间。华为、小米、联想等品牌围绕自有或兼容的智能终端推出相关产品,汉王科技等企业也在数字书写及相关技术领域持续布局。对于国内企业而言,如何在保证书写精度和使用体验的同时提高产品性价比,并拓展教育、办公及专业创作等细分市场,将成为提升竞争力的重要方向。
教育、办公与创意设计构成主要应用场景
从应用端来看,触摸屏触控笔主要应用于平板电脑、触控笔记本电脑、智能手机及其他触控设备,不同终端对应的产品需求存在明显差异。
在教育领域,触控笔可用于数字板书、课堂互动、电子教材批注和学习笔记记录,能够支持纸笔式书写向数字化教学工具迁移。在商务办公领域,触控笔适用于会议记录、电子签名、合同审阅及文档批注,有助于提高移动办公和协同处理效率。在创意设计领域,触控笔则广泛服务于数字插画、工业设计、动画制作和视觉艺术创作,对压力感应、倾斜识别、定位精度及输入延迟提出更高要求。
从细分市场角度看,平板电脑更适合承载长时间书写、绘图和学习任务;触控笔记本电脑强调键盘输入与手写交互的融合;智能手机则更注重便携性、快速操作和移动场景适配。企业应根据终端尺寸、使用频率及目标用户需求制定差异化产品策略,而非单纯依赖硬件参数竞争。
区域市场与关税变化影响供应链布局
从区域分布来看,北美、欧洲和亚太地区是全球触摸屏触控笔市场的重要消费区域。其中,亚太地区受益于中国、韩国、日本等国家和地区的智能终端制造基础、电子产业链配套能力及消费市场需求,具有较大的发展潜力。中国市场的具体规模及全球占比仍需依据完整统计数据进一步确认。
此外,2025年美国关税政策变化为全球电子产业链带来新的不确定性。关税调整可能通过零部件采购、跨境运输、终端制造和产品定价等环节影响触摸屏触控笔行业,并进一步改变不同区域厂商的成本结构与市场竞争条件。面对潜在风险,企业需要关注主要贸易市场的政策变化,优化供应商结构和生产布局,并加强库存管理及供应链风险评估。
行业展望:技术创新与生态兼容成为增长关键
展望2026—2032年,全球触摸屏触控笔市场预计将保持稳步增长。根据QYResearch预测,市场销售额有望于2032年达到49.51亿美元,年复合增长率为6.0%。主动式触控笔的功能升级、数字书写应用的持续深化以及智能终端生态的不断完善,将为行业提供重要支撑。
与此同时,设备兼容性不足、核心技术研发投入、产品成本控制及国际贸易政策变化仍是企业需要应对的主要挑战。未来,具备高精度输入技术、稳定系统适配能力和完善产品生态的厂商,有望在中高端市场形成竞争优势;面向教育普及、移动办公和大众消费市场的高性价比产品,也将为行业开辟新的增长空间。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96