


 收藏
 举报
手机音圈马达市场销售额达38.44亿美元:自动对焦与光学防抖驱动产业升级
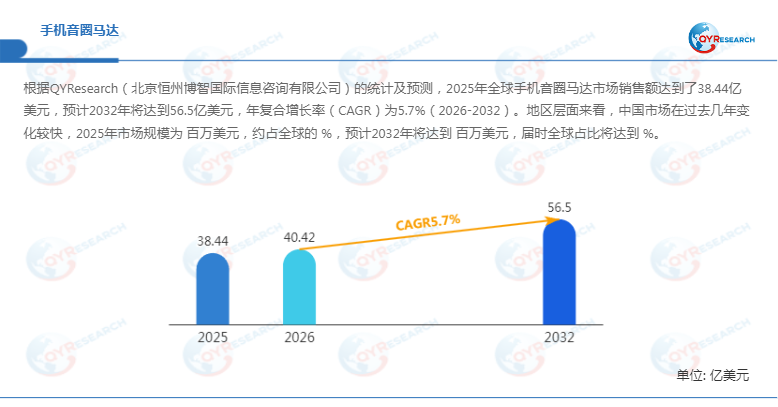
根据QYResearch的统计及预测,2025年全球手机音圈马达市场销售额达到38.44亿美元,预计2032年将增长至56.5亿美元,2026—2032年年复合增长率(CAGR)为5.7%。随着智能手机影像系统持续升级,高像素摄像头、自动对焦(AF)与光学防抖(OIS)技术不断发展,手机音圈马达正朝着微型化、高精度、低功耗及多功能集成方向演进。对于产业链企业而言,如何提升驱动性能、优化制造成本并增强供应链韧性,将成为把握市场增长机会的重要课题。
市场规模持续扩大,智能手机影像升级释放需求
音圈马达(VCM,Voice Coil Motor)是一种线性直流驱动装置,广泛应用于手机摄像头的镜头位移控制。其基本原理是利用通电线圈在永磁场中产生的电磁推力,并结合弹簧弹性反力形成驱动力,推动镜片组前后移动,从而实现自动对焦并提升成像清晰度。
根据QYResearch预测,全球手机音圈马达市场销售额将由2025年的38.44亿美元增长至2032年的56.5亿美元,反映出手机影像相关精密驱动部件仍具有持续发展的市场空间。
首先,多摄像头配置曾是推动VCM需求增长的重要因素。原始统计数据显示,智能手机平均摄像头数量由2019年的2.5个增加至2024年的3.4个,高端机型对多摄协同、长焦拍摄及复杂对焦功能的需求,为音圈马达创造了增量空间。其次,5G终端普及与高像素摄像头应用,对镜头定位精度、响应速度和驱动稳定性提出了更高要求。此外,影像算法不断进步,也需要硬件执行机构提供更加稳定、可预测的镜头运动能力。
需要注意的是,多摄数量并非持续增长的唯一驱动力。Omdia于2025年8月发布的研究显示,2025年第二季度全球智能手机平均摄像头数量降至3.19个,低于2024年同期的3.37个;与此同时,50MP级摄像头在当季出货量中的占比达到58%。这一变化表明,行业需求正在从单纯增加摄像头数量,转向提升单摄像头性能与影像质量。也意味着,高像素、长焦及防抖功能升级将成为评估VCM需求的重要维度。
自动对焦与光学防抖并进,技术创新提升产品价值
按照功能划分,手机音圈马达主要包括自动对焦马达、光学防抖马达及其他类型;按照驱动结构,可分为滚珠结构音圈马达和弹片结构音圈马达。不同方案在运动精度、响应速度、结构复杂度、耐久性及制造成本方面存在差异,需要结合摄像头模组设计进行选择。
首先,自动对焦马达通过精确控制镜片位置,实现不同拍摄距离下的快速合焦。随着高像素传感器和复杂光学系统普及,VCM需要兼顾快速响应、微小位移控制及重复定位精度。
其次,光学防抖马达通过移动镜片组或相关光学组件,补偿手部抖动造成的成像偏移,有助于改善低光环境和动态拍摄条件下的成像表现。Counterpoint Research于2024年9月发布的行业分析显示,2023年全球OIS执行器出货量首次超过7亿颗,反映出光学防抖技术在手机影像系统中的应用价值。
此外,材料创新与驱动芯片升级也是关键发展方向。原文提及,采用N54级钕铁硼等高磁能积磁体,以及低电阻率铜线,可为驱动力和能效优化提供技术支持;开环、闭环及OIS驱动芯片则持续向更精准的控制能力发展。液态VCM等采用磁流体悬浮技术的创新方案,尝试通过非传统机械接触结构改善运动性能,但原文将其定位于实验室阶段,距离规模化商业应用仍需进一步验证。
产业链竞争加剧,国产厂商持续提升市场地位
手机音圈马达产业链涉及磁性材料、铜合金、精密结构件、驱动芯片、马达制造及摄像头模组集成等环节。上游材料性能与加工精度直接影响产品的驱动力、稳定性和可靠性;中游制造企业则需要在微型化设计、自动化装配和批量一致性控制方面建立优势。
根据原文数据,国产厂商市场份额由2019年的40%提升至2020年的49%,显示国内供应商在手机音圈马达领域的竞争力逐步增强。需要说明的是,该组数据对应原文所述历史时期,不能直接视为2026年的最新市场份额。
在上游材料领域,原文指出,日本三菱相关MX215、C-17200和C-19900等高镍含锡铜合金仍是重要材料选择。驱动芯片方面,德州仪器、瑞萨电子等国际半导体企业具有较强的技术积累,中国企业则在部分细分应用中逐步展现竞争力。
主要厂商包括ALPS ALPINE、Mitsumi、TDK、JAHWA、SEMCO、Hozel、ZET、New Shicoh Motor、Shanghai B.L Electronics、Sanmeida Optical Technology、Hysonic及LG Innotek。未来,厂商之间的竞争将不仅体现在产能与价格上,还将延伸至技术协同、客户认证、产品可靠性及供应链响应能力。
应用需求向高像素细分市场延伸,产品布局趋于差异化
从应用划分来看,报告按照摄像头像素规格,将市场细分为小于5M、5M—8M、9M—12M、13M—16M、16M—30M及大于30M等类别。不同像素区间对应不同的摄像头模组设计和性能要求,企业需要根据镜头重量、运动行程、对焦速度及防抖需求制定产品方案。
例如,高像素摄像头通常需要更精细的对焦控制;长焦及复杂光学结构则对执行机构的运动稳定性、空间布局和可靠性提出更高要求。与此同时,智能手机内部空间有限,VCM制造商还需平衡结构尺寸、功耗、驱动力与耐久性,避免性能升级带来过高的成本和装配难度。
区域市场与关税变化影响供应链策略
从区域分布来看,本报告重点关注北美、欧洲、中国、日本和韩国。其中,中国既是手机音圈马达产业链的重要参与区域,也是智能终端及摄像头模组制造的重要市场。由于原文未提供中国市场2025年及2032年的具体规模和全球占比,相关数值仍需依据完整统计数据确认。
此外,2025年美国关税政策变化增加了全球电子产业链的不确定性。关税调整及各国应对措施可能影响零部件采购成本、跨境贸易安排和生产基地布局。对于手机音圈马达企业而言,优化供应商结构、提高关键材料供应稳定性、加强区域化生产协同,将有助于降低外部政策变化带来的经营风险。
行业展望:精密驱动与供应链协同构成增长关键
展望2026—2032年,全球手机音圈马达市场预计将保持增长,销售额有望达到56.5亿美元,年复合增长率为5.7%。自动对焦、光学防抖、高像素成像及长焦摄像头技术的发展,将持续推动VCM向高精度、低功耗和集成化方向升级。
与此同时,材料性能、驱动芯片控制能力、微型化制造工艺及供应链稳定性仍是行业面临的关键挑战。具备精密制造能力、持续研发投入和稳定客户协同体系的企业,有望在高附加值产品市场建立优势。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96