三星携手台积电布局下一代HBM,苹果折叠屏预售秒光!消费电子ETF汇添富(159178)指数震荡收红!科技板块接连回调,后市关注哪些核心变量?



 收藏
 举报
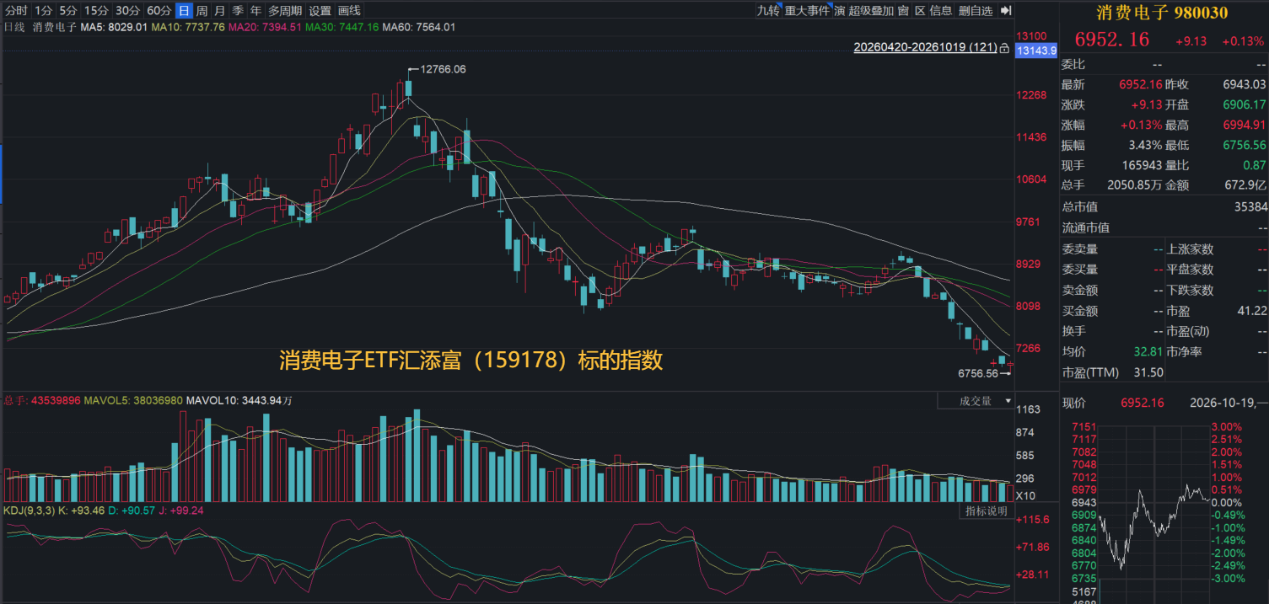
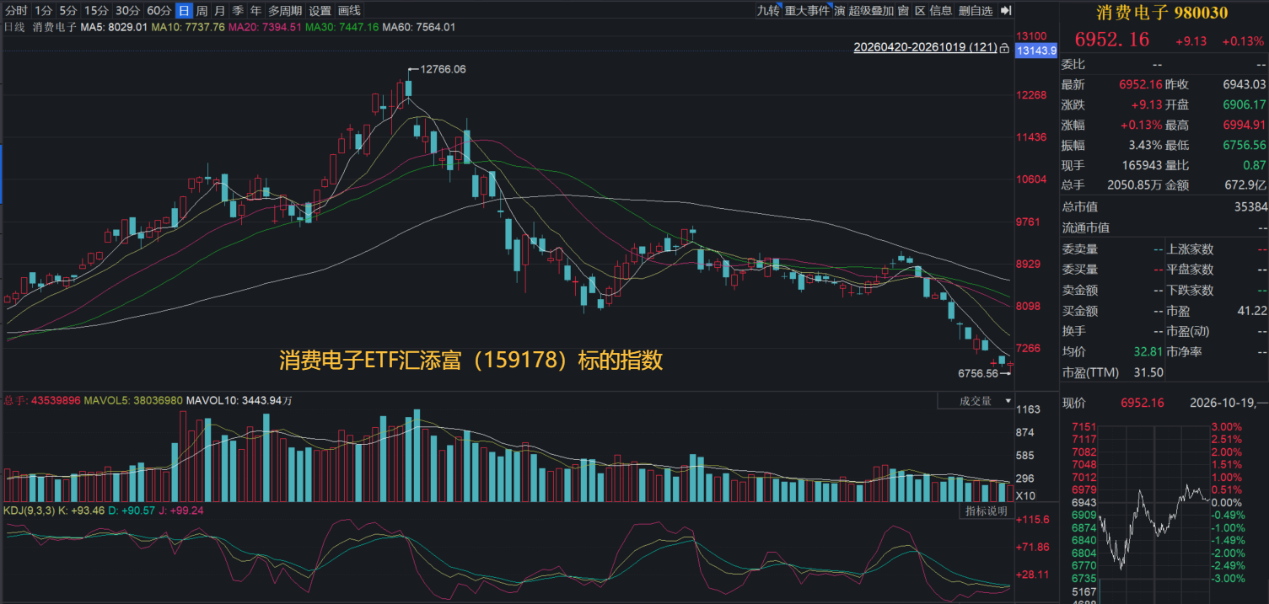
10月19日,A股全天走势震荡,三大指数涨跌不一,沪指收涨0.39%,创业板指跌0.94%。全市场超3100只个股下跌,成交额1.45万亿,较上一交易日缩量逾1200亿元,科技板块内部分化、整体承压,AI硬件、存储板块表现活跃!截至收盘,“存储+PCB+MLCC”含量高的消费电子ETF汇添富(159178)标的指数——国证消费电子主题指数日内深 V 反转,早盘下探大幅杀跌,随后震荡回升,最终收涨0.13%!
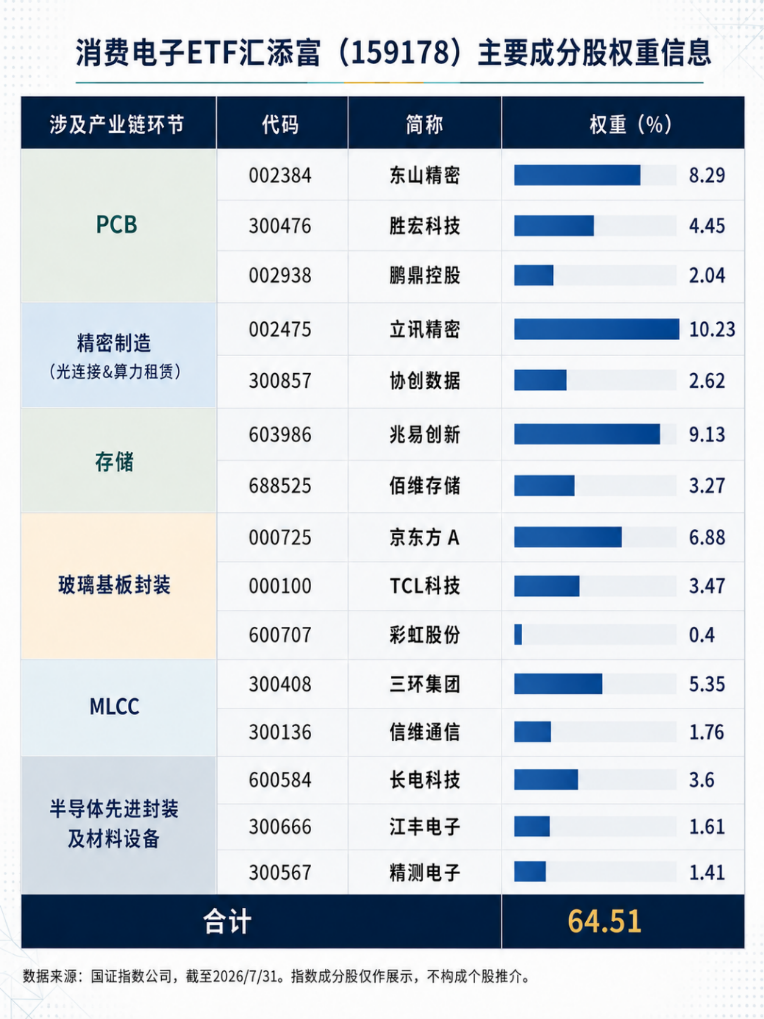
消费电子ETF汇添富(159178) 标的指数成分股涨跌不一:立讯精密涨超3%,佰维存储涨近3%,兆易创新小幅上涨;下跌方面,胜宏科技、江丰电子、三环集团跌近3%,长电科技、京东方A、TCL科技跌超1%,东山精密小幅下跌。
【 消费电子ETF汇添富(159178) 标的指数前十大成分股】
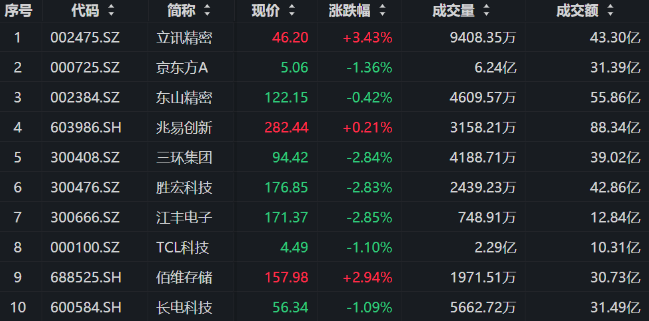
注:成分股仅做展示,不作为个股推介。
消息面上,个股方面,10月16日,长鑫科技连发两份公告,披露2026年前三季度业绩预告,并宣布收到公司董事长朱一明提议回购公司股份的函件。业绩预告显示,公司预计前三季度实现营业收入2650亿元至2700亿元,归母净利润1310亿元至1325亿元,同比扭亏为盈。同日,公司董事长提议以自有或自筹资金回购公司股份,回购资金总额不低于10亿元、不超过20亿元。
10月16日,胜宏科技公告,实际控制人提议拟回购资金总额不低于人民币1.5亿元且不超过人民币3亿元,回购股份拟用于员工持股计划或股权激励,资金来源为自有资金或自筹资金;董事会将尽快研究制定回购方案并履行审议程序。
终端方面,iPhone Duo预售迅速售罄,折叠屏需求得到强验证!10月16日晚8点,苹果首款折叠屏手机iPhone Duo正式开启预购,起售价15999元。开放预购后仅几分钟,预计发货时间便推迟至明年1月,表明强劲需求和供应紧张将使其在10月23日发售当天乃至近期都很难买到。
苹果10月第二波发布会定档28日。苹果已邀请媒体参加10月28日在洛杉矶举行的产品体验活动,预计推出首款触屏MacBook Pro(OLED屏+灵动岛)、iPad mini 8(OLED屏+A20 Pro)及搭载M6芯片的24英寸iMac。这将是苹果2026年最后一次重大产品发布。
10月16日晚,英伟达首款采用台积电CoWoS封装技术的超级笔记本RTX Spark在全球五城同步开卖,华硕、宏碁、技嘉、微星及联发科等合作伙伴站台。该产品搭载联发科操刀的GB10芯片,定位“地表最强AI PC”。
存储方面,据报道,三星电子计划采用台积电的3nm工艺生产英伟达的下一代定制高带宽内存(HBM)基底裸片。据悉,英伟达希望供应商统一制造工艺以确保性能的一致性,已要求三星、SK海力士和美光在NVHBM的基底裸片生产中采用台积电的3nm工艺。此举标志着三星将首次在HBM制造阶段与台积电展开合作。
元件方面,10月15日,瑞芯微公告三季度PCB原材料供应短缺、交期拉长;由于AIoT(端侧AI)总体品类多、碎片化的特点,受PCB紧缺影响程度大于成熟产业,PCB的延迟交付影响到三季度终端产品生产,芯片订单滞后、顺延,预计四季度会恢复。
【近期科技板块为何回调?从远期叙事到业绩兑现的再定价】
近期,科技板块明显承压。中国银河证券指出,海外利率维持高位、能源价格上涨推升通胀预期,加上全球科技股调整,共同压低了市场风险偏好。对于前期涨幅较大、需要持续投入资金扩产的科技硬件企业,估值调整尤为明显。
然而,股价回调与产业需求并未同步。东方证券指出,,OpenRouter周度Token用量继续创新高,新一代GPU租赁价格延续上涨,现货内存价格保持强势,表明模型调用、先进算力和存储需求仍有支撑。海外光刻设备企业业绩及全年指引也好于预期,国内存储制造则由产能扩张向新一代DRAM架构和服务器内存产品升级。由此来看,本轮科技硬件回调更接近市场风险偏好下降和估值压缩,而非AI产业景气度的全面逆转。
但需求增长并不意味着原有估值逻辑可以简单延续。东方证券指出,Token用量快速增长的同时,Token支出指数仍处于年内低位,说明模型降价、推理效率提升正在降低单位调用成本。产业规模虽然继续扩大,但收入和利润未必与使用量同步增长。与此同时,部分高杠杆算力租赁企业的信用违约互换利差和债券收益率升至高位,云厂商资本开支占收入的比重持续提高,市场关注点已经由“算力是否短缺”转向“资本开支能否形成足够回报”。
这种变化解释了为何硬件板块调整幅度大于AI应用。硬件扩产通常需要厂房、设备和库存等前置投入,对融资成本、订单持续性和产能利用率更加敏感;AI应用的固定资产投入相对较低,更容易通过订阅、调用量和场景渗透验证商业模式。东方证券制醋,近期半导体材料、光模块、服务器算力和液冷散热等硬件环节回调较深,而AI应用表现相对稳定,反映市场正在重新衡量不同环节的资本回报效率。
中国银河证券认为,本轮调整本质上仍以分母端扰动为主,科技产业基本面并未出现同步恶化。经过连续回调后,前期拥挤筹码得到一定释放,估值层面的配置性价比有所改善。不过,科技板块后续能否修复,需要等待三季报和产业数据进一步验证,重点关注通信设备、PCB、存储和服务器等方向的收入增长、利润率及订单兑现情况。
因此,科技配置逻辑正在由“远期市场空间”转向“当期景气与盈利兑现”。后续可重点观察三组指标:一是Token用量能否进一步转化为云服务及应用收入;二是GPU租赁、存储及电子元器件价格上涨能否带来供应链利润改善;三是云厂商和算力企业的债券利差、资本开支强度及现金流能否企稳。对于消费电子产业,更具确定性的机会可能来自已经获得客户认证、进入订单兑现阶段,或者能够依靠产品升级提升均价和利润率的环节,而非仅停留在技术概念和远期空间中的方向。
(来源:东方证券20261018《AI周观察:信用担忧加深,硬件板块回调》;中国银河20261018《策略周报:短期调整后,关注哪些核心变量?》)
【存储:云端需求推高存储价格,终端硬件迎来成本考验】
存储市场的变化,正从AI服务器延伸至更广的硬件产业链。国元证券指出,北美云厂商上调了企业级SSD需求预测,2026年第四季度订单规模有望超过第三季度,并推动价格延续上涨。AI存储需求正由HBM、DRAM向NAND闪存和企业级SSD扩散。算力投入增加带来的不只是“计算芯片需求”,也包括支撑数据运行的整套存储需求。
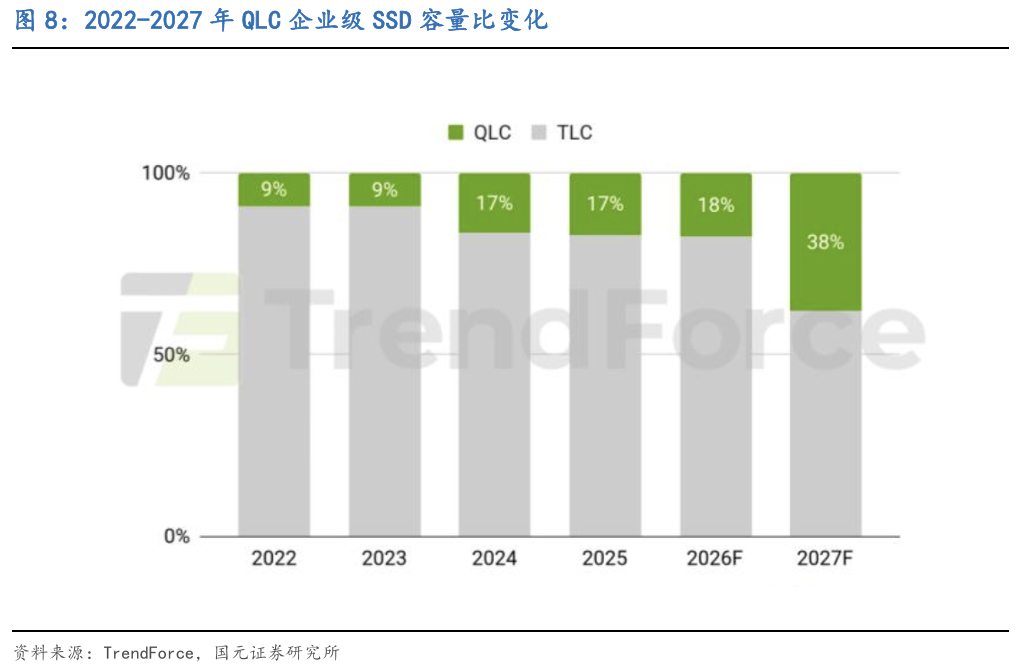
需求扩散已在价格端有所体现。国信证券指出,2026年8月DRAM和NAND闪存合约价均上涨,9月DRAM现货价继续上行。TrendForce预测,第四季度一般型DRAM合约价环比或上涨10%—15%,包含HBM的整体DRAM合约价或上涨15%—20%,NAND闪存整体合约价或上涨15%—20%。与此前的合约价、现货价变化放在一起看,存储涨价已不局限于单一产品。后续仍需观察企业级SSD订单和四季度合约价能否按预期兑现。
中诚信国际指出,智能手机、PC等终端出货承压或仅温和复苏,存储芯片涨价却已给整机厂商带来明显成本压力,行业呈现“出货承压、均价上行”的分化特征。对品牌和代工企业而言,关键问题是能否通过产品升级、售价调整消化新增成本:高端产品的定价空间相对更大,而价格竞争激烈的中低端产品更容易承受利润挤压。因此,观察这一轮存储行情,既要看上游价格上涨能否持续,也要看终端销量、整机售价与毛利率如何变化。同一轮涨价,可能改善存储厂商的收入,却成为下游硬件企业的成本考题。
(来源:国元证券20260929《半导体与半导体生产设备行业周报:存储需求持续升温,先进封装技术与产能加快升级》;国信证券20261009《半导体行业10月投资策略:三季报披露期,关注低位绩优标的》;中诚信国际20261010《中国电子设备行业中期信用观察:“国补退坡”与“AI景气”并行,电子设备行业在分化中保持韧性》)
把握AI硬件超级周期,一键布局消费电子龙头!消费电子ETF汇添富(159178)迎“AI终端创新+存储涨价+政策刺激”三重催化!标的指数“存储”+“PCB”含量同类领先,亦囊括三环集团等MLCC龙头!覆盖立讯精密、胜宏科技、兆易创新、东山精密、京东方A等,囊括上游关键元器件与中游组装龙头,把握从上游存储/PCB到整机龙头的全景机遇!
风险提示:基金有风险,投资需谨慎。本材料仅为宣传材料,不作为任何法律文件。我国基金运作时间较短,不能反映股市发展的所有阶段。投资有风险,基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。投资人应当认真阅读《基金合同》、《招募说明书》和《产品资料概要》等基金法律文件,基金管理人提醒投资人基金投资的“买者自负”原则。本基金属于中高风险等级(R4)产品,适合经客户风险承受等级测评后结果为进取型(C4)及以上的投资者,客户-产品风险等级匹配规则详见汇添富官网。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96