金价再度陷入震荡!机构对2027年黄金前景出现分歧


 收藏
 举报
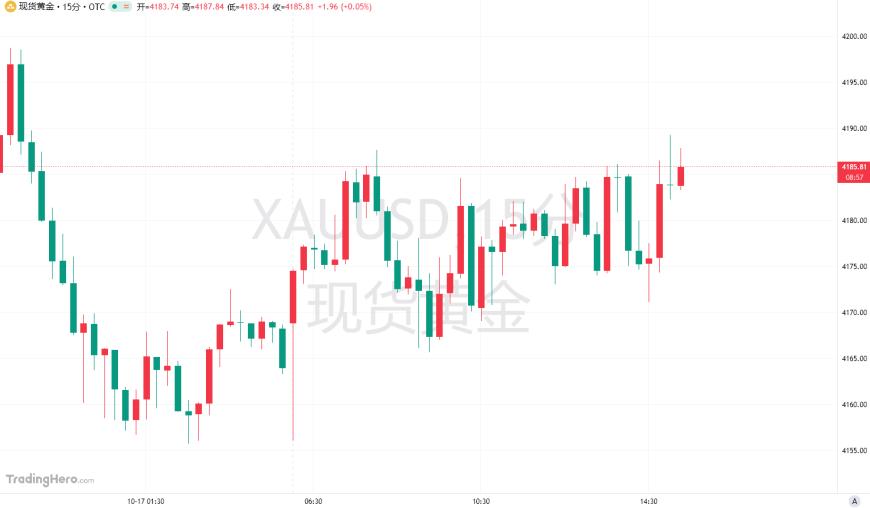
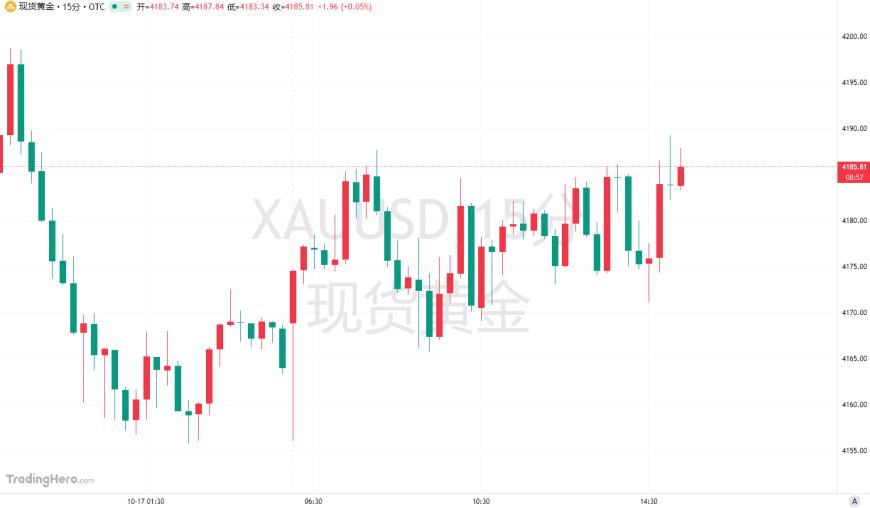
周一欧盘前,现货黄金回升至每盎司4180美元附近。早些时候,美国总统特朗普取消了对俄罗斯的制裁和关税,这可能导致俄罗斯燃料出口增加,受此影响,油价下跌。
KCM Trade首席市场分析师Tim Waterer表示:“本周开局黄金小幅上涨。从通胀角度来看,油价走软对黄金价格产生了积极影响。短期内,油价持续下跌或(美国国债)收益率明显走低将是最具建设性的催化剂,因为这两者都将缓解通胀和利率方面的担忧。”
金价的短线反弹还伴随着市场对美联储10月加息预期下降,但机构对2027年的判断并不一致。韩国大信证券认为,货币环境与金矿供应周期可能令黄金难以在明年刷新此前高位。
美联储暂停预期推动金价回升
美联储主席沃什上周五谈及美国经济时,没有就本月利率决定给出明确指引。交易员随后下调对美联储本月加息25个基点的押注,根据芝加哥商品交易所的美联储观察工具显示,交易员预计本月加息的可能性为13%,12月加息的可能性为89%。
利率预期此前因通胀数据出现反复。上周公布的美国9月CPI和PPI数据依旧偏强,市场参与者目前正等待美联储10月议息会议以及下周即将公布的个人消费支出(PCE)数据。美联储密切关注PCE价格指标,以实现其2%的通胀目标。
虽然黄金通常被视为对冲通货膨胀的工具,但较高的利率降低了这种无收益资产的吸引力。道明证券全球大宗商品策略主管巴特·梅莱克(Bart Melek)表示,美联储后续决定仍不明朗,是金价维持区间交易的主要原因。
基金撤资与实物购买出现分化
利率交易改善时,贵金属基金尚未恢复持续吸金。路透社根据LSEG Lipper数据统计,截至上周三的一周,黄金及其他贵金属基金净流出11.4亿美元,结束连续四周净流入。
同一周,印度实物黄金交易表现不同。路透社报道称,因金价回落带动珠宝采购,印度现货黄金出现三个多月以来首次溢价;基金资金流与实物购买在这一阶段方向并不相同。
美国债券市场也改变了短线资金环境。路透社统计,美国10年期国债收益率从此前触及的5.3645%高位回落约26个基点,债券基金同期仍录得净流入。
大信证券在周一发布的观点中指出,美国长期国债替代需求可能长期存在,但近期流动性环境未必有利于资金持续流入黄金。该机构还预计,明年金矿供应周期可能与较高政策利率叠加,限制价格上行空间。
美国银行上周五的《Global Metals Weekly》则给出另一组价格预期:2027年黄金名义均价为每盎司4813美元,第二、第三季度均价预测均为5000美元。该行同时将实际利率上升和美元持续走强列为价格下行因素。
大信证券认为,2027年第二季度油价的基数效应可能为黄金带来阶段性反弹机会,但维持金价接近既往峰值时应谨慎看待后续空间的判断。
来源:金十数据


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96