新剑传动冲击IPO,专注于精密机电传动领域,毛利率有所下滑


 收藏
 举报
今日机器人板块表现较为强势,宇树科技涨超16%,日盈电子、兆威机电、浙江荣泰、福莱新材等涨停。
与此同时,又有一家机器人产业链的公司迎来了IPO新动态。
格隆汇获悉,杭州新剑机电传动股份有限公司(简称“新剑传动”)于10月12日回复了深交所首轮问询。
公司此次IPO招股书于2026年6月26日获深交所受理,由中信证券担任保荐人。
01
专注于精密机电传动解决方案,创始人曾经是武警
新剑传动成立于1999年1月8日,2016年10月改制为股份公司,总部位于浙江省杭州市。
本次发行前,单新平、陆香萍、单晨通过直接及间接的方式,合计控制新剑传动68.33%的股份。单新平与陆香萍是夫妻关系,单晨是单新平与陆香萍的女儿。
单新平出生于1965年,担任公司董事长兼总经理,创业之前曾任武警浙江省二支队班长、代司务长;后任浙江省临安手表螺钉厂生产营业科科长。
出生于1989年的单晨目前在公司担任董事兼副总经理,她同时还在临安睿晨房地产开发有限公司任职。
据招股书,公司于2025年6月完成的股权融资中,对应的投后估值为60亿元。
新剑传动成立于1999年,自设立以来始终专注于精密机电传动解决方案的研发与创新,主要产品包括丝杠及相关机电执行器总成、汽车座椅水平驱动器(HDM)以及精密金属传动件。
其中,丝杠及相关机电执行器总成是公司大力发展的重点产业,也是公司未来重要的利润增长点。
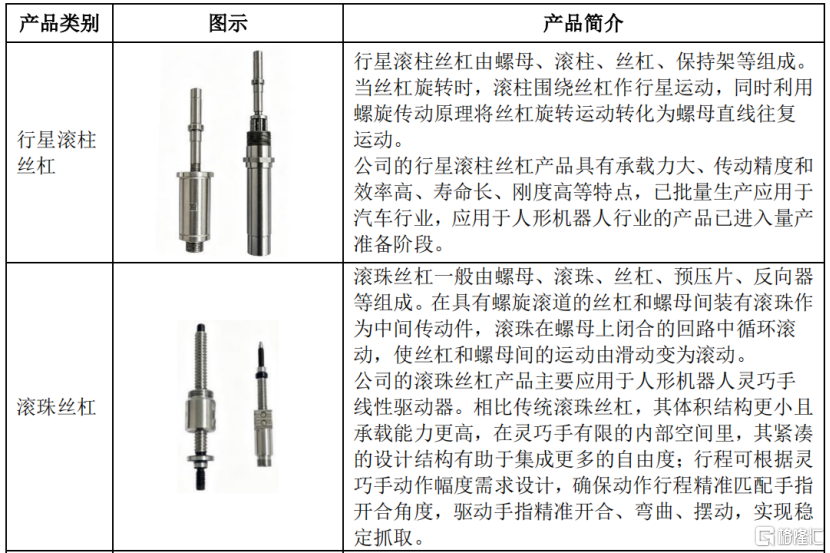
部分产品举例,来源:招股书
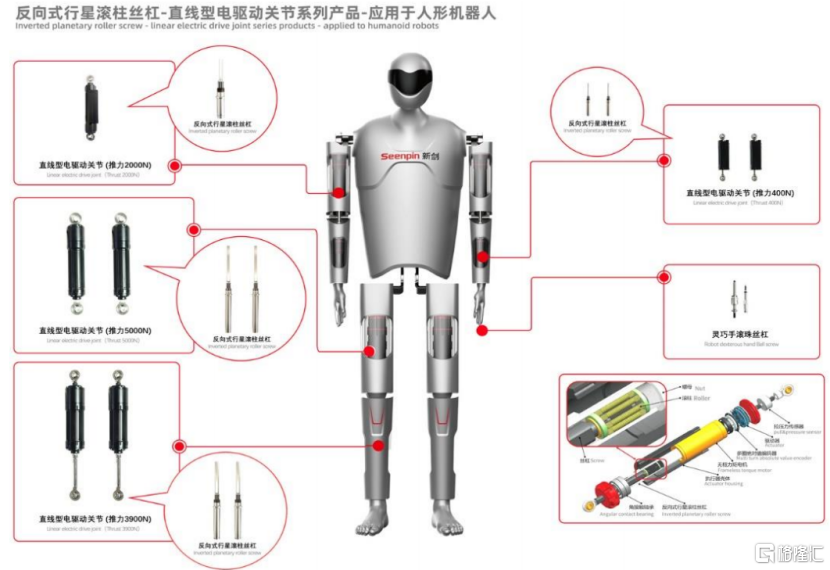
公司产品的下游应用领域主要是具身智能机器人和汽车行业。公司与多家知名人形机器人均有合作。
报告期内,与公司有业务往来的汽车行业客户超过100家,包括麦格纳、安道拓、李尔、丰田纺织等全球领先的头部Tier 1企业,以及比亚迪、沃德尔集团、长春富维安道拓、美视伊、美蓓亚、尼得科、伟速达、爱德夏等知名度较高、规模较大的汽车行业客户。
上述客户下游覆盖的汽车品牌包括比亚迪、吉利、一汽、特斯拉、宝马、奔驰、大众、丰田、雷克萨斯、福特、通用等主流车企。
02
报告期内收入有所增长,毛利率持续下滑
近几年,受下游需求的推动,新剑传动的营收整体有所增长。
2023年、2024年及2025年(报告期),公司营业收入分别为2.63亿元、3.26亿元、3.83亿元,净利润分别为4419.13万元、5756.93万元、6200.01万元。
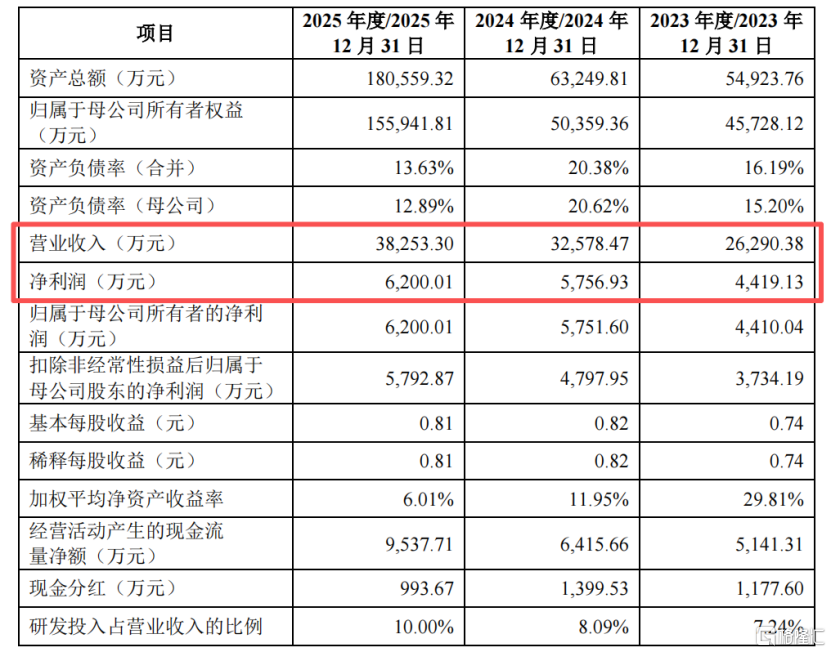
关键财务数据,来源:招股书
据问询函回复信息,2026年上半年,新剑传动的收入为1.77亿元,扣非后的归母净利润为2072.66万元。
公司主营业务产品包括丝杠及相关机电执行器总成、HDM 以及精密金属传动件。
招股书中称,丝杠及相关机电执行器总成是公司大力发展的重点产业,也是公司未来重要的利润增长点。
但是目前收入主要还是依靠HDM和精密金属传动件业务,报告期内这两项业务占各期收入占比在70%左右,下游主要是汽车行业,是报告期内利润的主要来源。
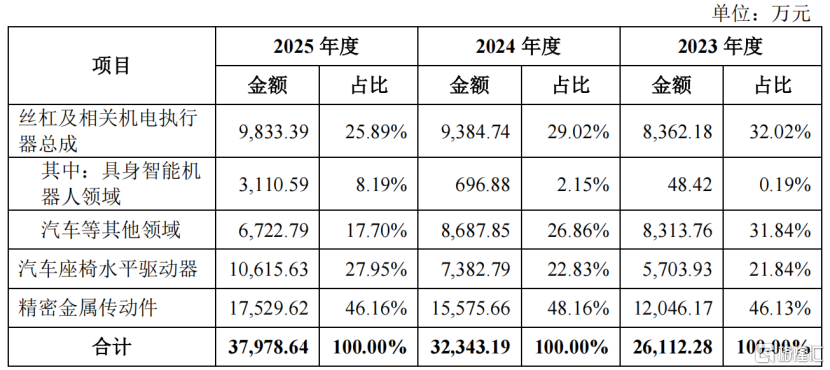
公司主营业务收入按产品分类的构成情况,来源:招股书
报告期内,公司主营业务毛利率分别为34.04%、30.46%和29.70%,2026年上半年为28.09%
汽车行业竞争较为激烈,公司部分产品单价受此影响报告期内呈现下降趋势,从而导致毛利率相应下降。
报告期内,公司研发投入分别为1904.06万元、2634.59万元、3825.34万元,占营业收入的比例分别为7.24%、8.09%、10%,三年累计研发投入金额为8363.99万元。
报告期内,公司向前五名客户合计销售额分别占当期主营业务收入金额的64.37%、58.92%和 52.19%。
报告期各期末,公司应收账款账面余额分别为 9724.17 万元、1.22亿元和1.25亿元,占营业收入的比例分别为36.99%、37.36%和32.62%。
未来,随着公司经营规模的扩大,应收账款金额可能仍会逐步增加。若客户财务状况出现恶化或宏观经济环境发生变化,可能会导致应收账款回收困难,从而对公司的资金周转和经营业绩产生不利影响。
报告期各期,公司经营活动产生的现金流净额分别为5141.31万元、6415.66万元、9537.71万元。
公司投资活动产生的现金流净额分别为-3414.85 万元、-2.25亿元和-10.56亿元,主要系购买理财、购建长期资产等发生的支出。
截至2025年年底,公司账上现金及现金等价物约9133.7万元。
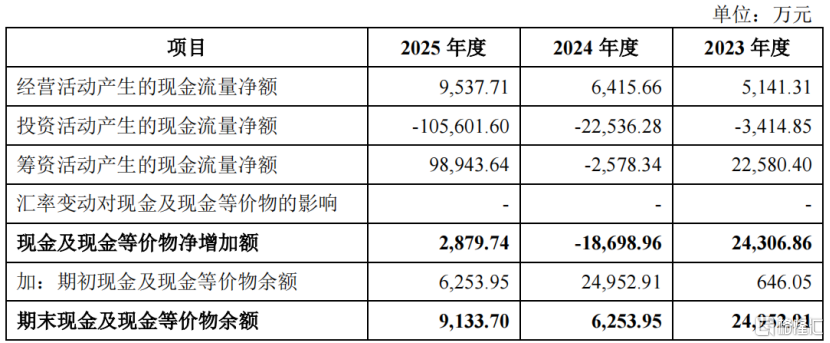
现金流量概况,来源:招股书
03
公司业务深受下游汽车行业的周期性和景气度影响
新剑传动的主要产品包括丝杠及相关机电执行器总成、汽车座椅水平驱动器(HDM)和精密金属传动件。
丝杠行业
丝杠是一种将旋转运动(电机端)转换为直线运动(输出端)的精密传动结构件,在直线驱动领域,尤其是对精度要求较高的高端制造业领域有着广泛的应用场景。
丝杠被广泛应用于数控机床、汽车制造、机器人、航空航天、精密仪器等中高端制造业领域,近年来市场规模持续扩大。
其中,滚珠丝杠是目前销售额最大的丝杠产品,行星滚柱丝杠在国内发展较晚,目前尚处于起步阶段,下游行业多为高端精密机床、军工、航空航天、机器人这类高精尖行业,受制于较高的技术壁垒和制造成本,其需求还未充分发挥,尚需一定时间才能得到更广泛的应用。
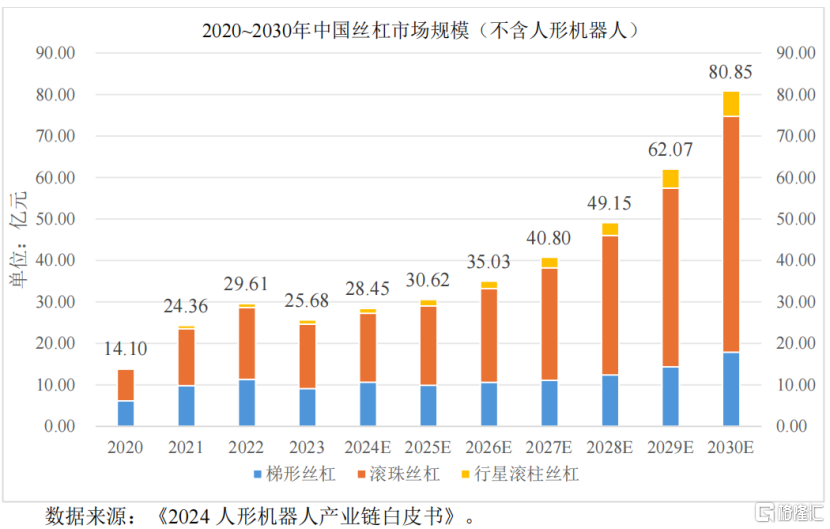
2020至2030年中国丝杠市场规模,来源:招股书
汽车丝杠行业竞争格局方面,无论是滚珠丝杠还是行星滚柱丝杠,欧美、日本等国外厂商起步早,在关键设备、关键工艺、产品标准等方面的技术储备较多,先发优势明显,占据了市场主导地位。
国外领先的行星滚柱丝杠厂商包括GSA、Rollvis、舍弗勒、博世力士乐等,滚珠丝杠厂商包括NSK(恩斯克)、THK(帝业技凯)、SKF(斯凯孚)等。
国内厂商由于起步较晚,在汽车丝杠领域与国际巨头的差距仍然存在,但近些年国产头部厂商与国外领先厂商的差距持续缩小,国产替代空间广阔,国产头部厂商包括新剑传动、南京工艺、恒立液压、博特精工、汉江机床、双林股份等。
HDM行业
关于HDM行业的情况,根据同行业可比公司双林股份(300100.SZ)于2026年3月公开披露的港股招股说明书,2026 年全球及中国汽车座椅HDM的销售额数据预计为44亿元和16亿元。
HDM行业竞争格局方面,全球HDM市场竞争相对集中,国际领先企业诸如博泽(Brose)、安道拓(Adient)、李尔(Lear)、佛瑞亚(FORVIA)等国际巨头长期把持高端市场;中国市场国产替代快速推进,本土头部企业如双林股份、延锋国际、新剑传动等加速国产替代。
双林股份港股招股说明书披露,2024年全球汽车座椅HDM行业前三大厂商合计约占全球总市场份额的70.1%;
中国汽车座椅HDM行业前三大厂商合计约占中国总市场份额的56.1%,其中双林股份在中国市场排名第一,市场份额为32.8%,公司排名第三,市场份额为8.6%。
不过,值得注意的是,目前公司主要收入来源还是汽车行业。汽车零部件行业的周期性、区域性、季节性特征与下游汽车行业高度相关。
汽车行业的周期性与宏观经济周期、居民消费周期高度关联,宏观经济向好、居民可支配收入提升时,汽车消费需求旺盛,整车产销增长带动零部件行业增长;反之,汽车市场的低迷也将直接传导至上游的零部件行业。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96