ASE Technology Holding Co Ltd(ASX)股票10月19日盘中上涨3.85%:释放什么信号?



 收藏
 举报
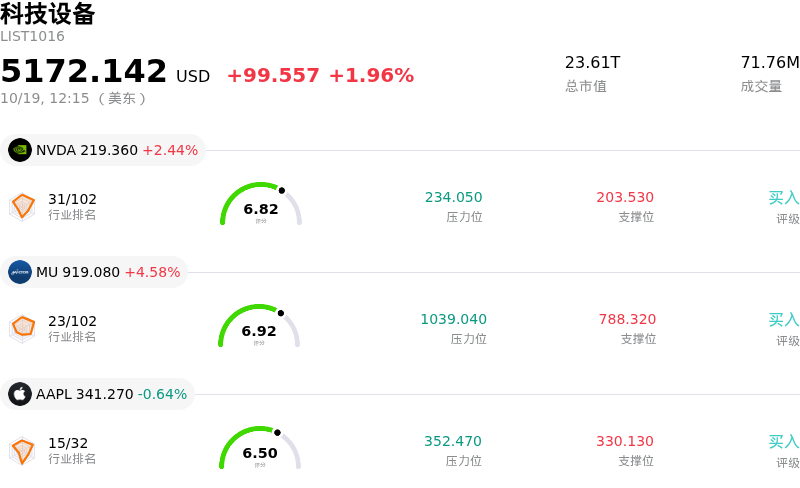
ASE Technology Holding Co Ltd (ASX) 盘中上涨3.85%, 所属行业科技设备上涨1.96% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 英伟达 (NVDA) 上涨 2.44%;美光科技 (MU) 上涨 4.58%;苹果 (AAPL) 下跌 0.58%。
今日是什么导致了ASE Technology Holding Co Ltd(ASX)股价上涨?
在经历半导体股票板块短暂的回调后,随着买盘兴趣重新聚集,日月光投控展现出强劲的上行态势。随着投资者重新评估该公司最近的季度业绩,市场情绪转为明显乐观;该季度业绩在核心封测与材料业务激增的带动下,实现了营收的同比大幅增长。此外,主要晶圆代工合作伙伴台积电创纪录的财报业绩及乐观的前瞻指引进一步提振了行业情绪,凸显出市场对人工智能硬件和先进芯片封装解决方案强劲且持续的结构性需求。
作为在全球市场上占据主导份额的全球领先半导体外包封测服务商,日月光在捕获高性能计算及下一代人工智能加速器不断增长的工作负载方面,依然具备独特优势。近期的股价走势反映出,在短期获利回吐一度将股价推向关键均线技术支撑位后,市场出现了积极的逢低买盘。机构投资者利用了这次回调,因为他们认识到晶圆代工厂的高产能利用率正持续溢出至外包后端封测产能。
展望未来,尽管更广泛的宏观经济逆风冲击了对价格敏感的消费电子板块,机构对该公司的看法仍保持建设性。分析师强调,先进封测业务中持续的封装创新和利润率扩张举措,是维持业绩增长的关键催化剂。虽然资本密集度和客户集中度仍是需要关注的核心运营变量,但对先进封装的强劲需求和较高的月度营收能见度,为机构的长期信心奠定了坚实基础。
ASE Technology Holding Co Ltd(ASX)技术分析
ASE Technology Holding Co Ltd (ASX) 技术面来看,MACD(12,26,9)数值-1.781,处于中性状态,RSI数值43.701处于中性状态,Williams%R数值80.787处于超卖状态,注意关注。
ASE Technology Holding Co Ltd(ASX)基本面分析
ASE Technology Holding Co Ltd (ASX) 处于科技设备行业,最新年度营业收入$20.71B,处于行业13,净利润$1.30B,处于行业17。「公司简介」
近一月多位分析师给出公司评级为强力买入。目标价预测平均价为$50.02,最高价为$58.00,最低价为$42.04。
关于ASE Technology Holding Co Ltd(ASX)的更多详情
公司特有风险:
- 高管及内部人士减持: 在该股拉升至多年高点后,最新披露的高管等内部人士减持行为加剧了市场对短期上涨空间有限的担忧,加速了机构获利了结的步伐。
- 估值压缩风险: 该股在飙升至峰值期间,历史市盈率(TTM)大幅扩张至50倍以上,远高于其历史中位数,这使得股价极易受到整个芯片板块回调及激进估值重塑的影响。
- 资本支出负担与现金流压力: 构建先进芯片封装和电源平台(PowerSiP和LEAP)所需的巨额资本支出已导致自由现金流转负,加剧了在高收益环境下对外部债务融资的依赖。
- EMS利润率收缩与周期性需求风险: 电子制造服务(EMS)业务板块的利润率收缩,加上行业内关于现货市场需求放缓的广泛报道,威胁到短期营业利润率和整体盈利轨迹。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96