美股科技股一夜反攻!存储、半导体股全线爆发,亚马逊单日市值飙升9000亿,财报周决定反弹是"喘息"还是"重启"


 收藏
 举报
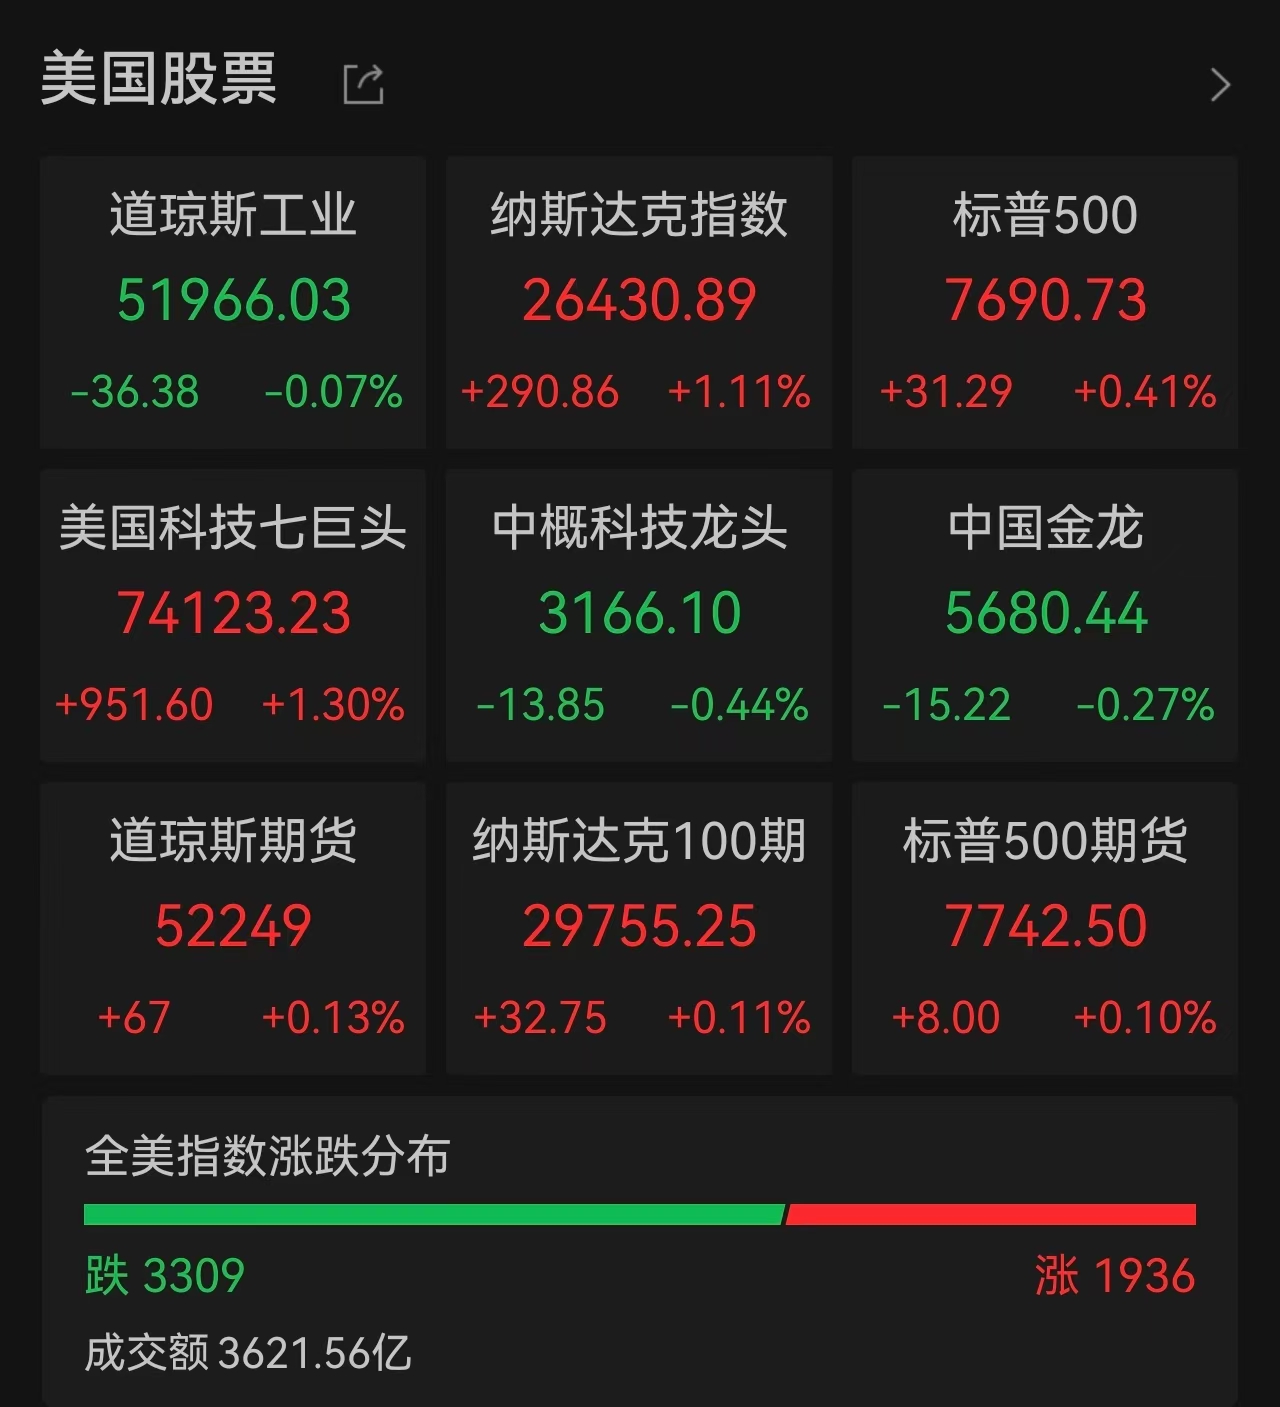
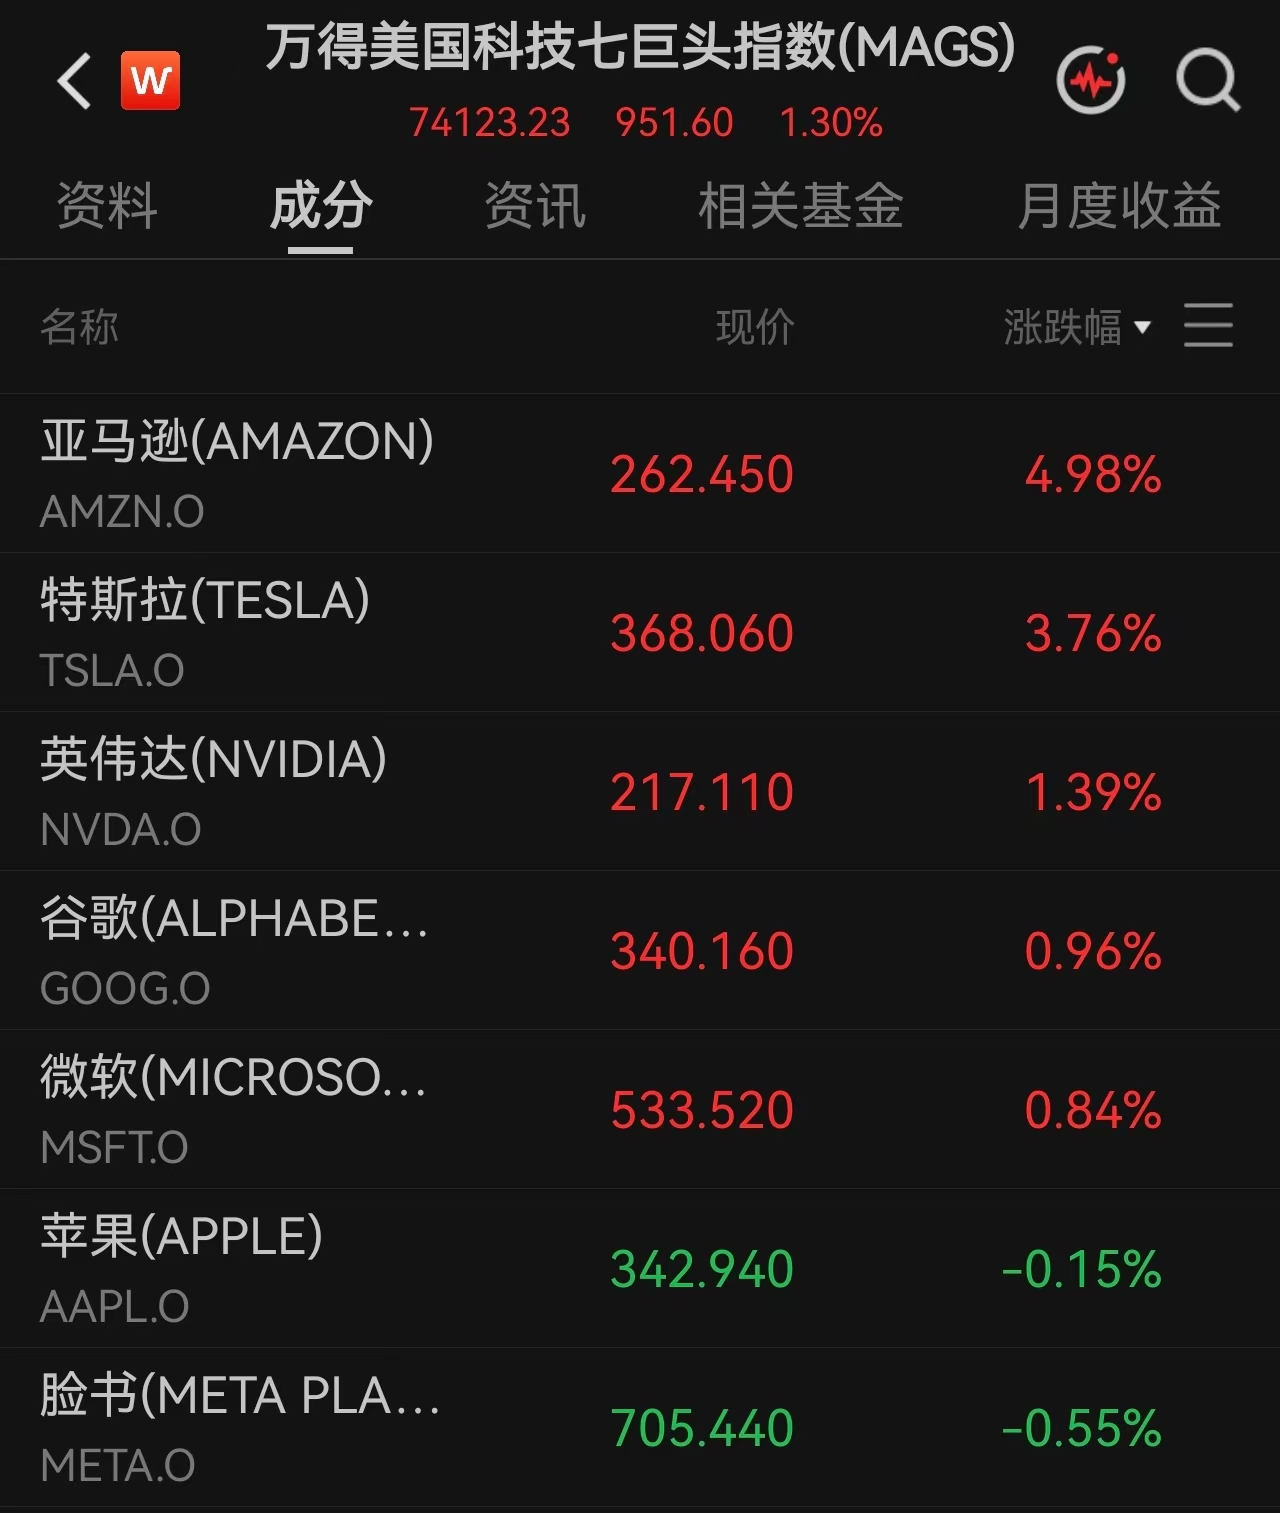
美股在经历6月底以来最惨烈一周后,终于迎来一次像样的反抽。美东时间10月19日收盘,道指微跌0.07%报51966.03点,标普500指数涨0.41%报7690.73点,纳指反弹1.11%报26430.89点,科技股成为唯一主线。
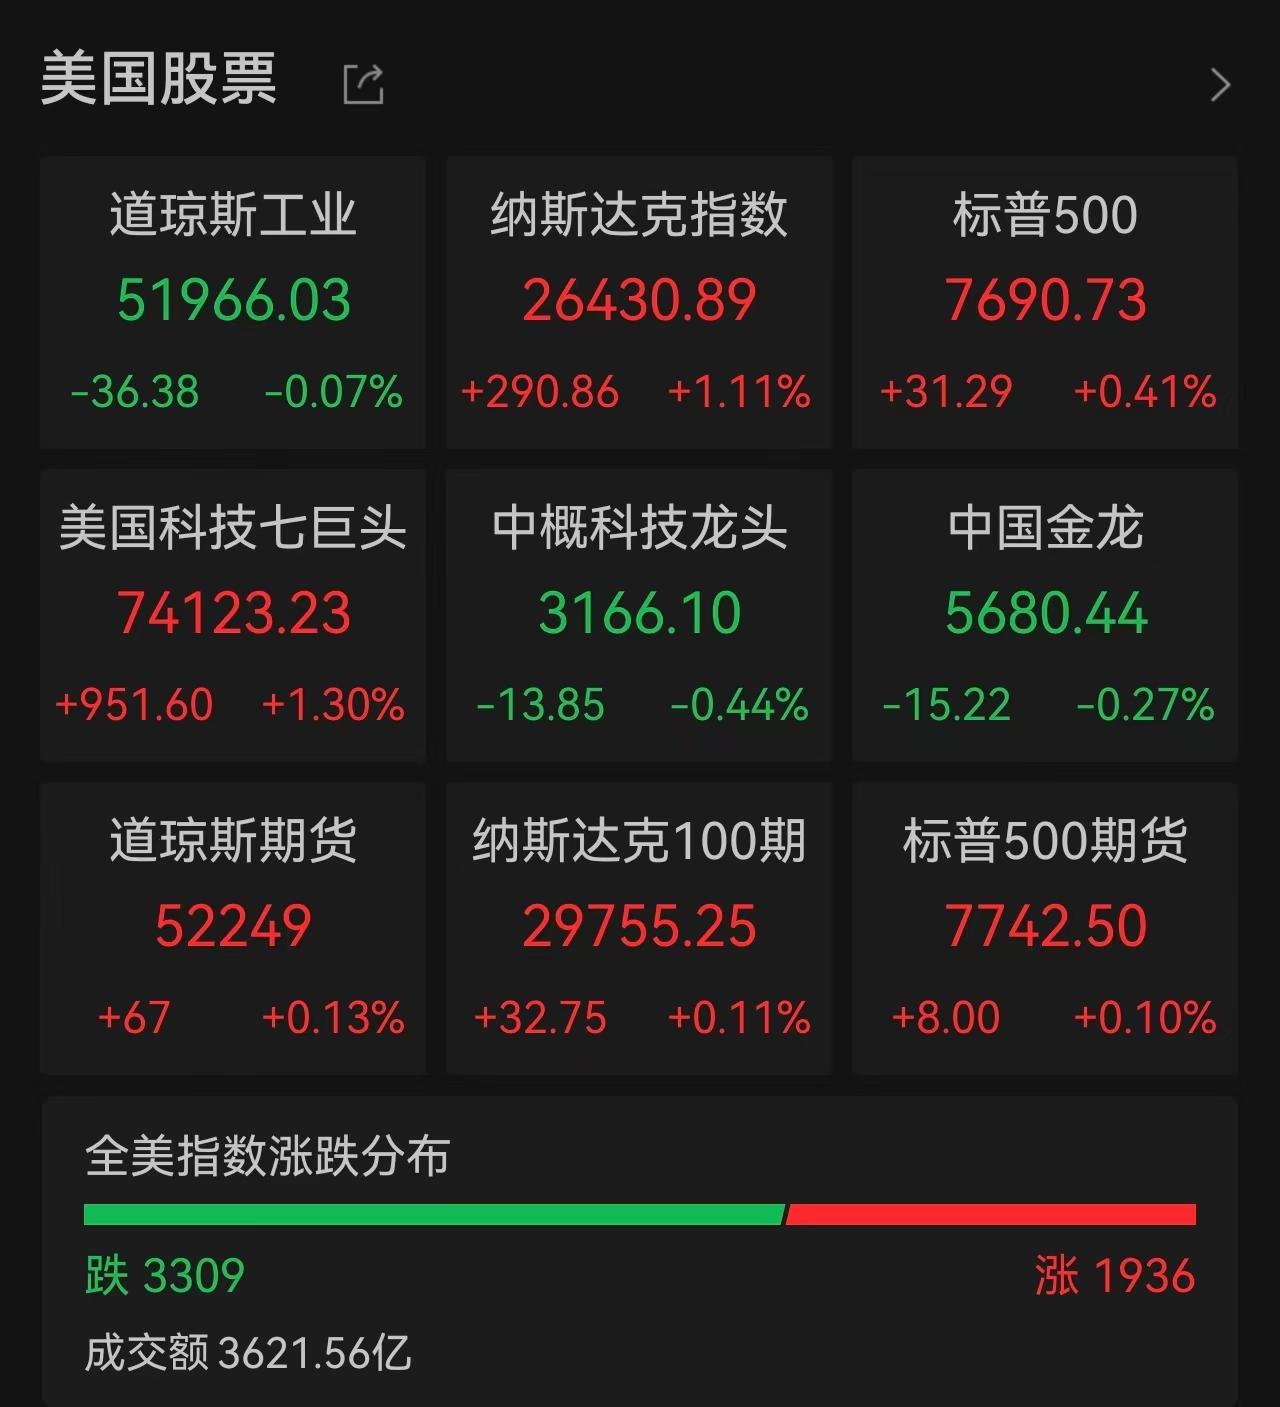
最抢眼的是亚马逊。该股大涨4.98%,收报262.45美元,单日市值增加约1343亿美元、折合人民币近9000亿元,在万得美国科技七巨头指数中领跑。特斯拉跟涨3.76%,英伟达涨1.38%,谷歌-C、微软分别涨0.96%、0.84%;苹果与Meta小幅收跌,显示资金并非无差别回补,而是在挑"有催化"的标的。
黄金失守4150美元,现货金跌0.60%报4140.52美元/盎司,COMEX黄金期货跌0.50%报4160.30美元/盎司;原油分化,WTI涨2.22%报103.66美元,布伦特微跌0.28%报109.55美元,中东与俄乌局势仍提供底部支撑。
中概股多数走弱,纳斯达克金龙指数跌0.27%:阿里跌0.53%、百度跌0.45%、京东跌0.85%、蔚来跌1.17%,禾赛逆势涨超4%。
两则利好把亚马逊推上风口
消息面并不复杂。摩根士丹利将亚马逊列为"首选标的",目标价从335美元上调至350美元,逻辑是市场"严重低估了AWS的增长潜力及其在AI时代的变现能力",大摩预计AWS在2027年可实现47%的同比增长。
更值得写进产业链逻辑的是同一天推出的开源工具TorchNeuron。它让开发者用PyTorch写的AI代码无需重写,只改一项配置即可跑在亚马逊自研Trainium芯片上。这直接瞄准英伟达CUDA护城河——过去十几年CUDA之所以成为AI算力的默认入口,靠的就是"代码迁移成本高"锁住开发者;亚马逊把这道门撬开一条缝,已有30多家早期客户覆盖机器人、世界模型、语音AI。
短期看这是亚马逊的估值重估故事,长期看则是云厂商自研芯片挑战英伟达软件生态的第一枪。
半导体八连阴终结,底色仍是超卖修复
费城半导体指数涨1.61%至11316.34点,结束连续八个交易日下跌——这轮连跌累计回撤约15.7%,为2008年10月以来最长。
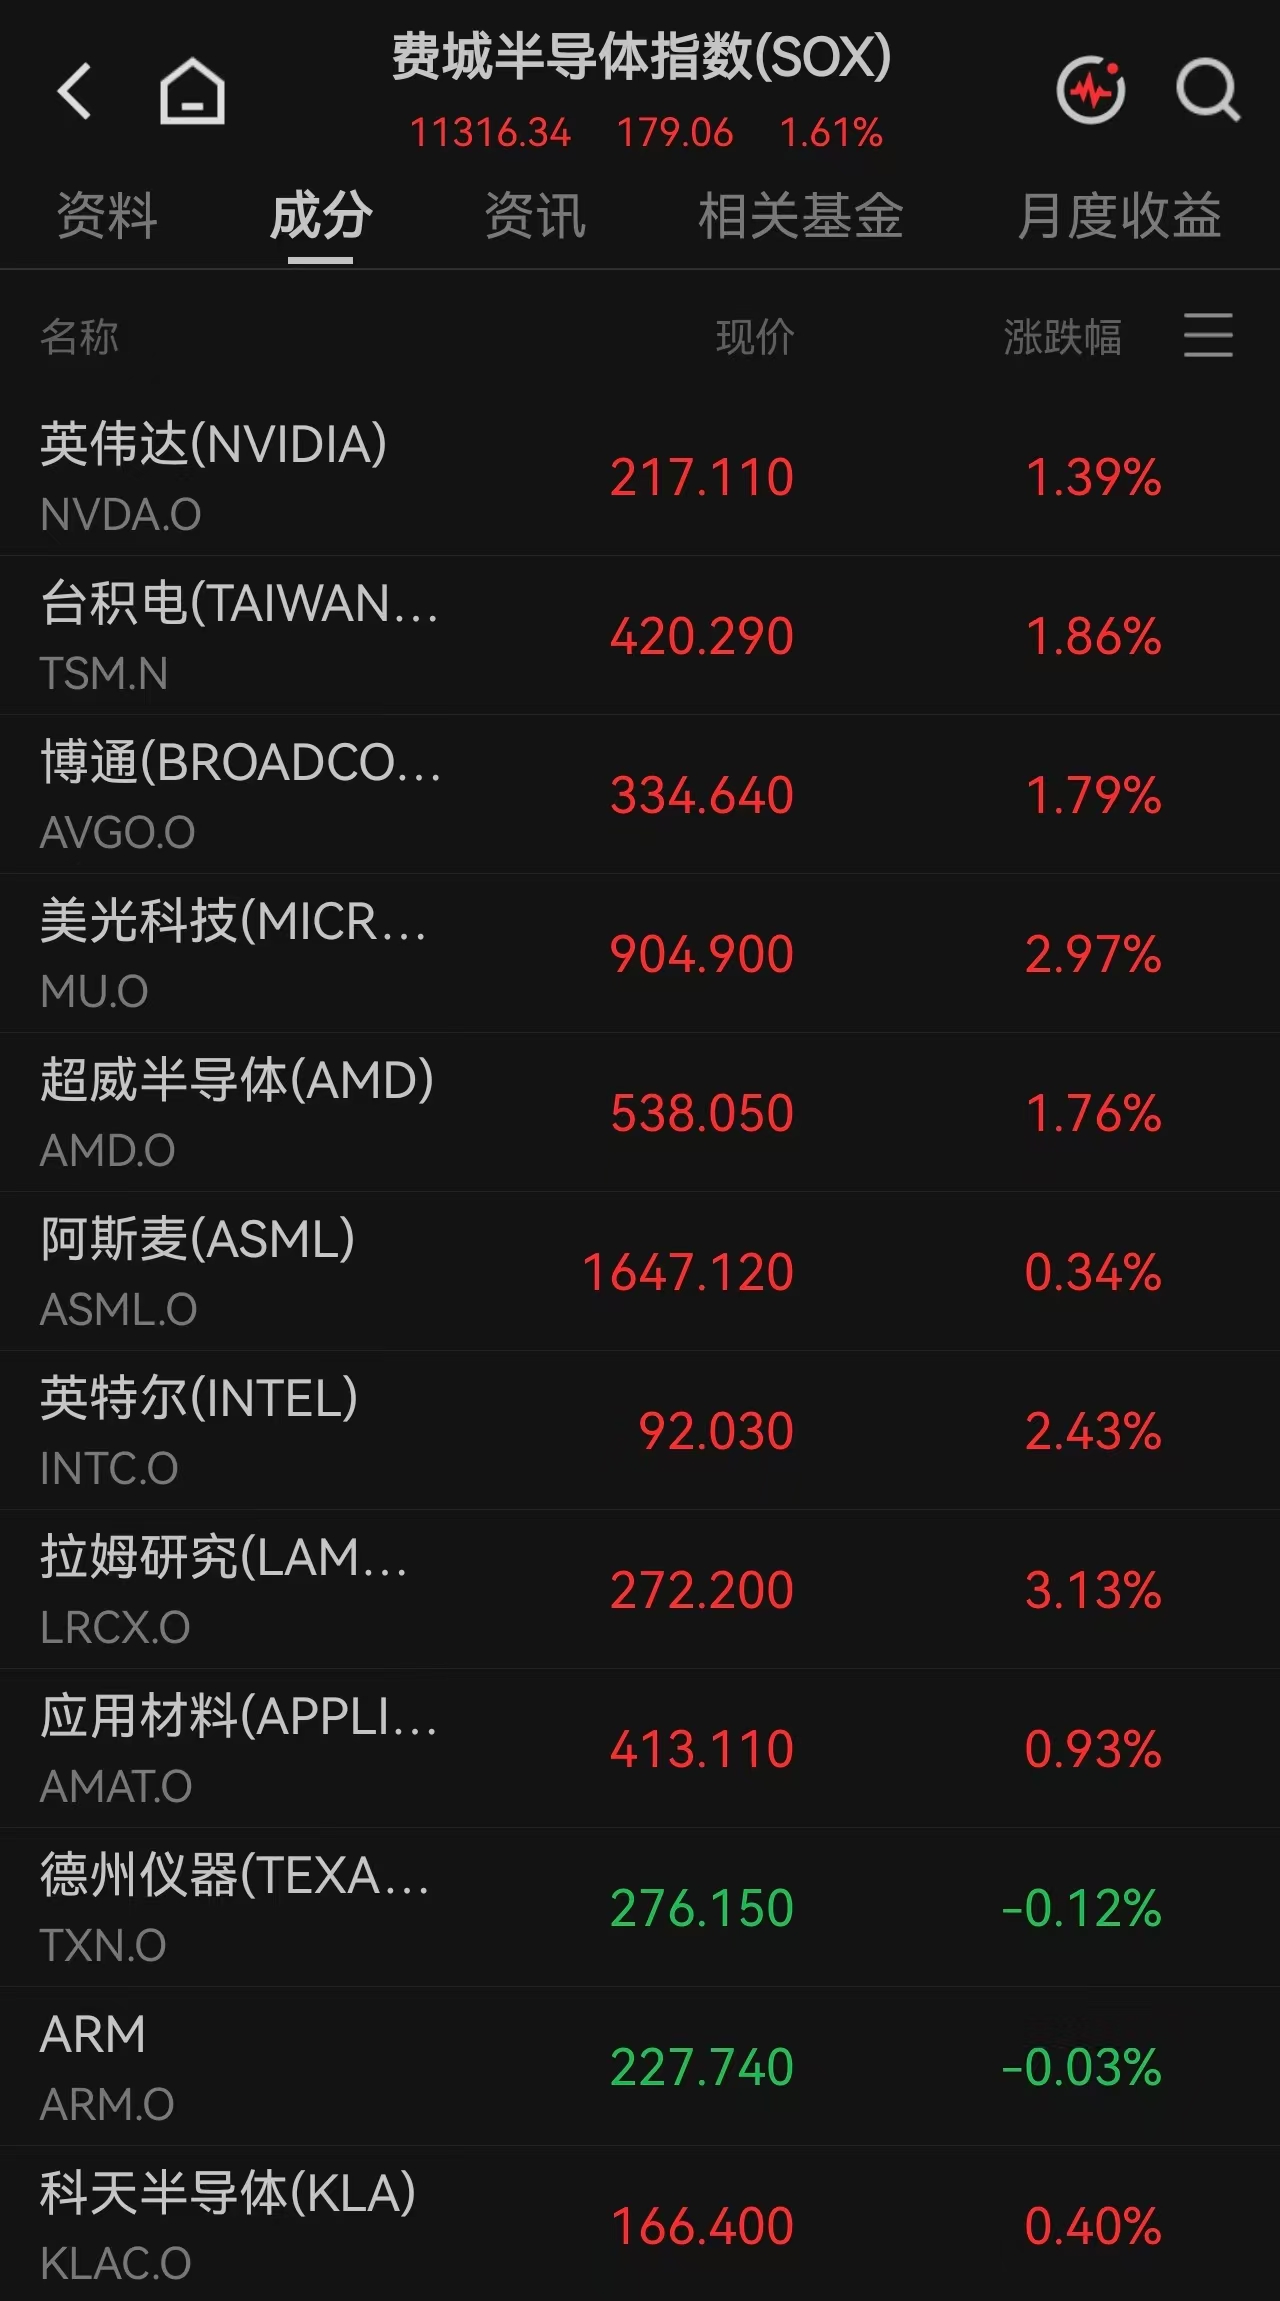
存储链反弹最猛:西部数据涨6.09%、闪迪涨5.53%、SK海力士涨4.67%、希捷涨3.41%、美光涨2.97%。迈威尔科技涨4.06%,英特尔涨2.43%,摩根大通同步把英特尔评级从"减持"上调至"中性"。
但要把情绪说清楚:这不是趋势反转,而是上周抛售过头的修复。高盛主经纪商数据显示,截至10月15日当周,对冲基金削减科技股仓位的幅度创2016年统计以来最大,信息技术板块是全球净卖出最多的板块。洛杉矶Rosenblatt交易员迈克尔·詹姆斯的说法很直白——"市场情绪变得过度消极,以至于超卖到了应该反弹的地步"。
CoreWeave的表现恰好说明分歧未消:盘初涨超4%,收盘回吐至跌0.44%,上周它因债务担忧已暴跌超25%。AI算力租赁的"收入—现金流—债务成本"三角,还没被财报验证。
大摩喊加仓,但窗口放在11月
机构观点这次并不单边看多。迈克尔·威尔逊牵头的大摩策略团队认为,部分板块持续数月的回调已临近尾声,"应准备增加风险敞口而非回避",但也承认标普500在11月仍可能快速或缓慢下探,把下跌视为买入机会而非熊市开端。
瑞银CIO则延续"盈利支撑股市"的中性偏多判断,预计AI资本开支继续托底企业盈利。新华网引述LNW首席投资官阿尔巴哈里提醒得更冷:接下来市场会"更挑剔地看这些公司能否产生足够资本回报来覆盖债务",此前的假设是"所有AI投资都会兑现,但事实并非如此"。
美债收益率是悬在估值上的另一把尺。当日10年期美债升至5.14%,2年期至4.77%,高利率环境对高杠杆AI基建股的压力并未解除。
财报周决定反弹是"喘息"还是"重启"
接下来几个交易日才是真正的检验——特斯拉、Meta本周陆续披露业绩,市场要看的不是"AI故事还在不在",而是资本开支有没有变成营收和自由现金流。
短期节奏上,19日这根阳线更像是情绪修复的第一棒:存储与半导体超卖反弹、亚马逊借AWS+TorchNeuron双重叙事重估、大摩给机构一个"11月加仓"的框架。但若CoreWeave式债务担忧蔓延到云厂商资本开支预期,或财报显示AI业务变现慢于基建投入,反弹随时会被打回震荡区间。
对A股映射而言,存储链(西部数据、闪迪、SK海力士共振)、光通信(迈威尔、Lumentum)、国产算力替代逻辑会先反映情绪;但真正值得跟踪的是后续Meta/特斯拉财报里关于AI资本回报的措辞——那才决定这轮科技股是虚惊一场,还是中周期切换的开始。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96