费半终结八连跌!英伟达放话,三星台积电罕见联手,发生了什么?



 收藏
 举报
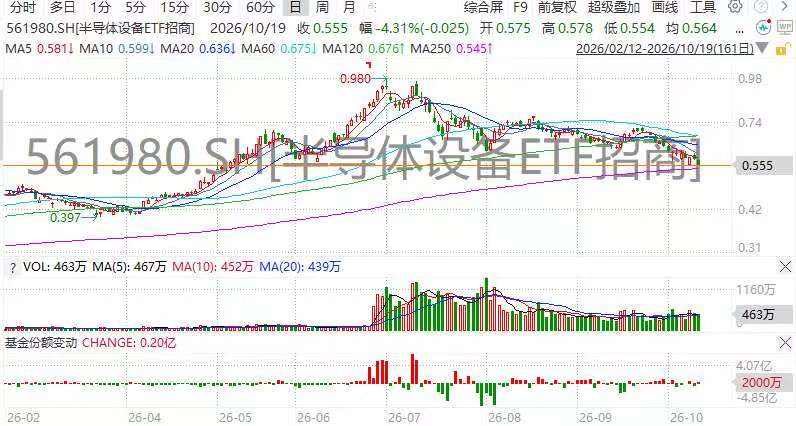
半导体板块迎来多重消息。隔夜费城半导体指数结束八连跌收涨1.61%,期间累计下跌约15.7%,为2008年10月以来最长下跌周期。闪迪涨超5%,SK海力士、迈威尔科技涨超4%,存储方向超跌反弹。
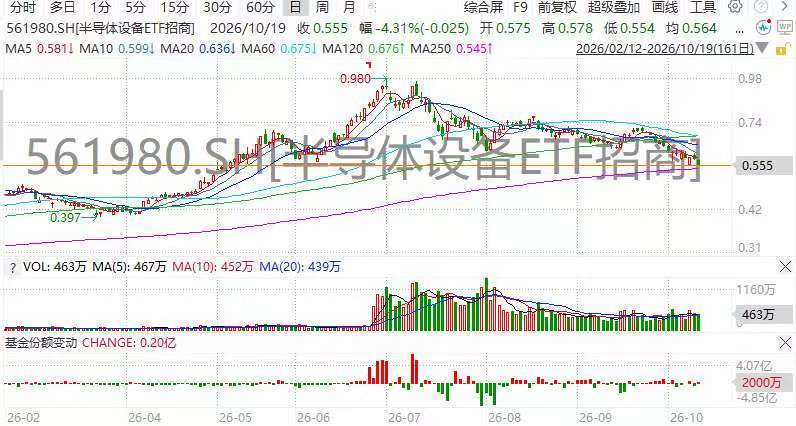
消息面上,据报道,英伟达已要求三星电子、SK海力士、美光科技三家NVHBM供应商,统一采用台积电3纳米工艺制造基础裸片,核心裸片统一采用第六代DRAM工艺(1c)。三星在内部审查后接受了这一要求,这将是三星首次与台积电在HBM制造阶段展开合作,打破其原有的“一站式”封闭生产模式。英伟达8月发布的NVHBM基于HBM4E架构,相比标准HBM4E可提供高达30%的额外内存带宽,功耗降低最多15%。标准化生产旨在确保不同供应商产品性能一致,减少逐一验证负担,加快产品导入速度。此外,美伊冲突以来氦气现货价格已翻三倍,卡塔尔拉斯拉凡工厂占全球氦气供应三分之一,冲突早期遇袭停产后至少需三年才能全面恢复。半导体制造中约40%-50%的设备使用氦气,数百个步骤离不开氦气供应。
分析指出,费城半导体指数结束八连跌、存储方向领涨,验证前期调整已部分消化利空,情绪面迎来修复窗口。英伟达推动NVHBM标准化生产,打破存储厂商各自为战的传统模式,全球半导体供应链正从“垂直整合”走向“跨企业协作”,HBM制造环节的分工深化将加速产品导入、提升供应效率。氦气价格翻三倍且卡塔尔产能三年内难以恢复,半导体制造关键材料面临长期约束,上游材料成本压力与供应风险持续存在。短期看,费半反弹叠加供应链标准化催化,半导体设备与芯片设计方向情绪面有望修复;中长期看,关键材料约束与供应链格局重塑仍是产业核心变量。
据了解,半导体设备ETF招商(561980)跟踪中证半导体产业指数,覆盖设备、材料及芯片设计全链条,前十大权重覆盖中微公司、北方华创、寒武纪、海光信息、长川科技等。科创芯片设计ETF招商(589390)跟踪上证科创板芯片设计主题指数,聚焦科创板纯芯片设计龙头。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96