大摩喊多美股:调整接近尾声,准备逢低布局!


 收藏
 举报
质量因子新高、盈利修正裂口与周期股估值压缩,正在共同指向一个判断:美股的“内部调整”可能已行至尾声。
摩根士丹利首席股票策略师Michael Wilson在最新客户报告中指出,尽管标普500指数距历史高点仅差约2%,但指数内部的市场广度已显著恶化,等权重版本自8月14日高点以来累计下跌近4%,金融、工业、非必需消费品等周期性板块承受了估值压缩的主要冲击。
这一"指数不跌、内部普跌"的分化格局,在Wilson看来并非坏事。它是市场从"早周期"向"中周期"过渡的典型特征:早周期里,低质量股票领涨、广度高企;而进入中周期,主导权开始向高质量股票转移。
"我们建议投资者做好准备,无论是迎接一次快速的修复,还是承受更缓慢地延续至11月的下行压力,因为在我们看来,届时将是增加风险(仓位)而非回避风险的时机。"Wilson在报告中写道。
三重信号暗示调整临近尾声
大摩团队在报告中梳理了证实“中周期切换”与“调整尾声”的三大底层逻辑:
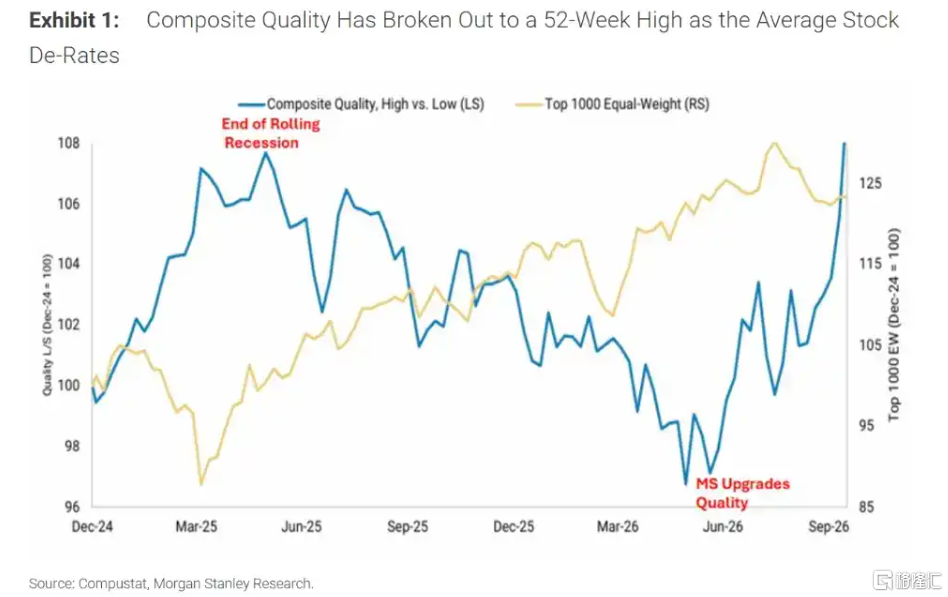
信号一:质量因子突破52周新高,与等权重指数大幅背离
摩根士丹利综合质量因子指数自8月中旬以来累计上涨约6%,而同期等权重标普500指数下跌近4%。这一背离并非偶发性的板块轮动,而是资金从低质量、高贝塔的早周期品种,向盈利持久性更高的高质量公司进行系统性防御迁移的清晰印证。
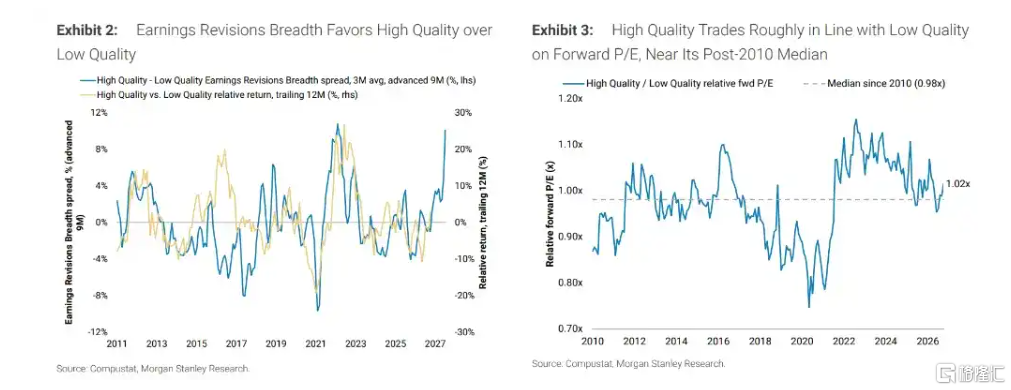
信号二:盈利修正广度裂口扩至近10个百分点(2010年以来第二高)
高质量与低质量股票之间,分析师上调盈利预期的广度差距正在急剧拉开。历史数据表明,当这一差距处于历史最高五分位时,高质量股票在随后12个月内平均跑赢低质量股票约8%,而所有时期的平均超额收益仅约1%。
更关键的是,这一优势目前并不需要支付溢价——质量因子的相对远期市盈率仍接近2010年后的中位数,与低质量股票大致持平。
信号三:金融条件收紧推动周期股估值充分压缩
摩根士丹利综合利率、美元和能源价格构建的金融条件指数已收紧至2022年以来最高水平,对经济敏感型股票的冲击尤为集中。自8月中旬以来,等权重口径下金融、材料、非必需消费品和工业板块均显著跑输大盘,经济敏感型股票整体下跌近10%。在Wilson的框架里,这恰恰是中周期切换的“代价”,也是下一阶段布局的“入场条件”。
布局方向:高质量打底,资本品与AI链为矛
在具体选股策略上,Wilson建议采取“防守与进攻兼备”的配置路径:
防守底仓(质量打底):优先配置基本面强劲、每股收益(EPS)成长动能上修的龙头企业;
进攻弹性(资本品为矛):关注此前受金融条件收紧和估值修正冲击较重、但盈利改善预期明确的经济敏感型类股,尤其是资本品(Capital Goods)、优质工业与金融板块。
针对市场高度关注的科技与AI主线,出现在大摩‘高质量+盈利上修’筛选名单中的包括Alphabet、苹果、博通、美光等。
大摩测算,纳入租赁投资后,2027年全球主要云厂商AI相关投资总额约1.6万亿美元(纯现金资本开支口径约1.58万亿美元)。仅2027年一年,AI资本支出就将贡献标普500成分股新增营收增幅的四分之一(约2个百分点)。
此外,横向对比来看,摩根大通策略团队(Mislav Matejka领军)也补充了流动性视角的支撑:若美债收益率随通胀及利率预期逐步趋稳,将有助于遏制美股整体的市盈率收缩,显著减轻高成长性AI企业的融资压力,为美股从内部调整走向整体修复提供实质性底座。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96