物理AI爆发!长盈精密20CM涨停,胜宏科技涨超7%,消费电子ETF汇添富(159178)标的指数涨近4%!苹果首款触屏MacBook来了!



 收藏
 举报
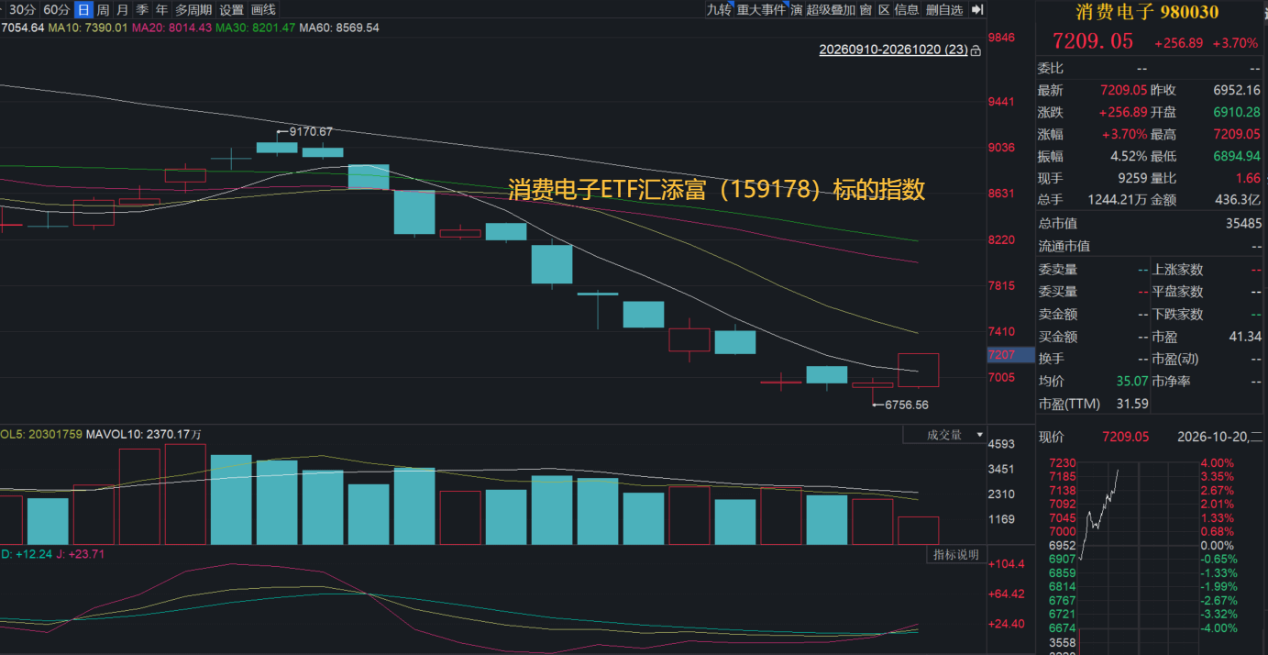
10月20日,A股市场震荡分化,在物理AI概念提振下,消费电子板块强势反攻!截至10:47,“存储+PCB+MLCC”含量高的消费电子ETF汇添富(159178)标的指数——国证消费电子主题指数强势反弹,涨近4%!
消费电子ETF汇添富(159178) 标的指数成分股多数上涨:长盈精密20CM涨停,胜宏科技涨超7%,立讯精密涨近4%,江丰电子涨超4%,长电科技、东山精密涨近3%,佰维存储涨超2%,兆易创新涨近2%.
【 消费电子ETF汇添富(159178) 标的指数前十大成分股】
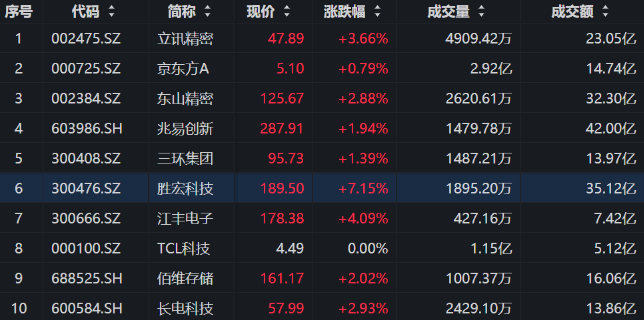
注:成分股仅做展示,不作为个股推介。
消息面上,个股方面,消费电子产业链企业近期密集开启回购!鹏鼎控股公告,拟以3亿元至5亿元回购公司股份。生益电子公告,拟1亿元至2亿元回购公司股份。
业绩端,中国巨石10月19日公告,2026年第三季度营业收入69.19亿元,同比增长44.30%;归母净利润24.12亿元,同比增长173.80%;扣非净利润24.06亿元,同比增长163.98%。2026年前三季度营业收入180.78亿元,同比增长30.02%;归母净利润53.46亿元,同比增长108.15%;扣非净利润53.13亿元,同比增长103.39%。
AI驱动PCB龙头利润爆发,产业链普遍预喜。10月15日,沪电股份发布公告称,收到控股股东提议函,建议公司在符合利润分配条件的前提下,2026年度现金分红总额不低于22亿元。沪电股份预计2026年前三季度归母净利润54.5亿至57亿元,同比增长100.54%—109.74%,单季度净利润有望再创新高。
协创数据公告,全资子公司协创智算签署不超过374.9亿元算力云服务协议。
物理AI概念爆发!当地时间10月20日至22日,英伟达GTC大会将在德国柏林举行,黄仁勋将在21日发表主题演讲。本届GTC把重心从“卖GPU”进一步推向“卖AI工厂”,据官方介绍,大会将聚焦加速计算、智能体AI、物理AI、机器人、开源模型、AI基础设施等方向。
终端方面,苹果公司确认,将于10月28日举行新品发布会,届时计划推出公司首款触屏MacBook。苹果还将推出一款搭载M6芯片的新款入门级MacBook Pro、更新版iMac,以及配备OLED屏幕的升级版iPad mini。
存储方面,美光科技宣布,将于当地时间10月21日上午8时举办技术网络研讨会,由公司总裁兼首席技术与产品官Scott DeBoer主讲,讨论DRAM、HBM及NAND领域的技术创新。
据报道,应英伟达要求,三星电子将采用台积电3nm工艺为英伟达的下一代定制HBM生产基础芯片,这将是三星首次与台积电在HBM制造阶段展开合作。英伟达希望其基础芯片仅采用台积电的3nm工艺,从而无需单独验证各厂商的样品。
TrendForce数据显示,2026年Q4普通DRAM合约价环比涨10%—15%,计入HBM后整体DRAM合约价环比涨15%—20%,NAND合约价同步上行15%—20%,企业级SSD单项涨幅更达23%—28%。
元件方面,村田表示,因AI服务器用MLCC需求急速增长,公司将扩建MLCC工厂,且正评估提前执行投资计划。原先预估岛根县出云市工厂产能要到2030年才会满载,如今可能提前至今年就达到满载。村田此前已宣布截至2027年度两年间对MLCC设备投资约800亿日元,目前正与设备厂商协商,计划在10月底上半财年财报公布前敲定扩产细节。
AI服务器、高速交换机等新需求正在重塑电子元件的价值分配。相较传统消费电子需求的周期波动,高端PCB与MLCC同时出现产品升级、供给趋紧和价格上行,成为板块中景气确定性较强的两条主线。
【元件方面:产能转向高端,MLCC涨价沿产业链传导】
AI服务器对高容、高规格MLCC的需求增长,改变了头部厂商的产能安排。万联证券指出,村田正评估扩建MLCC工厂,并考虑提前执行投资计划,以满足服务器相关需求;其报告援引的企业表态称,原先预计到2030年才会满载的部分工厂产能,可能更早达到满载。扩产信号反映出厂商对高端需求的重视,但从建厂到稳定供货仍需要时间,不能把计划中的新产能当成已经释放的供给。
需求被提前锁定,也会影响厂商对现有产品线的选择。开源证券指出,三星电机已签署多份延伸至2027年底的MLCC长期供货协议;村田则启动部分消费级、车规级料号的产品线优化。开源证券认为,头部厂商将更多资源投向服务器级高容产品,可能使消费级产品的供应和报价受到影响。不过,原有料号退出有较长的客户确认和最后下单周期,产线转换并非一夜之间完成。对国内厂商而言,机会也不是简单地承接所有转出的订单,而是能否持续满足客户对规格、交付和品质的要求。
价格端来看,开源证券指出,2026年以来多家海外原厂先后对不同规格MLCC调价,,四季度消费级中高容产品报价仍有上行可能。但与此同时,部分涨价后出现“渠道加单、代工厂实际订单下滑”的背离:代理商可能为防范后续涨价而提前囤货,渠道订单因此不能完全代表终端需求。开源证券认为,这轮景气能走多远,不能只看涨价函,还要看服务器长协是否持续执行、消费级实际出货是否跟上,以及国内厂商的提价能否体现在收入和利润中。若扩产逐步落地或渠道库存转为消化,供需紧张程度也可能变化。
(来源:万联证券20261019《电子行业跟踪报告:村田计划扩建MLCC工厂,台积电扩产计划稳步推进》;开源证券20261008《电子行业点评报告:三星电机再签长协,国内MLCC原厂Q3涨价有望兑现》)
【终端方面:折叠屏叩响高端换机市场,需求正待验证】
元件涨价传导至整机,正在考验手机厂商的产品策略。国元证券援引Omdia初步数据指出,存储器涨价推高整机成本,使部分厂商减少低利润机型出货,转而争取更高售价和更好的产品结构。
折叠屏正是一次检验。国元证券指出,苹果首款折叠屏手机iPhone Duo于10月16日开放预购后,多个版本的预计交付时间延长至2027年1月;其起售价为1999美元。预购表现上来看,国海证券认为随着产能和良率逐步提升,折叠屏有望为超薄玻璃、铰链等新增零部件带来需求。相较常规直板机,折叠结构增加了屏幕、铰链和盖板材料的制造难度,也可能提高相关零部件的单机价值。因此,即使行业总出货没有明显增长,成功放量的高端机型仍可能为供应链带来结构性增量。
此外,国元证券指出,苹果尚未披露实际订单量和首批备货规模,交付延后也可能与初期供货有限、制造难度或良率有关。后续应继续观察实际激活量、产能爬坡、退货情况和消费者使用反馈,从而判断折叠屏能否从首发热度走向稳定销售。
对于产业链而言,能够稳定供应折叠OLED、铰链、盖板材料和精密组装的企业,才有机会将更高的零部件价值转化为收入;如果良率不足,复杂工艺也可能先表现为成本上升。折叠屏的意义,在于验证高端形态创新能否带来可持续的换机需求。在验证完成前,预购、交付与最终销售应分开看待。
(来源:国元证券20261019《半导体与半导体生产设备行业周报:电子板块普遍回调,存储与AI互连产业链仍具景气支撑》;国海证券20261020《电子行业周报:关注强业绩兑现的SoC、PCB、被动件》)
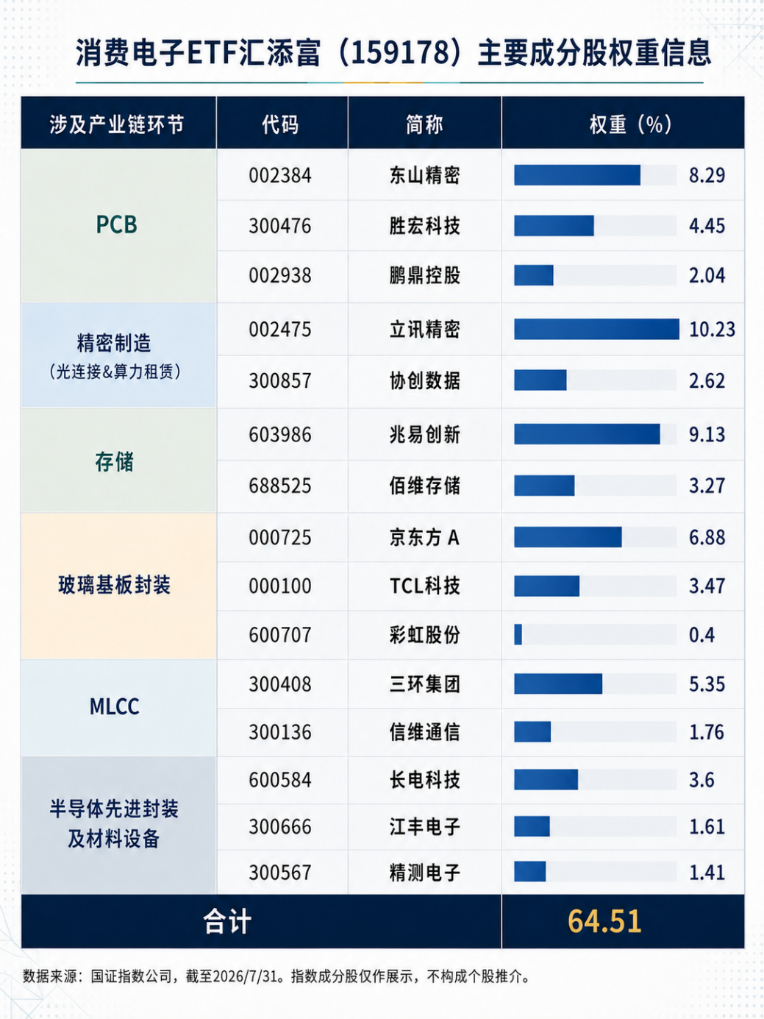
把握AI硬件超级周期,一键布局消费电子龙头!消费电子ETF汇添富(159178)迎“AI终端创新+存储涨价+政策刺激”三重催化!标的指数“存储”+“PCB”含量同类领先,亦囊括三环集团等MLCC龙头!覆盖立讯精密、胜宏科技、兆易创新、东山精密、京东方A等,囊括上游关键元器件与中游组装龙头,把握从上游存储/PCB到整机龙头的全景机遇!
风险提示:基金有风险,投资需谨慎。本材料仅为宣传材料,不作为任何法律文件。我国基金运作时间较短,不能反映股市发展的所有阶段。投资有风险,基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。投资人应当认真阅读《基金合同》、《招募说明书》和《产品资料概要》等基金法律文件,基金管理人提醒投资人基金投资的“买者自负”原则。本基金属于中高风险等级(R4)产品,适合经客户风险承受等级测评后结果为进取型(C4)及以上的投资者,客户-产品风险等级匹配规则详见汇添富官网。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96