深海动态缆市场展望:销售额4.36亿美元,浮式风电驱动增长


 收藏
 举报
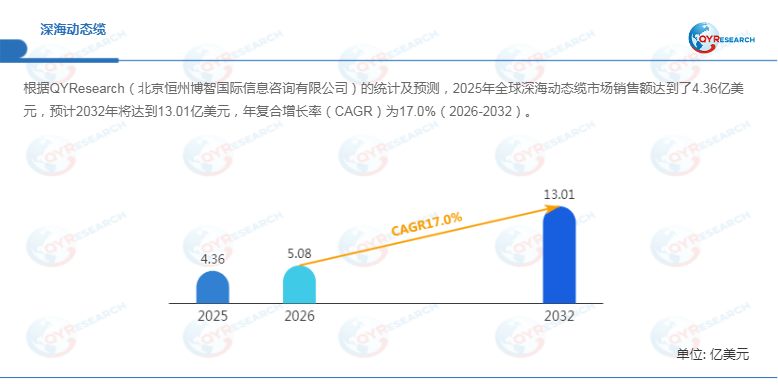
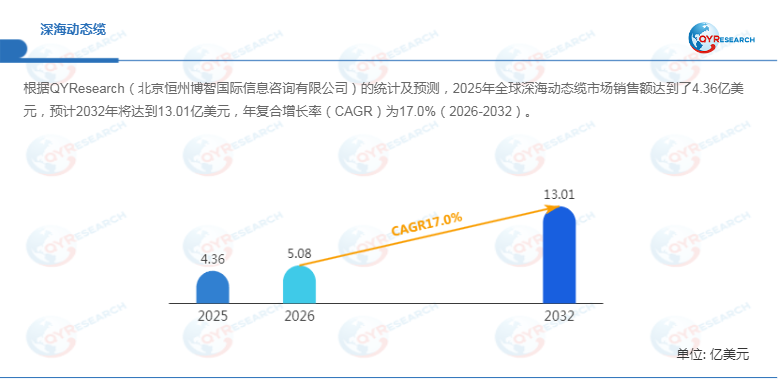
根据QYResearch的统计及预测,2025年全球深海动态缆市场销售额达到4.36亿美元,预计2032年将增至13.01亿美元,2026—2032年复合年增长率(CAGR)为17.0%。随着浮式海上风电向深远海发展,以及海洋油气电气化、海上制氢和海洋能项目持续推进,深海动态缆正由中压、定制化电缆向高电压、大容量及系统集成方案升级。未来市场竞争将不仅取决于电缆制造能力,还将集中于抗疲劳设计、全尺寸试验验证、附件集成、海上安装和全生命周期服务。
产品定位与技术发展:从电缆制造走向系统集成
深海动态缆是用于深水海洋环境、需长期承受浮式设施运动,以及波浪、海流和风载所引发周期性位移与机械载荷的海底电缆,主要连接浮式风机、浮式升压站、海上油气生产设施与海床固定端、海底设备或静态海缆系统,实现电力传输,并可集成通信、监测和控制信号功能。
产品通常由导体、绝缘与屏蔽系统、阻水结构、铠装加强层和外护套组成,依靠柔性导体、抗疲劳材料及强化结构,抵御反复弯曲、拉伸、扭转、挤压、海水压力、腐蚀与磨损。其设计还需与悬挂端接、弯曲加强件、弯曲限制件、浮力模块及海床触地点布局协同,控制张力和弯曲曲率,保障长期运行中的电气完整性、机械强度、密封性能和抗疲劳能力。
当前,35 kV以上至66 kV仍是主要商业电压区间,欧洲在浮式风电及高压动态缆应用方面较为成熟,浮式海上风电是主要增长来源,海洋油气则积累了较成熟的高压运行经验。随着大型风机和商业化风电场发展,66 kV以上产品的重要性持续提升。
市场驱动力:浮式风电与海洋能源拓展应用空间
首先,海上风电向深水、远海延伸,推动动态阵列缆和动态送出缆需求增长。随着固定式基础在部分深水场址的技术经济性下降,浮式风机和浮式升压站需要通过动态电缆连接海床设施。风机单机容量提升、场区间距扩大及项目规模增长,将带动导体截面、电压等级和单套系统价值上升。
其次,海洋油气电气化形成相对稳定的需求。动态缆可连接岸上电网、静态海缆或邻近设施,为浮式平台、海底泵和压缩机供电,降低对海上自备发电的依赖。此外,波浪能、潮流能、海上制氢、浮式能源枢纽及海上储能等场景,也有望逐步扩大动态缆的应用范围。
技术升级与细分市场:高压化、轻量化和抗疲劳并进
现阶段商业产品主要包括33 kV和66 kV动态阵列缆,132 kV和145 kV系统正推进验证与产业化,高压浮式送出技术则向245 kV交流系统发展;320 kV和525 kV浮式直流连接仍处于关键技术开发阶段。更高电压有望减少阵列回路数量、适配更大功率风机,并提升项目电缆系统价值,但技术成熟度和商业部署进度仍需分别评估。
产品设计已不再是简单增加静态海缆铠装,而是统筹电气、机械、水动力和附件接口。主要升级方向包括柔性导体、湿式或抗疲劳干式阻水方案、无铅径向阻水层、优化铠装、降低悬垂重量、改善弯曲性能,以及适配懒波形和系泊支撑构型。验证体系也更加严格,需通过全尺寸弯曲、拉伸、扭转和疲劳试验模拟长期波浪载荷。
按系统功能,动态阵列间电缆是浮式风电当前商业化程度较高的细分产品,主要采用35 kV以上至66 kV方案,其中66 kV三芯交流结构较为常见,并可集成光纤。动态送出电缆目前规模相对较小,但单套价值较高,需满足更高电压、更大导体截面和更复杂终端系统的要求。其他细分产品主要服务于海洋油气、海洋能和浮式工业设施。按电压划分,35 kV及以下适用于小型装置及专用连接;35 kV以上至66 kV构成当前主要商业区间;66 kV以上则是重要升级方向。
产业链与核心风险:疲劳寿命决定系统可靠性
上游主要包括铜、铝导体,XLPE与EPR绝缘材料,半导电材料、阻水带及阻水粉、径向阻水层、铠装钢丝、填充与护套材料、光纤和终端材料。中游涵盖电气设计、动态与水动力分析、电缆制造、成缆铠装、附件集成、机械验证、电气测试和交付工程;下游客户包括浮式风电开发商、风机与浮式基础供应商、海上输电运营商、油气企业、海底生产系统厂商、海洋能开发商及EPCI承包商。
行业核心技术难点是控制整套缆系统的累计疲劳损伤,而非单独满足导体或绝缘性能。悬挂端、浮力模块过渡区和海床触地点容易出现载荷集中;曲率过大、铠装丝滑移、导体股线磨损、护套破损或水分侵入均可能导致提前失效。极端风暴、浮体偏移、浅水动态构型和复杂海床条件进一步增加设计不确定性。由于维修可能涉及停机、海上回收和专业船舶,在线监测、模型验证、加速疲劳试验、标准化接口及维修方案将成为关键能力。
此外,行业还面临工程设计与验证成本高、项目定制化程度高、标准化不足及专业产能有限等约束。动态缆需结合水深、浮体运动、风浪流、系泊系统和安装方案开展设计,难以在不同项目间直接复制;铜、铝及钢材价格波动也会影响成本。行业价值因此更多集中于抗疲劳系统设计、长长度无缺陷制造、验证证据、接口管理和安装就绪能力。
竞争格局与区域机会:欧洲领先,亚太加快布局
欧洲是深海动态缆商业应用较成熟的区域,挪威、英国、法国和葡萄牙拥有浮式风电及海洋油气电气化项目经验,并形成较完整的制造、工程和测试资源。主要供应商包括Prysmian、Nexans、NKT、JDR Cable Systems和Hellenic Cables。Prysmian已公布覆盖72.5 kV阵列系统至245 kV动态送出尾缆的产品组合;Nexans拥有早期浮式风电项目经验,JDR在动态阵列缆方面具有专业化优势,NKT则在高压海缆和海洋工程领域具备基础。JDR属于TFKable Group,统计市场参与者时需避免与集团重复计算。
亚太地区正加快本地化设计、制造、验证和安装能力建设。中国主要供应商包括亨通光电、东方电缆和中天科技;韩国的LS Cable & System、Taihan Cable & Solution,以及日本的Sumitomo Electric和Furukawa Electric也在推进相关产品和工程能力。2026年5月,LS Cable & System与韩国电力技术公司KEPCO E&C签署浮式海上风电合作备忘录,计划结合海缆技术与工程设计能力,推进系统方案协同。
2026年9月,TechnipFMC公布其66 kV浮式风电动态阵列缆通过CIGRE TB 862相关资格验证,产品设计覆盖最高350米水深、25年设计寿命,体现出第三方验证和长期疲劳可靠性在高端市场竞争中的重要性。同月,DeepOcean与TFKable Group宣布计划合作开发阵列缆一体化工程、采购、施工及安装服务,并规划专用敷缆船,显示行业正由单一电缆供货向集成化交付延伸。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96