韩国AI数据中心IPO首日暴跌32%,400倍超额认购热度为何失灵?


 收藏
 举报
韩国今年规模最大的KOSDAQ创业板IPO之一在上市首日遭遇重挫。
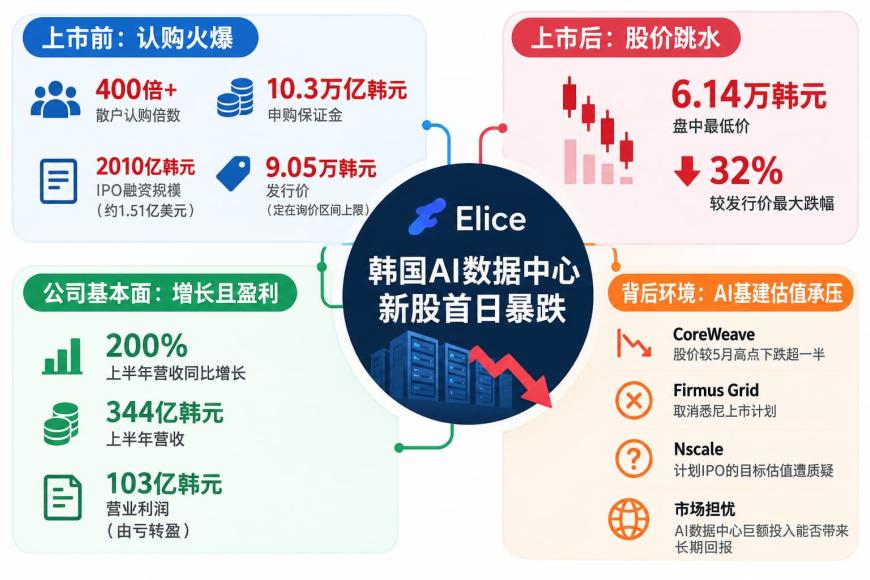
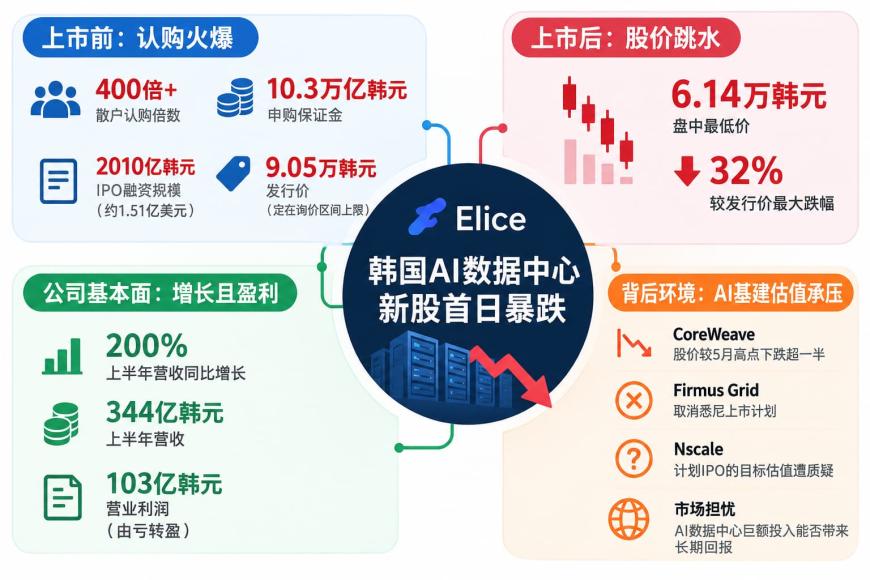
AI数据中心基础设施公司Elice周二登陆韩国KOSDAQ,股价盘中一度跌至6.14万韩元,较9.05万韩元的发行价下跌32%。上市前超过400倍的散户认购热度,没有延续到二级市场。
Elice此次IPO融资2010亿韩元,约合1.51亿美元,是KOSDAQ今年规模最大的首次公开募股。公司此前将发行价定在询价区间上限,对应上市后市值超过1万亿韩元。正式交易后,股价很快跌破发行价,显示投资者对AI基础设施企业的估值态度正在迅速转向。
10.3万亿韩元资金认购,上市首日仍跌三成
Elice上市前获得韩国散户投资者大规模追捧。约10.3万亿韩元资金进入申购保证金账户,面向散户的发行部分获得超过400倍认购,相当于认购资金规模达到此次IPO融资额的约51倍。
如此高的超额认购率,使Elice一度成为韩国IPO市场最受关注的新股之一。但发行阶段的资金热度没有转化为上市后的持续买盘。股价盘中最低跌至6.14万韩元,较发行价缩水近三分之一。
这场反差发生在Elice基本面快速改善之际。根据招股书,公司今年上半年营收同比增长200%,达到344亿韩元;同期实现103亿韩元营业利润,由此前亏损转为盈利;息税折旧摊销前利润升至232亿韩元,同比增加超过11倍。
Smartkarma分析师道格拉斯·金(Douglas Kim)预计,Elice今年销售额可能增长83%,营业利润率约为33%。这意味着,此次上市首日下跌很难简单归因于公司仍处于亏损阶段,市场对AI基础设施板块整体估值和资本投入强度的担忧正在影响新股定价。
Petra Capital Management管理合伙人兼首席投资官阿尔伯特·杨(Albert Yong)表示,Elice上市之际,美国市场对AI基础设施公司的情绪已经明显转弱,而且这一板块的市场情绪波动很大,有时与企业基本面出现脱节。
Zian Investment Management首席执行官金道俊(Kim Dojoon)则认为,CoreWeave近期的市场表现可能削弱了投资者情绪,但Elice的财务结构与CoreWeave存在明显差异,投资者无需因此将Elice视为特别高风险的公司。他同时指出,公司能否维持目前的盈利能力仍有待观察。
从编程教育转向AI云,IPO资金继续投向数据中心
Elice成立于2015年,由韩国科学技术院三名博士生创办,最初是一家编程教育平台,随后逐步转向AI云基础设施业务。
目前公司的产品和服务已经覆盖服务器、液冷芯片、云计算、网络设备和软件,并开发出面向高性能AI芯片集群的模块化数据中心平台,核心能力包括高密度供电系统和先进液冷技术。
Elice首席执行官金载元(Jae Won Kim)此前表示,公司计划利用此次IPO募集资金,在韩国及海外建设更多AI数据中心,并向全球全栈AI基础设施提供商转型。他称,此次IPO的目的之一,是为公司的扩张计划提供足够的资金能力。
这也使上市后的股价表现更加受到关注。AI数据中心行业需要持续投入服务器、GPU、电力、制冷设备以及数据中心建设资金,即使企业已经实现盈利,后续资本开支规模和融资成本仍可能持续影响估值。
Elice获得Vertex Ventures和Altos Ventures等风险投资机构支持,此次上市由未来资产证券和三星证券担任主承销商。
全球AI基础设施融资环境正在降温
Elice上市首日大跌,发生在全球AI基础设施公司资本市场表现普遍承压之际。
英伟达(NVDA.O)支持的澳大利亚数据中心运营商Firmus Grid本月已经取消备受关注的悉尼上市计划。投资者对融资成本、行业竞争以及巨额AI资本投入能否形成长期回报的担忧,正在影响相关企业的估值。
美国AI云计算公司CoreWeave(CRWV.O)的股价较5月高点已经下跌超过一半。AirTrunk推迟了原计划进行的数据中心房地产投资信托基金IPO,英国AI基础设施公司Nscale计划IPO时提出的目标估值也遭到投资者质疑。
这使Elice成为AI数据中心企业融资环境变化中的又一个观察样本。与部分仍处于大规模亏损阶段的同行相比,Elice已经实现营业盈利,同时拥有高速增长的营收,但超过400倍的新股认购仍未能阻止上市首日出现大幅折价。
此次交易也发生在韩国IPO市场相对低迷时期。彭博汇编数据显示,2026年以来首尔首次上市企业累计融资约14亿美元,明显低于此前三年每年超过30亿美元的水平。
Elice完成2010亿韩元融资后获得了继续建设AI数据中心所需的资金,但资本市场已经给出了另一组价格信号:发行阶段对AI概念的强劲认购需求,与上市后投资者愿意实际持有这类资产的估值水平,开始出现明显落差。
来源:金十数据


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96