Telkom Indonesia (Persero) Tbk PT(TLK)股票10月20日盘中上涨11.15%:关键驱动因素揭晓



 收藏
 举报
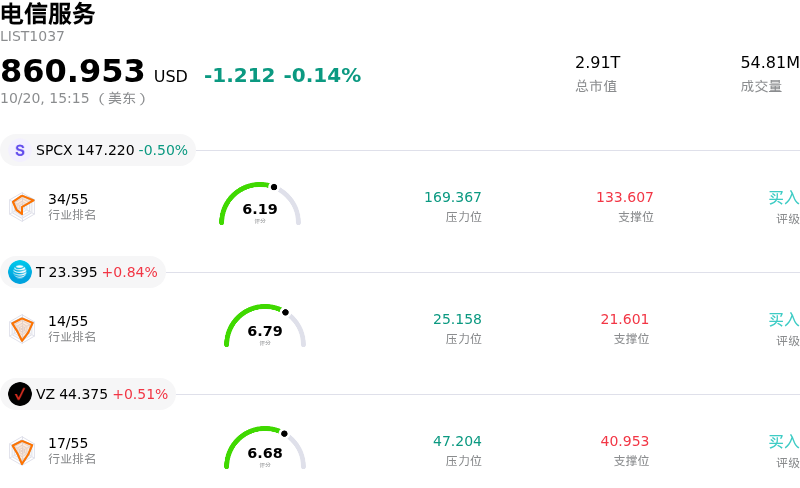
Telkom Indonesia (Persero) Tbk PT (TLK) 盘中上涨11.15%, 所属行业电信服务下跌0.14% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 SpaceX (SPCX) 下跌 0.56%;美国电话电报 (T) 上涨 0.84%;威瑞森通讯 (VZ) 上涨 0.51%。
今日是什么导致了Telkom Indonesia (Persero) Tbk PT(TLK)股价上涨?
印尼电信公司(PT Telkom Indonesia)ADR的强劲上涨动能,主要是由于在经历长期抛售压力并将股价推至深度超卖区域后,市场出现了强烈的逢低买盘。在此交易日之前,该公司的估值倍数处于历史低位,包括较低的预测市盈率和较高的股息率,相较于其历史平均水平和估计内在价值存在大幅折价。注重价值的市场参与者趁机利用这一安全边际入场,触发了强劲的技术性反弹与空头回补行情。
支撑投资者情绪的一个主要基本面催化剂,是印尼电信持续推进的结构性重组进展,特别是将其批发光纤互联业务拆分为 PT Telkom Infrastruktur Indonesia。通过将该业务打造为一家独立且中立于运营商的批发服务商,管理层旨在优化网络资产负载率、提升营业利润率,并为通过战略资本合作实现潜在变现铺平道路。分析师强调,在电信行业,剥离数字基础设施资产往往能获得更高的估值倍数,从而为释放资产负债表价值提供了切实的途径。
即将发布的第三季度财报前的投资者建仓也提供了额外的上涨动能。移动和企业部门严谨的套餐定价、产品简化以及积极的运营重组有望推动利润率扩张,这一预期提振了市场情绪。结合印尼国内市场的强劲表现,国际投资者积极重新评估了该股的风险收益特征,重塑了对这家电信巨头长期现金流韧性和股息前景的信心。
Telkom Indonesia (Persero) Tbk PT(TLK)技术分析
Telkom Indonesia (Persero) Tbk PT (TLK) 技术面来看,MACD(12,26,9)数值-0.269,处于卖出状态,RSI数值35.868处于中性状态,Williams%R数值51.163处于中性状态,注意关注。
Telkom Indonesia (Persero) Tbk PT(TLK)基本面分析
Telkom Indonesia (Persero) Tbk PT (TLK) 处于电信服务行业,最新年度营业收入$8.92B,处于行业19,净利润$1.06B,处于行业13。「公司简介」
近一月多位分析师给出公司评级为强力买入。目标价预测平均价为$17.00,最高价为$17.00,最低价为$17.00。
关于Telkom Indonesia (Persero) Tbk PT(TLK)的更多详情
公司特定风险:
- 外资流出与ADR沉重抛压:受印尼市场外资大幅流出以及相较亚洲同类电信同行更为剧烈的机构抛售压力影响,TLK股价日内跳空低开,一度暴跌高达13%并逼近52周低点(10.45美元)。
- 监管调查与财务不端行为风险:美国证监会(SEC)与司法部(DOJ)针对3.24亿美元缺乏经济实质的交易、潜在违反《反海外腐败法》(FCPA)以及历史财务报表会计欺诈发起的持续调查,继续构成严重的法律与声誉风险。
- 分析师下调评级与营收增长停滞:证券研究机构已下调该股评级并出具“减持/持有”评级,反映出对结构性营收增长停滞以及今年迄今股价大幅下跌超46%的担忧。
- 基础设施拆分与回购执行风险:该公司通过将其批发光纤连接业务剥离拆分至PT Telkom Infrastruktur Indonesia进行重组,这使其运营面临执行风险、初始资产利用率较低,以及向异议股东回购股份所需的现金流出风险。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96