美股深V反转!盘后两份超预期财报,再度点燃AI交易热情!SpaceX盘后大涨近7%,特斯拉合并大戏要来了?


 收藏
 举报
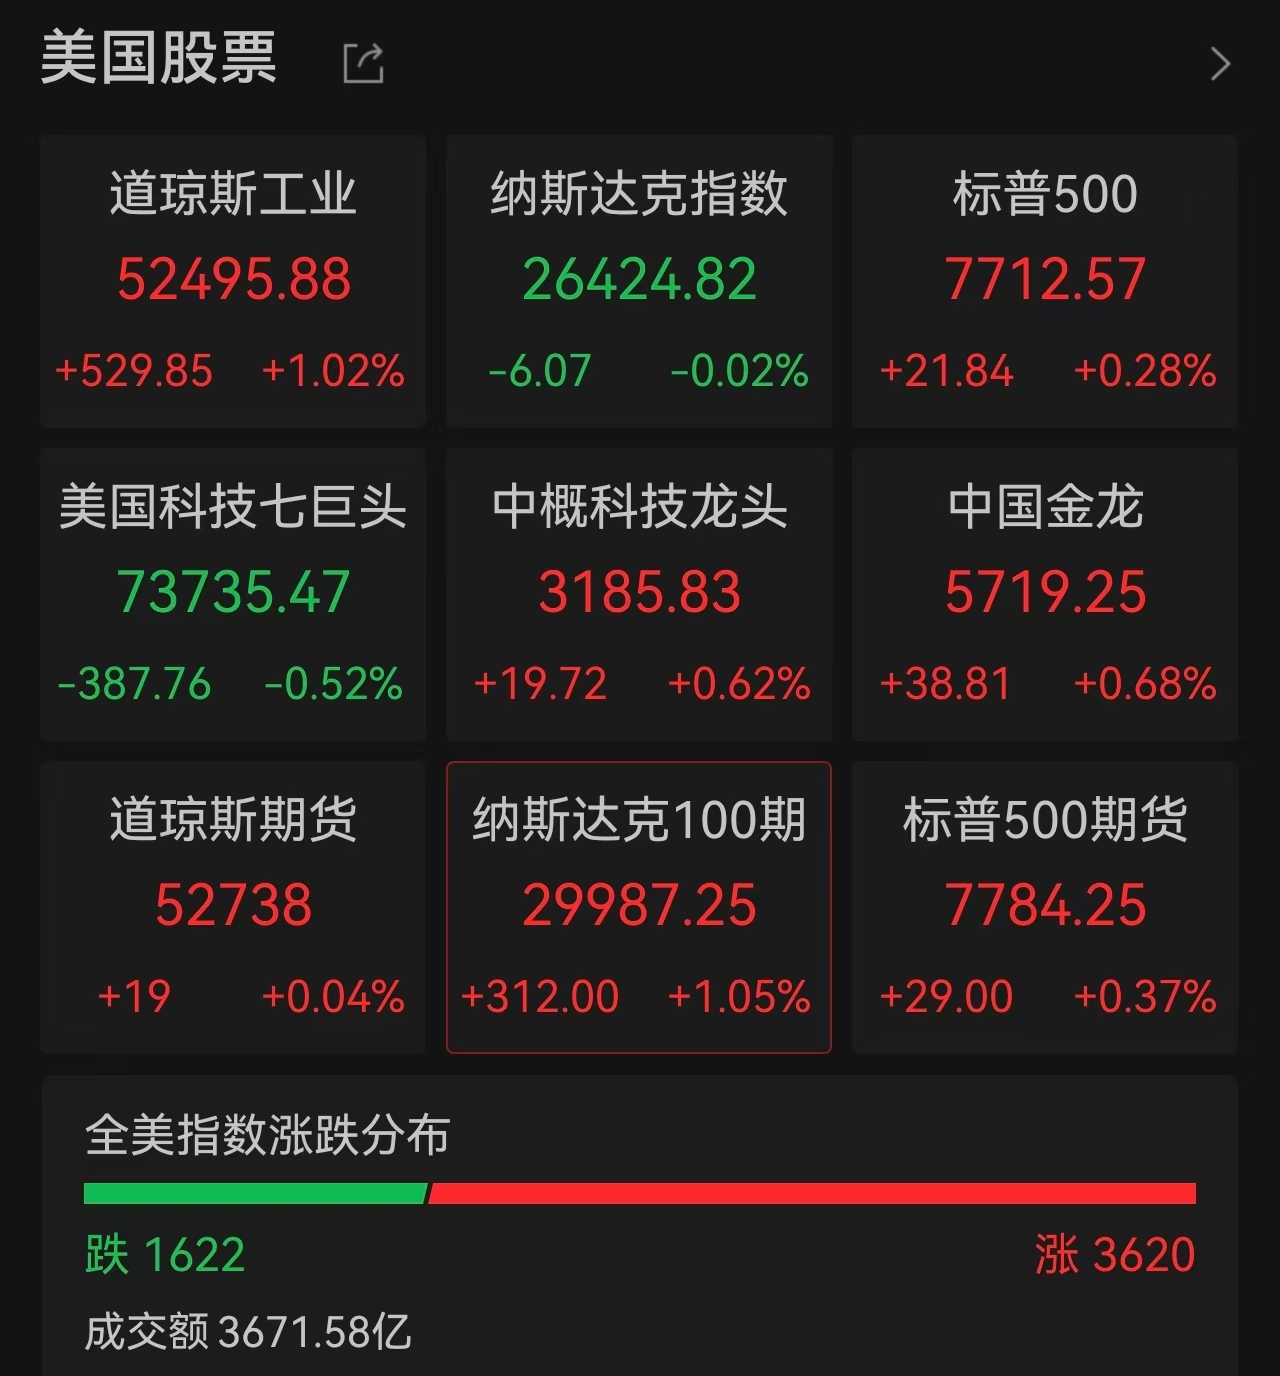
美东时间10月20日,美股市场上演极具张力的深V反转行情。道琼斯工业平均指数从日内跌近1%一路拉升,最终收涨529.85点,涨幅达1.02%,与微跌0.02%的纳斯达克综合指数形成显著分化。
盘后交易时段,两份大幅超预期的财报再度点燃AI赛道交易热情,叠加特斯拉与SpaceX潜在合并的重磅消息、中国资产集体走强,全球资本市场在隔夜迎来多重关键变量的集中释放。
盘面深V反转,板块轮动加剧
当日美股三大指数最终涨跌不一,标普500指数收涨0.28%,报7712.57点。盘面呈现清晰的板块轮动特征:资金从高估值成长板块向防御性与价值型板块迁移,标普500覆盖的11个板块中,医疗保健板块以约2.3%的涨幅领跑并创下历史新高,房地产、公用事业及金融板块同样表现稳健;反观信息技术板块下跌0.34%,通信服务板块下跌0.89%,成为拖累大盘的主要力量。
医药板块成为日内最大亮点。“药王” 礼来上涨3.49%,盘中创下历史新高,最新市值约1.21万亿美元,消息面上公司此前宣布针对儿童溃疡性结肠炎的Omvoh注射剂后期试验取得成功,计划扩大适应症。阿斯利康、诺和诺德、辉瑞等药企亦同步上涨,板块赚钱效应显著。工业板块同样贡献重要支撑,工业巨头3M收涨 5.82%,公司第三季度销售额66.00亿美元,调整后每股收益2.50美元,同比增长12%,同时上调全年业绩指引,并披露与亚马逊扩大数据中心光连接产品合作的进展。航空航天防务公司诺斯罗普・格鲁曼同样因财报超预期收涨4.57%。
大型科技股则多数承压,苹果、Meta、谷歌均跌超1%,微软微跌0.31%,英伟达小幅收跌0.29%,特斯拉逆势上涨1.54%,亚马逊微涨0.07%。半导体板块整体低迷,费城半导体指数收跌0.29%,科磊跌2.80%,SK海力士跌2.16%。此前连续下跌的云计算厂商 CoreWeave 同样走出深V行情,从日内跌超6%直线拉升至涨超6%,收盘回落至涨1.65%。
中国资产同步回暖,纳斯达克金龙中国指数收涨0.68%,AI概念股小i机器人涨超40%领涨全场,小鹏汽车涨7.60%,理想汽车涨5.67%,富时中国A50指数夜盘收涨0.27%。大宗商品端,国际油价显著回落,WTI原油期货收跌1.80%报101.79美元/桶,布伦特原油跌0.69%报108.79美元/桶。
盘后财报超预期 AI链再迎催化
真正搅动市场情绪的是盘后发布的两份重磅财报,直接扭转了日内科技股的低迷氛围。北京时间21日凌晨,马斯克旗下SpaceX发布上市后第二份季度财报,数据显示第三季度公司营收达145.80亿美元,同比大幅增长161%,显著高于分析师预期的127.20亿美元;单季实现净利润44.00亿美元,远超市场预期的15.70亿美元,较去年同期净亏损11亿美元的状态实现彻底扭亏,盈利拐点明确。
其中最具标志性的变化是,SpaceX第三季度AI营收同比增长逾9倍,达到75.60亿美元,首次超越太空业务成为公司最大收入来源。其AI收入主要来自向Anthropic、谷歌等AI厂商出租数据中心容量,业务模式更接近云服务提供商而非AI实验室。马斯克同时预计,到2027年底公司年度经常性收入将达到5000亿至1万亿美元。更受市场关注的是,马斯克透露SpaceX与特斯拉已成立特别委员会,研究潜在合并事宜,若最终落地将成为全球规模最大的企业合并交易。受多重利好推动,SpaceX盘后大涨近7%。
同日盘后,AI服务器龙头超微电脑同样交出超预期成绩单。公司将2027财年第一季度营收指引从此前的145亿 - 155亿美元大幅上调至185 亿 - 195亿美元,远超市场预期的149.90亿美元,同时将季度毛利率区间上调至12%-12.5%,高于此前10.4%-10.8%的预测,成为 AI 服务器需求依旧强劲的最新证据。消息发布后,超微电脑盘后跳涨近16%,带动AI产业链全线走强,CoreWeave盘后涨超5%,英伟达涨超2%,存储、光通信板块个股同步拉升。
多空分歧犹存 业绩成核心锚点
这场 “日内分化 + 盘后反转” 的行情背后,是当前市场对AI交易可持续性的分歧与验证。美国资管机构Direxion资本市场主管杰克・贝汉指出:“今年大部分时间里,市场愿意无视较高的利率,因为增长故事 —— 尤其是围绕AI的增长故事 —— 足以支撑这种态度。上周,我们看到这种关系开始受到考验。” 他认为,接下来超大规模云计算厂商的财报将是 “AI交易的下一场重大压力测试”,其中关于投资回报率、数据中心支出和2027年资本开支的指引,重要性甚至超过总体盈利数据。
日内科技股的走弱,一定程度上受风险偏好压制:韩国AI公司Elice上市首日大跌逾30%,叠加前期市场对AI投入回报周期的担忧,引发资金短期从高估值科技股撤离。而SpaceX与超微电脑的财报,恰好从算力基础设施端验证了AI需求的韧性 —— 科技巨头竞相建设数据中心的浪潮下,上游硬件与算力租赁服务商率先兑现业绩,这也为AI产业链的景气度提供了底层支撑。
与此同时,美联储加息预期的边际变化也在影响市场节奏。据芝商所 “美联储观察工具” 显示,市场对10月美联储会议加息的概率预期已从约27%降至16%,但12月加息预期仍超过89%。布鲁金斯学会高级研究员、美联储前副主席唐纳德・科恩表示,在通胀持续高于2%目标且存在自我强化风险的背景下,美联储下一步行动更可能是进一步加息,而非暂停。油价的回落则在一定程度上缓解了市场对通胀反弹的担忧,成为支撑风险资产的另一因素。
对于后续市场走向,机构间存在明显分歧。美国对冲基金Starboard Value首席执行官杰夫・史密斯认为,未来几年对价值股而言 “将会非常精彩”,其逻辑在于,在组织内部全面应用人工智能的公司,会通过提升效率更快地改善利润,价值股的盈利修复弹性将逐步显现。而成长股阵营则将希望寄托于AI业绩的持续兑现,盘后 AI 产业链的集体反弹,也说明市场资金并未彻底撤离科技赛道,只是从 “炒预期” 转向 “验业绩”。
接下来一段时间,市场将进入财报季的核心窗口期。微软、谷歌、亚马逊等云巨头的财报与资本开支指引,将直接决定AI交易能否重回主线;美联储10月议息会议的政策信号,将为年末利率路径定调。此外,特斯拉与SpaceX的合并进展、中东地缘局势对油价的扰动,也将成为影响全球风险偏好的重要变量。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96