丝印玻璃市场:全球销售额达7.57亿美元,功能化应用推动稳步增长


 收藏
 举报
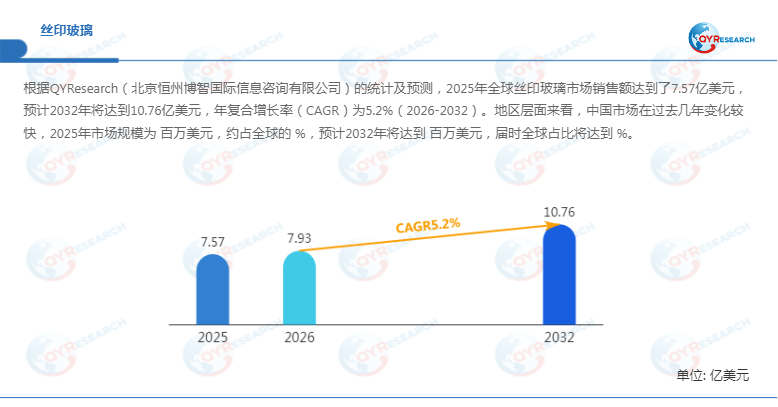
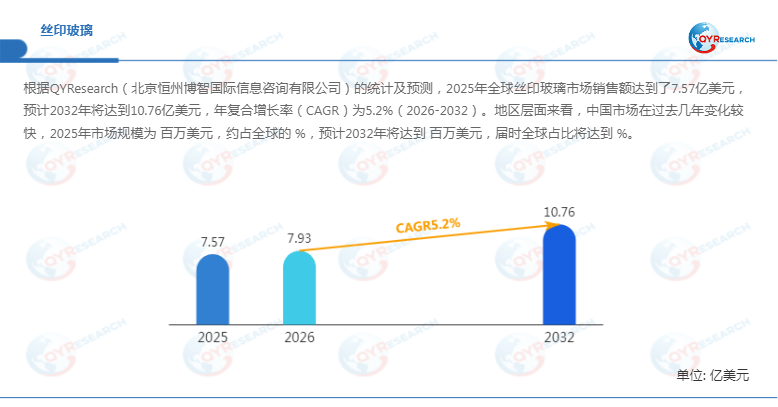
根据QYResearch的统计及预测,2025年全球丝印玻璃市场销售额达到7.57亿美元,预计到2032年将增长至10.76亿美元,2026—2032年年复合增长率(CAGR)为5.2%。随着建筑装饰、室内空间设计及商用玻璃应用持续发展,丝印玻璃正从传统装饰材料向兼具视觉设计、隐私保护与光线调节等功能的玻璃产品拓展。对于玻璃加工企业而言,如何在控制生产成本的同时提升图案精度、产品一致性及工艺适配能力,将成为把握市场机遇的重要方向。
丝印玻璃的产品特征与市场发展基础
丝印玻璃是一种兼具装饰性与功能性的加工玻璃,主要通过丝网印刷工艺将陶瓷油墨转移至玻璃表面,再经高温处理,使图案与玻璃表面形成牢固结合。与普通玻璃相比,丝印玻璃能够实现多样化的色彩、纹理及图案设计,并可根据应用需求调整透光效果和视觉遮蔽程度,因此广泛应用于建筑装饰、室内隔断、家具及其他玻璃制品。
从市场需求来看,建筑空间对个性化设计、视觉效果及使用功能的综合要求不断提高,为丝印玻璃提供了较为稳定的应用基础。商业建筑、办公空间和住宅装修对玻璃隔断、装饰面板及功能性玻璃的需求存在差异,推动生产商根据项目要求开发不同图案、颜色、尺寸及表面效果的产品。与此同时,终端客户对交付周期、加工精度和批次稳定性的要求,也促使行业逐步提升自动化生产与质量控制水平。
市场规模与区域竞争格局
根据QYResearch预测,全球丝印玻璃市场销售额将由2025年的7.57亿美元增长至2032年的10.76亿美元,2026—2032年CAGR为5.2%。这一增长预期反映出市场需求持续释放,但不同地区的建筑活动、加工产业基础、消费结构及贸易环境存在差异,区域市场的发展节奏并不完全一致。
从区域分布来看,原始资料重点覆盖北美、欧洲、中国、日本、印度和东南亚。北美和欧洲是重要的丝印玻璃生产地区,其市场表现与当地建筑玻璃加工能力、下游工程需求及供应商体系密切相关。中国市场近年来变化较快,国内玻璃制造及深加工产业链为产品供应提供了基础,同时,建筑装饰和室内设计等应用也为市场拓展创造了空间。不过,原始资料未提供中国2025年及2032年的具体市场规模、全球占比,也未列明各地区消费份额和未来增长率,因此相关指标仍需以完整统计数据核实,不宜直接推定。
从产业发展角度看,区域竞争不仅取决于产能规模,还受到产品质量、交付能力、加工工艺和客户认证等因素影响。对于面向跨国项目的供应商而言,建立稳定的原材料采购、质量追溯和跨区域交付体系,有助于增强供应链韧性。
产品类型与应用结构
按照产品类型,丝印玻璃主要分为高温丝印玻璃和低温丝印玻璃。其中,低温丝印玻璃在市场产品结构中占有重要地位,原始预测指出其到2032年的市场份额将达到一定水平,但具体比例尚未提供。两类产品的工艺路径和适用条件有所不同,实际选择通常需要综合考量玻璃基材、油墨体系、加工温度、图案效果及最终使用环境。
从技术层面看,丝印玻璃生产需要关注油墨与玻璃表面的结合效果、印刷图案的均匀性、色彩稳定性及后续加工过程中的质量变化。对于高温工艺,热处理过程与图案融合效果是重要控制环节;对于低温工艺,则需重点评估油墨附着力、耐久性及其与玻璃基材的匹配程度。企业需要根据订单规格和终端用途制定相应的工艺参数及检测标准,以降低色差、图案偏移、附着不良等质量风险。
按照应用领域,丝印玻璃市场主要分为家用和商用两类。家用领域包括家具、室内装饰及相关玻璃制品,产品需求通常更加重视外观设计、空间适配性和定制化程度;商用领域则涉及办公空间、商业场所及建筑装饰等应用,项目采购往往更关注规格一致性、批量交付和工程配合能力。原始资料指出,家用领域在2025年占有一定市场份额,并预计在未来几年保持相应增长,但具体份额及CAGR尚未披露,仍需进一步核实。
主要厂商与市场竞争态势
全球丝印玻璃市场参与者包括国际玻璃企业、区域性玻璃深加工企业及专业玻璃制品制造商。原始资料列出的主要厂商有AGC Inc.、Saint-Gobain、台玻集团、信义光伏玻璃、华美光电、青岛华帝玻璃、青岛迈高玻璃、山东朗森玻璃、山东文盛玻璃、深圳市焱龙玻璃、Shenzhen Dragon Glass、JNS Glass & Coatings、Oldcastle BuildingEnvelope、Ditto Sales, Inc.、PROGLASS、Tecnoglass Inc.、Cugher Glass和Elite Safety Glass。
从竞争逻辑看,行业企业的差异化能力主要体现在玻璃基材与印刷工艺的协同、定制化产品开发、质量控制以及项目交付服务等方面。具备规模化生产和多规格加工能力的企业,更有条件承接批量订单;专注细分市场的供应商,则可通过特色图案、工艺适配及灵活响应形成竞争优势。原始资料未明确列出2025年第一梯队的具体企业及其合计市场份额,也未提供第二梯队企业名单和份额,因此不宜对厂商排名及集中度作进一步量化判断。
贸易环境、技术升级与未来展望
2025年美国关税政策及相关贸易调整为全球经济和跨境供应链带来不确定性。对丝印玻璃行业而言,关税变化可能影响部分产品的出口成本、采购决策及区域供应链布局,但具体影响程度取决于产品归类、原产地、贸易目的地和适用政策。企业需要持续关注贸易规则变化,完善供应链风险评估,并结合市场需求、运输成本和交付周期优化生产与销售布局。
近期玻璃行业的技术发展也为丝印玻璃企业提供了参考。2026年6月,AGC与Saint-Gobain宣布合作推进大型混合电气化平板玻璃熔炉项目,目标是降低平板玻璃生产过程中的直接二氧化碳排放,计划在西班牙阿维莱斯工厂实施相关项目。该举措属于上游平板玻璃生产领域的产业动态,并非丝印玻璃市场规模数据,但反映出玻璃产业链正在更加重视生产能效与低碳转型。
总体来看,2026—2032年全球丝印玻璃市场预计将保持稳步增长,建筑装饰及家用、商用场景的多样化需求将继续影响产品结构与竞争方向。未来,企业能否在印刷精度、产品耐久性、定制化服务、生产效率和供应链管理之间形成综合优势,将成为提升市场竞争力的关键。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96