超级智能点燃SpaceX业绩,“AI交易”应声反弹!DeepSeek开源新推理框架!润泽科技涨近4%,云计算ETF汇添富(159273)指数涨超1%!



 收藏
 举报
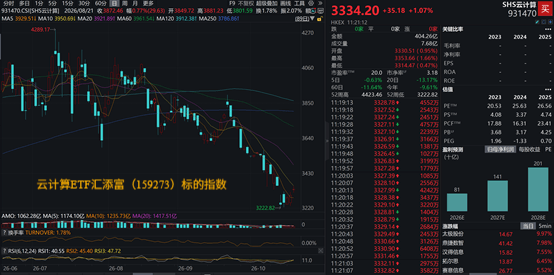
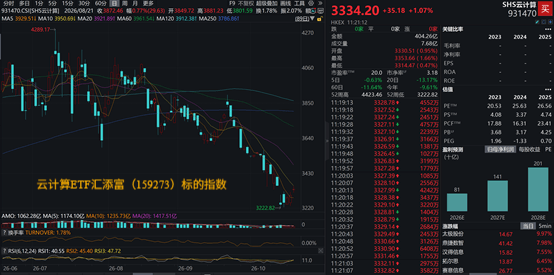
10月21日,SpaceX、超微电脑公布超预期财报,直接提振AI算力板块!A股市场反复震荡,光通信、CPO、及算力租赁等板块冲高!截至11:21,云计算ETF汇添富(159273)标的指数——中证沪港深云计算产业指数涨超1%!
云计算ETF汇添富(159273)标的指数热门成分股多数上涨:润泽科技涨近4%,浪潮信息涨近3%,紫光股份涨超2%,中科曙光、深信服涨超1%,阿里巴巴-W、金山办公小幅上涨;下跌方面,新易盛跌超2%,腾讯控股跌超1%。
【云计算ETF汇添富(159273)标的指数前十大成分股】
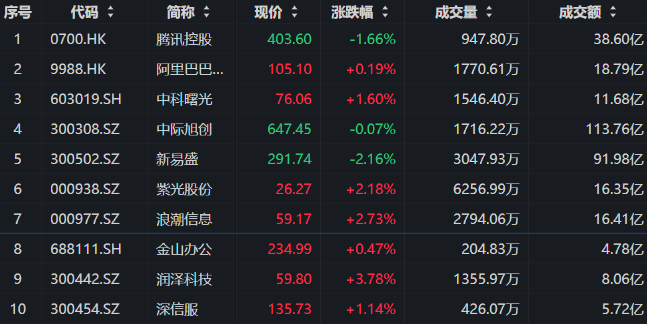
【截至11:24,注:成分股仅做展示,不作为个股推介】
国内消息面上,产业消息面,DeepSeek宣布全面开源内部推理框架DeepInfer,并同步开源生产级Token编解码组件,帮助开发者和企业优化大规模模型部署,降低AI服务的算力成本与能源消耗。DeepSeek表示,基于DeepInfer,已实现DeepSeekV4.1Flash高吞吐、低延迟的大规模推理服务。未来,DeepSeek新模型的推理代码及后续优化也将在此持续更新。
海外消息面上,美国两大科技巨头公布超预期财报,直接点燃AI算力产业链的情绪,带动科技板块大幅反弹!
当地时间10月21日,SpaceX发布财报显示,三季度营收145.8亿美元,同比增长161%,分析师预期128亿美元,超出华尔街预期并实现首次盈利。其中,超级智能业务收入同比飙升830%,首次成为公司最大的收入来源。SpaceX股价在周二盘后交易中上涨近8%。
SpaceX业绩电话会上,CEO马斯克表示,预计SpaceX到2027年底年度经常性收入(ARR)可达5000亿-1万亿美元,不排除明年AI运行算力超过20吉瓦(GW)的可能,并确认SpaceX和特斯拉成立了委员会在讨论合并。
同日,超微电脑公布2027财年第一季度初步业绩,第一财季净销售额初步估计为185亿至195亿美元,市场预计为149.9亿美元。 公司股价盘后涨超10%。 公司同时预估第一财季毛利率为12.0%至12.5%,高于10.4%至10.8%的原指引区间;营收预估亦高于原先145亿至155亿美元的指引区间。
融资端,据报道,今年上半年Anthropic 实现营收约163亿美元,上年同期为11亿美元。Anthropic在算力和基础设施上花费近90亿美元,高于去年同期的23亿美元。今年上半年Anthropic净亏损807亿美元,远超2025年全年420亿美元亏损。Anthropic未来数年可能再花费7500亿美元用于购买算力。
OpenAI正加快新一轮融资步伐,计划在竞争对手Anthropic预计于11月中旬上市前完成约300亿美元融资。OpenAI此轮融资估值可能超过1.4万亿美元,较今年3月的8520亿美元估值提高约64%。公司预计随着GPT-6 Astra模型推出,年化营收有望在年底增至700亿美元。
【超级智能狂飙“点燃”SpaceX业绩,具体怎么看?】
财报显示,SpaceX三季度几乎在收入和利润端全面跑赢市场预期。
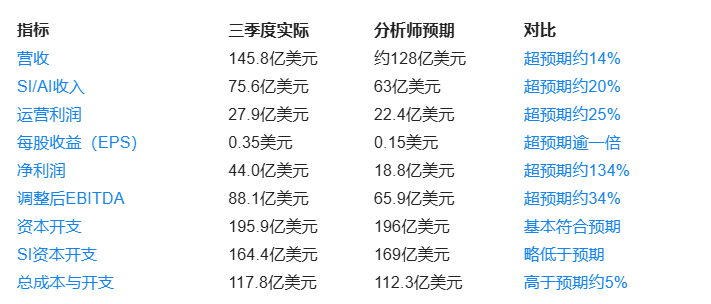
SpaceX第三季度资本支出达到195.9亿美元,较上年同期的68.8亿美元增长约185%,主要反映公司持续加大对超级智能计算基础设施的投资。
根据SpaceX首席财务官预测,公司明年第一季度营收将落在330亿至370亿美元区间,远超分析师平均预期的222亿美元。
此外,在上季度预测SpaceX将于今年年底实现1000亿美元年度经常性收入后,管理层进一步上调了预期。马斯克在电话会议上表示,Grok AI模型和产品的基础设施、云服务交易以及付费用户收入将使公司到明年年底的年度经常性收入达到5000亿美元至1万亿美元。
从细分业务上来看,这份财报最突出的变化是,SpaceX的增长引擎已经从传统火箭发射和“星链”(Starlink)互联业务,进一步转向AI领域业务“超级智能”(下称SI)。三季度SI收入达到75.6亿美元,同比暴增830%,较分析师预期的63亿美元高20%,并首次成为公司最大收入来源。
公司绝大部分利润仍来自连接业务(星链),该板块营收 52.48 亿美元,同比增 69%、环比增 22%,消费者收入 31.2 亿美元,政企客户收入 21.3 亿美元,营业利润 23.67 亿美元,同比增长 99%,调整后 EBITDA34.99 亿美元,同比增 82%;星链用户增长至 1360 万,发达市场带动用户扩张,全球已有超 3800 架飞机配备星链服务。
航天业务三季度营收 17.67 亿美元,同比增 6%、环比增 84%,其中发射服务收入 11.3 亿美元,同比上涨 13%,发射及开发业务收入 6.37 亿美元同比小幅下滑;受星舰项目持续研发投入影响,航天业务本季营业亏损 700 万美元,上年同期为盈利 2.59 亿美元。整体来看,星链是主要利润盘,AI 业务营收爆发并实现营业盈利,航天业务营收回暖但星舰研发拖累盈利,公司大幅上调收入预期的同时资本开支显著抬升。
【推理需求接棒资本开支,云计算进入算力服务化阶段】
全球云计算产业的增长逻辑正在发生变化:一端是云服务商继续扩大AI基础设施投入,另一端则是算力的交付方式由出售服务器资源、出租GPU时长,逐步转向按Token计费的推理服务。算力规模仍是产业扩张的基础,但能否提高利用率、降低单Token成本并形成持续收入,正成为云计算厂商新的竞争重点。
平安证券援引TrendForce数据预计,2026年全球前九大云服务商资本开支将达到9570亿美元,同比增长106%;2027年或进一步增至1.53万亿美元,同比增长60%。持续投入将直接拉动AI服务器需求:2026年全球AI服务器市场规模预计为4790亿美元,2027年有望增长92%至9200亿美元;AI服务器在整体服务器产值中的占比,也将由74.9%升至81.1%。这意味着云计算基础设施仍处于快速扩容期。
东方证券认为,AI产业重心正由大规模模型训练转向高频、持续的推理调用,Token也由技术单位转变为AI服务的核心计量和定价单位。国内大模型日均Token调用量两年半增长近5000倍;随着智能体开始自主拆解任务、调用工具并进行多轮推理,单次任务消耗的Token数量可能较普通问答增加数十倍甚至百倍。需求形态的变化,使数据中心不再只是提供GPU资源,而是逐步演变为“Token工厂”:通过模型适配、缓存复用、量化压缩、异构调度和集群运维,把底层算力封装成可以通过API调用、按实际Token量结算的标准化服务。
相较传统算力租赁,Token工厂交付的是推理结果而非硬件使用权,收入取决于Token产量与单价,成本则主要由GPU集群、能源及优化运维构成。东方证券测算,传统算力租赁毛利率通常为30%—40%,Token工厂服务增值毛利率可达40%—50%。因此,云计算产业下一阶段的核心并非单纯“堆算力”,而是将资本开支形成的算力资产转化为高吞吐、低时延、可持续计费的智能服务。具备大规模算力底座、云平台调度能力、推理优化技术和企业客户渠道的厂商,或更有能力分享AI推理商业化红利;但同时仍需关注Token价格竞争、算力供给扩张以及利用率不及预期等风险。
(来源:平安证券20261019《CSP持续加大资本投入,AI服务器产值延续高增态势》;东方证券20261018《Token工厂:AI推理商业化浪潮,算力资产的二次革命》)
Token经济爆火,关注A+H算力龙头全覆盖的云计算ETF汇添富(159273)!DeepSeek概念权重高达56%,算力租赁概念权重高达46%。一指横跨沪港深,全面布局AI算力驱动下的云计算历史性机遇,“既要”捕捉港股科技龙头的AI发展红利,“又要”踏准算力浪潮下的光模块爆发契机。云计算ETF汇添富(159273)标的指数涵盖硬件设备、云计算服务、IT服务、应用软件、数据中心运营、平台软件等领域,场外联接(A类:014543;C类:014544)
风险提示:基金有风险,投资需谨慎。本资料仅为宣传材料,不作为任何法律文件。投资有风险,基金管理人承诺以诚实信用、勤勉尽职的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。投资人购买基金时应详细阅读《基金合同》《招募说明书》《基金产品资料概要》等法律文件,了解基金的具体情况。基金管理人的其他基金业绩和其投资人员取得的过往业绩并不预示其未来表现。本基金由汇添富基金管理股份有限公司发行与管理,代销机构不承担产品的投资、兑付和风险管理责任。上述基金属于中高风险等级(R4)产品,适合经客户风险承受等级测评后结果为进取型(C4)及以上的投资者,客户-产品风险等级匹配规则详见汇添富官网。本基金投资范围包括港股,会面临因投资环境、投资标的、市场制度以及交易规则等差异带来的特有风险。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96