SpaceX年收入剑指万亿美元!Q3净利预增174%,澜起科技涨近6%!芯片ETF汇添富(516920)标的指数一度涨超2%!摩根大通重构中国AI估值框架



 收藏
 举报
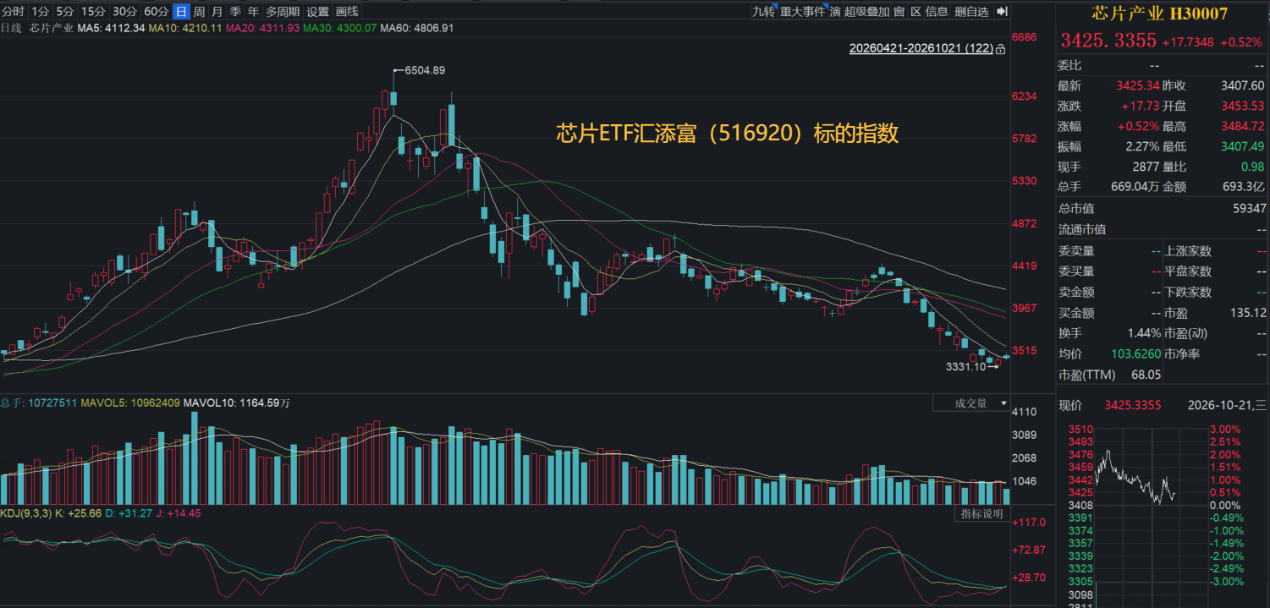
10月21日,海外科技巨头业绩超预期及半导体景气预期提振,芯片、光通信、算力等科技方向一度冲高。A股市场反复震荡,硬科技板块有所回暖。截至13:47,全场费率最低档的芯片ETF汇添富(516920)标的指数——中证芯片产业指数冲高后震荡回落,一度涨超2%,午后涨幅收窄,涨0.52%。
芯片ETF汇添富(516920)标的指数热门成分股涨跌互现:澜起科技涨近6%,兆易创新涨近2%,海光信息涨超1%,寒武纪小幅上涨;下跌方面,拓荆科技涨超2%,华海清科、中微公司跌近2%,中芯国际跌超1%。
【芯片ETF汇添富(516920)标的指数前十大成分股】
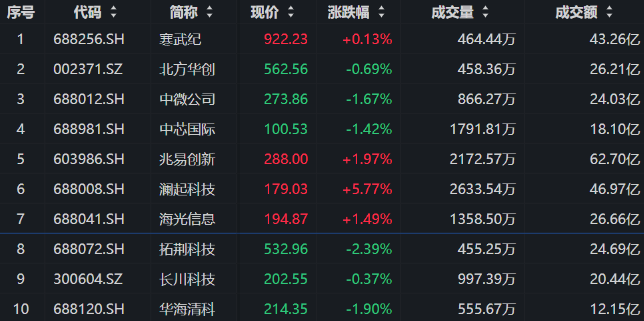
【截至13:47,注:成分股仅做展示,不作为个股推介】
消息面上,国内方面,业绩端,10月20日,澜起科技公告称,公司预计2026年第三季度实现归属于上市公司股东的净利润12亿元-13亿元,较上年同期增长153.6%-174.7%。
10月20日,天岳先进发布前三季度业绩公告。报告期内,公司实现营业收入15.59亿元,同比增长40.22%;归母净利润2721.62万元,同比增长2330.24%。单季度看,第三季度净利润0.86亿元,环比增长4434%;第三季度毛利率27.46%,8英寸产品收入占比超过50%。
国外方面,AI需求强劲信号频闪,SpaceX、超微电脑交“超预期答卷”回应AI景气度!
当地时间10月21日,SpaceX发布财报显示,三季度营收145.8亿美元,同比增长161%,分析师预期128亿美元,超出华尔街预期并实现首次盈利。其中,超级智能业务收入同比飙升830%,首次成为公司最大的收入来源。
在财报电话会上,马斯克对2027年底SpaceX年度经常性收入区间给出了一个惊人的预测:大概率在5000亿至10000亿美元。除此之外,马斯克还表示孟菲斯超级计算集群二期项目正在推进,今年剩余每个月可以上线约20万片GV300芯片,明年照此节奏,预计2027年能够新增10吉瓦算力。计划在第二季度末上线全球性能最强的训练集群,部署44万颗英伟达Rubin芯片,专门用于模型训练。
同日,人工智能服务器制造商超微电脑公布了强劲的初步季度业绩展望,带动股价飙升。超微预计,其第一财季的销售额将在185亿至195亿美元之间,大幅高于此前市场预计的145亿美元至155亿美元。这也意味着超微电脑的销售额有望在最新季度同比增长280%,环比增长超过70%。
摩根大通在近期公布的研究报告中首度扩大对中国AI价值链的覆盖,给出“建设性”行业评价,明确提出行业利润重心将由底层硬件基础设施加速向高附加值的模型与垂直应用层迁移。
摩根大通预测,2026年至2030年间,中国AI价值链累计经营溢利将达5440亿美元,行业年经营溢利将由2026年的270亿美元跃升至2030年的2430亿美元。在产业链利润分配方面,结构性重塑趋势确立:
据报道,韩国周三公布的数据显示,得益于AI热潮下半导体出口强劲, 10月前20天,芯片出口额同比飙升222.5%至275亿美元,创同期新高。韩国财政部长李炯日上周六表示,半导体行业的繁荣势头至少将持续到2027年。
【制造端:全球晶圆厂进入扩产周期,国产设备同时受益于需求增长与份额提升】
AI基础设施投资加速,正在推动半导体制造环节进入新一轮资本开支周期。中原证券援引SEMI预测,2026年全球半导体设备销售额将达到1659亿美元,同比增长23.2%,并有望在2028年增至2295亿美元。其中,2026年晶圆厂设备销售额预计增长23.1%至1439亿美元,2027年和2028年分别增长21.8%和14.1%,到2028年突破2000亿美元。与此同时,AI芯片对性能、功耗和可靠性的要求提升,也在带动后道设备需求:2026年全球测试设备销售额预计增长31%至153亿美元,封装设备销售额预计增长9.6%至67亿美元。
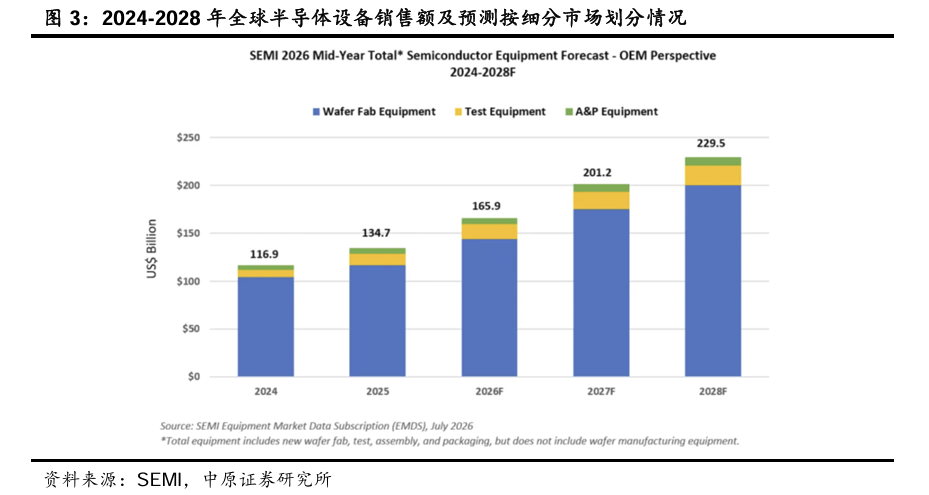
设备需求的核心增量来自先进逻辑和存储扩产。一方面,AI训练、推理及智能体应用增加了高带宽、高容量存储需求,SEMI预计2026年全球DRAM设备销售额增长39%至388亿美元,2028年进一步达到569亿美元;NAND设备销售额预计在2026年增长30.7%至139亿美元,2028年增至208亿美元。另一方面,三星、SK海力士及美光均规划扩大DRAM产能。中原证券指出,三星现有DRAM月产能约65万片,扩产项目完成后或增至约135万片;SK海力士规划到2030年将月产能提升至约100万片。全球存储厂商加速扩产,将直接增加刻蚀、薄膜沉积、清洗、量检测及测试等设备需求。
对国内设备厂商而言,本轮周期不仅意味着行业需求增长,也提供了国产替代和海外拓展的双重机会。国内已装机半导体设备国产化率由2020年前后不足10%提升至2025年的约35%,但光刻、量检测及涂胶显影等环节国产化率仍然较低,提升空间较大。同时,海外龙头扩产相对平稳,在全球订单增长、交付周期延长的情况下,国内厂商有望凭借新增产能承接更多订单。中原证券指出,部分国产设备企业已经实现初步出海突破。因此,设备环节的中期逻辑正由单纯进口替代,逐步延伸至产品线扩张、先进制程验证与海外放量。
(来源:中原证券20261020《半导体行业深度报告:AI驱动全球晶圆厂加速扩产,国产半导体设备厂商迎来高速成长期》)
【需求端:存储景气呈现结构性分化,AI互连成为另一条增长主线】
芯片需求呈现明显的结构性分化。国元证券指出,受高等级DDR颗粒供应偏紧影响,DDR5部分规格价格继续上涨:相比之下,DDR4多数规格价格基本持平,模组厂和终端厂担忧成本难以向消费者转嫁,因而严格控制库存;NAND方面,Flash Wafer贸易价与原厂报价持续倒挂,加之下游库存偏高,512Gb TLC及1Tb QLC产品在前期回落后维持横盘。
这一分化说明,存储景气更多由AI服务器、数据中心等高性能需求推动,尚未形成消费电子需求全面接力的普涨周期。高端DDR5、服务器存储与传统消费级NAND所处的供需环境并不相同,判断存储周期时需要同时观察产品结构、下游库存和终端成本承受能力。
除存储外,AI数据中心内部的高速互连正成为芯片产业另一条增长主线。随着数据中心带宽由800G向1.6T乃至3.2T演进,跨阻放大器、调制器驱动器、激光驱动器及线性均衡器等高速信号芯片需求随之增长。由此来看,芯片板块后续景气主线将更多集中在高性能存储、晶圆制造设备及高速互连芯片,而传统消费芯片能否接力,仍需等待终端出货与库存周期出现更明确改善。
(来源:国元证券20261019《半导体与半导体生产设备行业周报:电子板块普遍回调,存储与AI互连产业链仍具景气支撑》)
一键布局“科技之矛”,首选芯片ETF汇添富(516920)!芯片ETF汇添富(516920)跟踪的中证芯片产业指数包含芯片板块50只龙头股,综合覆盖设备材料、晶圆代工、设计、封测等芯片全产业链环节!
值得重点关注的是,芯片ETF汇添富(516920)的管理费率为0.15%,托管费率0.05%,为芯片主题ETF中费率最低档品种,仅为市场主流费率——“管理费率0.5%,托管费率0.1%”的三分之一,拉长时间看省到就是赚到!
风险提示:基金有风险,投资需谨慎。芯片ETF汇添富(516920)属于中高风险等级(R4)产品,适合经客户风险等级测评后结果为进取型(C4)及以上的投资者。文中提及个股仅为指数成份股客观展示列举,本文出现信息只作为参考,投资人须对任何自主决定的投资行为负责。本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96