转基因玉米新品种接连获批!国际鱼粉价格暴涨超75%!亚盛集团涨近2%,粮食ETF汇添富(159073)指数一度涨超1%!粮食产业将迎来怎样新变局?



 收藏
 举报
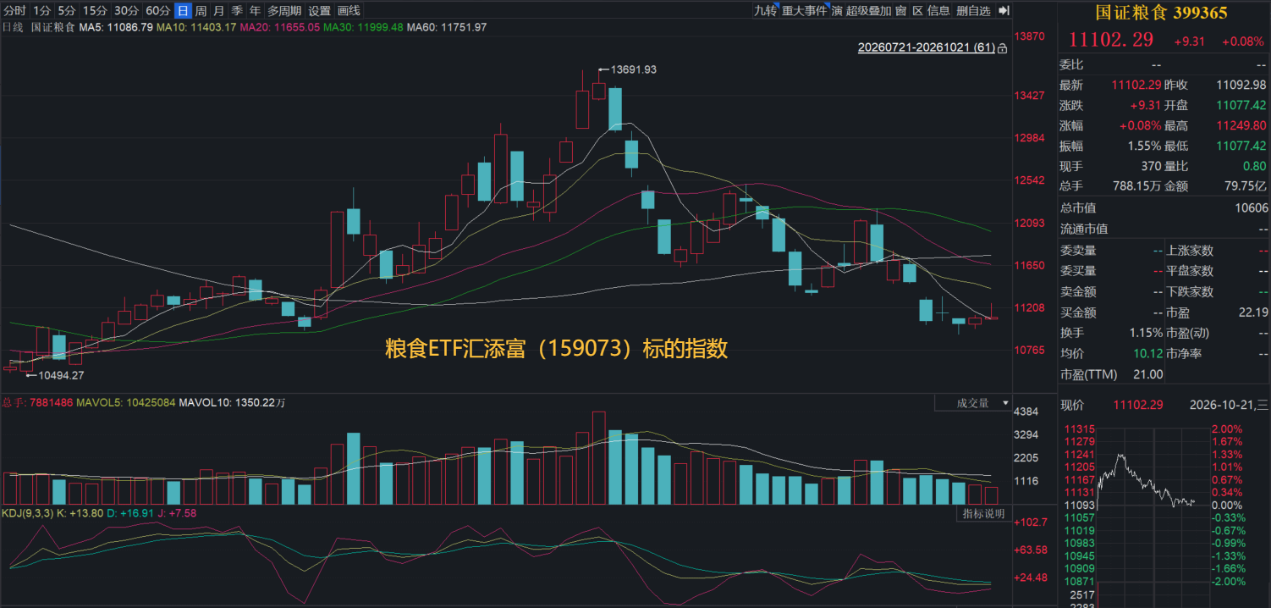
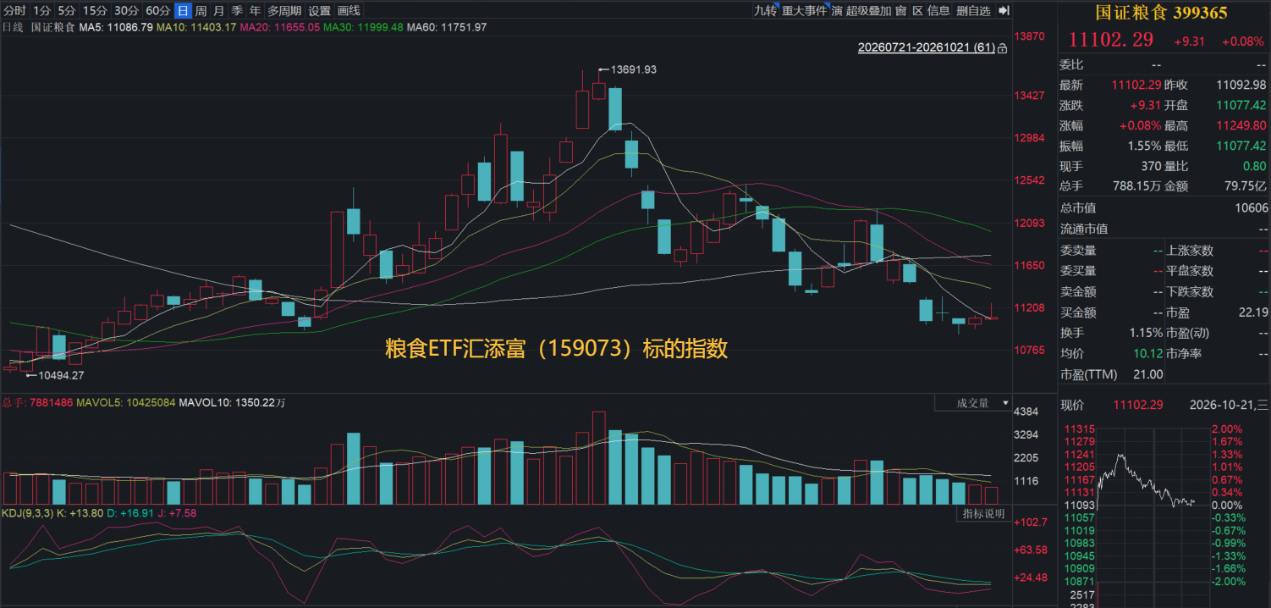
10月2日,A股市场呈现高开低走,受海外AI产业链业绩超预期提振,芯片、光通信等科技方向一度冲高,但随后市场抛压加大,三大指数集体翻绿。与此同时,粮食种植、种业、养殖及水产等农业细分方向表现活跃,日内冲高后小幅回落。
截至14:27,聚焦“粮食安全+种业振兴”的粮食ETF汇添富(159073)标的指数——国证粮食产业指数冲高回落,一度涨超1%,后涨幅收窄,红盘震荡!
粮食ETF汇添富(159073)标的指数热门成分股多数上涨:亚盛集团涨近2%,神农种业涨超1%,隆平高科、北大荒、农发种业、登海种业小幅上涨;下跌方面,诺普信、云天化跌超1%,海大集团跌近1%,苏垦农发小幅下跌。
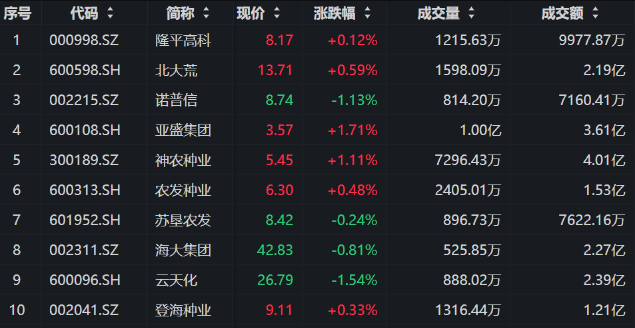
注:成分股仅做展示,不作为个股推介。
消息面上,国内方面,转基因品种审定密集落地。10月20日,农业农村部第1072号公告披露,敦煌种业联合中国农科院作物科学研究所选育的转基因玉米品种“敦玉323D” 经第五届国家农作物品种审定委员会第十二次会议审定通过,这是敦煌种业首个通过国家审定的转基因玉米品种。
康农种业两个转基因品种同日过审,品种矩阵进一步扩容。 康农种业自主培育的康农玉8009D、康农玉111DT正式通过国家审定,叠加此前已获国审的康农玉998D、康农20065KK,公司转基因玉米品种矩阵进一步完善,其中康农玉8009D适配黄淮海夏玉米区。
中晚稻最低收购价预案在一周内迅速扩展至六个主产省份。 10月14日,湖北、湖南率先启动2026年中晚稻最低收购价执行预案,湖北系近6年来首次实质性启动托市收购,首批公布20个收储库点。10月15日河南跟进,10月16日安徽启动,托市范围在三天内扩至四省。10月20日,国家粮食和物资储备局进一步同意在江苏、江西两省符合条件的地区启动预案。至此,一周之内中晚稻托市已覆盖鄂、湘、豫、皖、苏、赣六个主产省,中晚籼稻最低收购价统一为国标三等每斤1.29元。密集启动的节奏反映出新稻集中上市后阶段性供大于求的压力,政策入场意在兜住价格底部。
海外方面,受厄尔尼诺现象持续发酵影响,秘鲁近海海水升温,直接限制了当地核心鱼粉原料——鳀鱼的捕捞规模。根据行业及机构数据(如ING等)显示,全球鱼粉供给受到严重压制,导致国际鱼粉价格同比暴涨超75%。鱼粉作为水产养殖和饲料的核心原料,其价格走高直接改变了板块的成本与涨价预期,引发市场高度关注。
FAO首席经济学家明确表示,食品价格的影响将在今年年底至明年进一步显现,并可能贯穿2027年。国际谷物理事会高级经济学家警告,部分中东和非洲进口国此前因本地收成较好而暂缓国际采购,但随着当地供应消耗,未来几个月可能重新集中进入全球市场,若多个主要进口国同步增加采购,全球粮食贸易将面临更大的需求压力。联合国国际农业发展基金披露的数据显示,今年第三季度全球农产品价格已上涨13%,预计四季度和明年一季度还将进一步上涨。
【种业板块:转基因品种集中获批,产业进入商业化兑现阶段】
转基因品种审定进一步提速。中金公司指出,农业农村部近期审定通过60个转基因玉米、大豆品种,其中38个品种使用大北农转化体,占比63.3%,隆平高科、登海种业及中种集团等企业的相关品种亦获得审定。品种获批意味着转基因种业正由性状安全评价、试点示范,继续向品种推广和规模销售推进,后续关注重点将逐渐由“能否获批”转向实际推广面积、种子成交价格及产业链利润分配。
从供给结构看,种业竞争正由数量扩张转向大品种竞争。国盛证券指出,2026年玉米制种面积为358.5万亩,同比下降7%;受西北部分地区高温干旱影响,预计单产下降6.3%,新产玉米种子约14.3亿公斤。虽然整体制种面积收缩,但企业与品种间分化明显:部分头部企业主推品种逆势扩张,另有头部企业制种面积下降超过50%,中小企业普遍下调10%-35%;耐密、多抗、气候韧性较强的高产品种,以及转基因品种制种面积则有所增加。其中,密植品种MY73推广面积达到2894万亩,继续位居首位。
因此,种业商业化并非所有企业普遍受益,而是更有利于拥有优质转化体、成熟大品种矩阵和渠道推广能力的头部企业。随着玉米种子进入销售季,品种审定、制种安排和实际成交价将成为检验商业化效果的关键指标;若转基因种子形成合理溢价并实现持续扩面,种企收入增长将由销量与单价共同驱动。
(来源:中金公司20261018《农业周报:60个转基因品种过审,猪价跌破10元》;国盛证券20260921《农林牧渔行业周报:四季度政策密集期叠加厄尔尼诺,关注种业板块》)
【粮食板块:美国玉米产量上调,但全球玉米、小麦缺口仍未消失】
10月USDA报告上调美国玉米单产和产量预期,但全球玉米供需并未转向明显宽松。招商证券指出,2026/27年度全球玉米产量预期上调至12.94亿吨,总消费量约13.20亿吨,对应产需缺口仍有2672万吨。全球期末库存预计为2.80亿吨,较上年度下降8.7%;期末库销比为21.2%,同比下降2.05个百分点。美国增产缓解了短期供应担忧,但欧盟等地区减产,加之全球消费保持高位,玉米价格中期仍有基本面支撑。
小麦供需则更趋紧张。2026/27年度全球小麦产量预计为8.22亿吨,同比下降2.6%;总消费量约8.28亿吨,产需缺口扩大至551万吨。受黑海地区物流扰动影响,全球小麦出口量预计同比下降约8%至2.09亿吨,期末库销比降至33.3%。这意味着小麦不仅面临产量低于消费的压力,还存在贸易流通受限带来的区域性供应风险。
国内价格短期仍受新粮上市压制。财通证券数据显示,截至10月16日,全国小麦和玉米均价分别为2441元/吨和2252元/吨,周度分别上涨0.4%和下降1.1%,年初以来分别下降3.0%和4.2%。因此,主粮市场可能呈现“短期供应压力释放、中期全球平衡表收紧”的格局。
对饲料产业而言,当前玉米价格偏弱有助于缓解成本压力,但若全球库存继续下降、天气或贸易扰动放大,玉米及小麦价格中枢仍存在重新上行的可能。
(来源:招商证券20261012《农林牧渔行业USDA月度供需报告点评:美豆及玉米产量预期上修,全球玉米及小麦缺口仍存》;财通证券20261020《农业重点数据跟踪周报:10月USDA玉米产量调增,关注生猪产能去化》)
【粮食ETF汇添富(159073):锚定“粮食安全+种业振兴”双主线!】
气候风险抬升+粮食安全加码+种业科技迭代三重共振,粮食产业链迎来布局窗口!粮食ETF汇添富(159073)跟踪国证粮食产业指数,锚定“粮食安全+种业振兴”双主线,种植业占比高达56.7%!
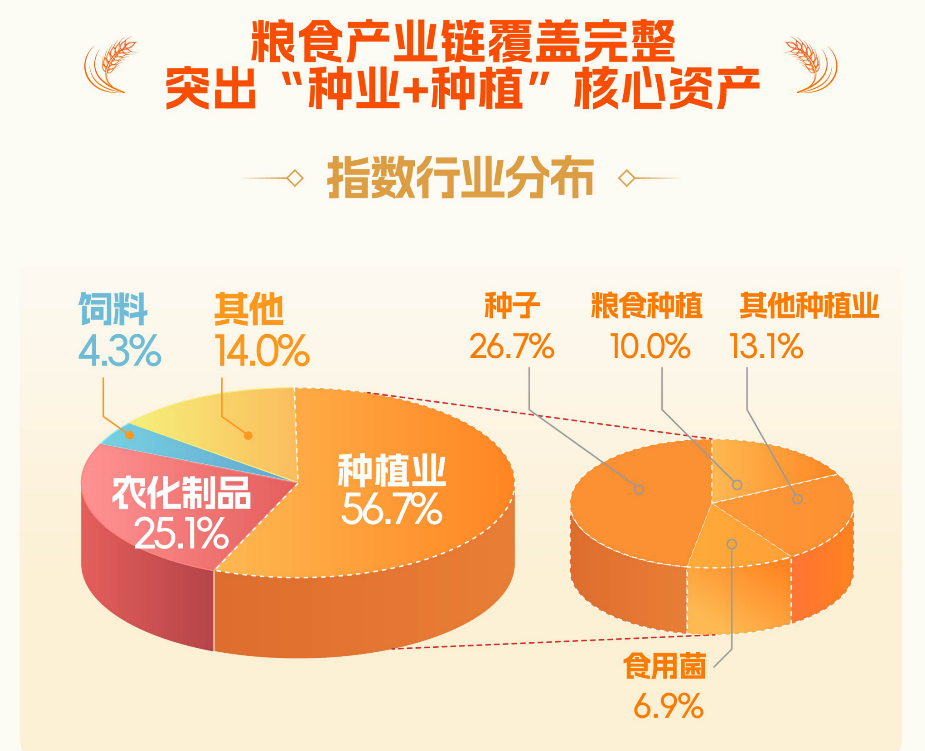
来源:国证指数,行业分类标准为申万二级指数、三级行业,截至2026/6/30。
【粮食ETF汇添富(159073)标的指数前十大权重股占比超47%!】
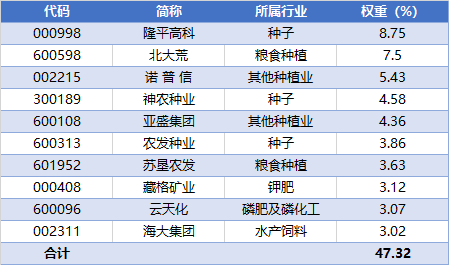
来源:国证指数公司,截至2026/8/18。指数成份股仅作展示,不构成个股推介,行业划分采用申万三级行业标准。
风险提示:基金有风险,投资需谨慎。投资人应当阅读《基金合同》《招募说明书》《产品资料概要》等法律文件,了解基金的风险收益特征,特别是特有风险,并根据自身投资目的、投资经验、资产状况等判断是否和自身风险承受能力相适应。基金管理人承诺以诚实信用、谨慎尽责的原则管理和运用基金资产,但不保证基金一定盈利或本金不受损失。以上基金均属于中等风险等级(R3)产品,适合经客户风险承受等级测评后结果为平衡型(C3)及以上的投资者。请投资者关注指数化投资的风险以及集中投资于指数成分股的持有风险,请关注部分指数成分股权重较大、集中度较高的风险,请关注指数化投资的风险、ETF运作风险、投资特定品种的特有风险等。文中提及个股仅为指数成份股客观展示列举,本文出现信息只作为参考,投资人须对任何自主决定的投资行为负责。本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.30%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96