港股收评:科指跌1.26%失守4000点,宁德时代重挫超11%带崩锂电产业链


 收藏
 举报
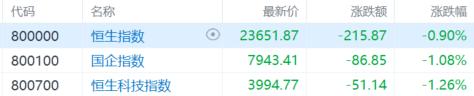
港股三大指数今日高开低走,午后持续下挫盘中均跌超1%以上,市场情绪持续低迷。截止收盘,恒生科技指数跌1.26%失守4000点大关,并且创下2024年10月以来新低,恒生指数、国企指数分别下跌0.9%及1.08%,二者同样刷新近期调整新低。
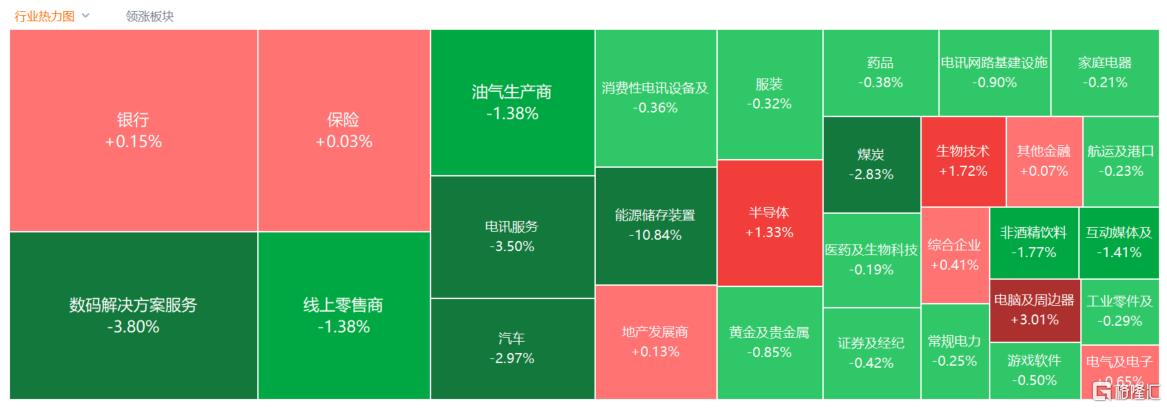
具体盘面上,早盘集体高开的大型科网股未能守住涨幅,午后全线转跌,其中腾讯跌4%失守400港元大关,刷新今年新低!京东、百度、阿里巴巴皆走低;宁德时代绩后重挫超11%,创2025年7月以来新低,直接拖累恒指和恒科指,并且带崩锂电全产业链;光伏龙头福耀玻璃绩后大跌6.5%压制光伏太阳能板块,三大运营商集体承压;汽车出口退税下调落地,压制板块情绪,北京汽车、奇瑞汽车跌幅居前,煤炭股、石油股等能源板块齐跌。
另一方面,存储概念股逆势走强,南方两倍做多三星电子逆势大涨近13%,澜起科技涨近9%,兆易创新等纷纷跟涨,香港本地银行股、航空股、生物医药股、建材水泥股部分保持活跃。
具体来看:
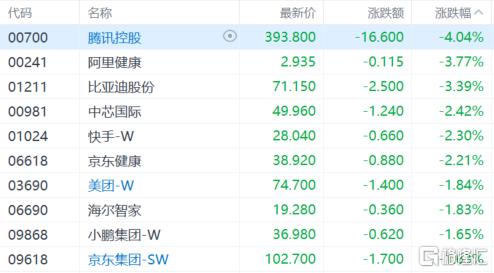
大型科技股集体大跌,腾讯控股跌超4%,阿里健康、比亚迪股份跌超3%,中芯国际、快手、京东健康跌超2%。
锂电池股下挫,宁德时代跌超11%,领跌板块,且再度刷新阶段新低!正力新能、龙蟠科技等跌超4%。
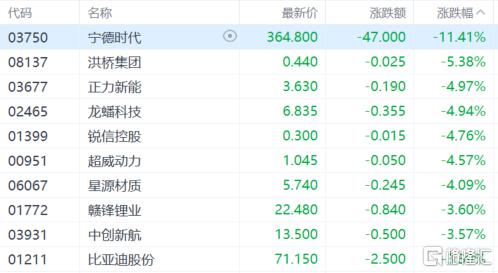
消息面上,10月20日晚宁德时代披露的三季报显示,第三季度归母净利润212.46亿元,同比仅增长14.54%,环比二季度下滑约5.8%,低于市场此前普遍预期的229-250亿元区间。毛利率降至20.69%,连续三个季度走低,创2022年四季度以来新低。摩根大通将宁德时代H股评级从“超配”下调至“中性”,目标价从725港元大幅砍至500港元。
光伏股部分走低,福耀玻璃跌超6%领衔下跌,蓝思科技、北京新能源国际跌超3%,信义玻璃、信义能源跌超2%。
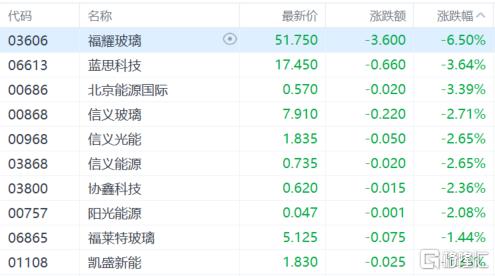
消息面上,福耀玻璃的大跌是个体业绩利空(汇兑拖累净利) 与光伏板块整体需求预期偏弱共振的结果。剔除汇兑后的经营利润实际微增,但市场在业绩披露窗口更倾向于先定价报表上的“同比下滑”。福耀玻璃10月20日晚披露的三季报显示:前三季度营收341.23亿元,同比增长2.46%;但归母净利润60.06亿元,同比下降14.97%;扣非净利润58.79亿元,同比下降15.06%。
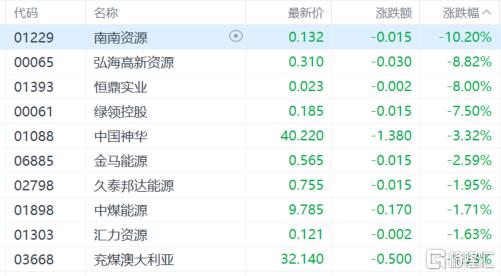
煤炭股大跌,南南资源跌超10%,弘海高新资源、恒鼎实业跌超8%,绿领控股跌超7%,中国神华跌超3%。
猪肉概念股持续活跃,雨润食品涨超5%,德康农牧涨超4%,牧原股份涨超3%,中粮家佳康涨超1%。
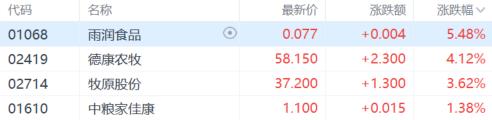
消息面上,产能去化数据持续强化。第三方机构数据显示,9月能繁母猪存栏环比下降0.52%至0.86%,结合7-8月累计超6.5%的去化幅度,2026年全年生猪产能去化率有望达到10%。按繁育周期推演,明年二季度起商品猪出栏量将实质性缩减,周期上行拐点加速临近。
芯片股集体上涨,云英谷科技涨超20%,澜起科技涨近9%,天域半导体涨超5%,兆易创新、傅里叶涨超3%。
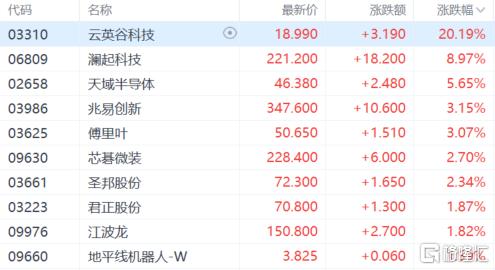
消息面上,美股市场部分人工智能热潮的最大受益者(SpaceX、超微电脑)公布了强劲的财报,重新提振了市场对科技股交易的乐观情绪。
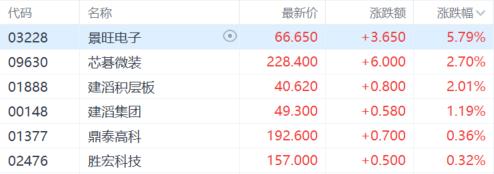
PCB概念股普涨,景旺电子涨超5%,芯碁微装、建滔积层板涨超2%,建滔集团、鼎泰高科等跟涨。
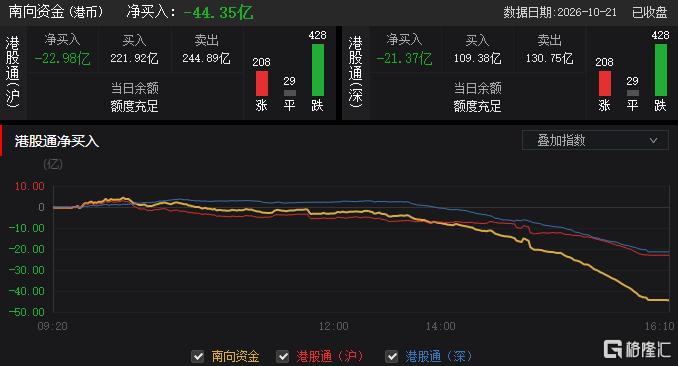
今日,南向资金净卖出44.35亿港元,其中港股通(沪)净卖出22.98亿港元,港股通(深)净卖出21.37亿港元。
展望后市,中信证券研报认为,A股与港股市场的短期联动不断增强,但风格、行业表现和盈利周期仍有差异。A股盈利增长较强的领域主要集中于科技、部分先进制造及中盘股,港股整体修复则更依赖下半年盈利出现拐点。港股方面,建议继续配置高盈利能力股票及表现领先的金融板块,同时精选医药和消费领域的盈利修复机会。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96