丘栋荣路演爆火,信息量太大,高呼做空美股科技!个人私募曝光


 收藏
 举报
来源:金石杂谈
10月21日消息,最近两天丘栋荣10月路演刷屏,信息量由于太大,言论太过夸张让人有种错觉:这真的是一个人吗?果然,公募时刻的低调和奔私后的张扬,这种反差感足够震撼。
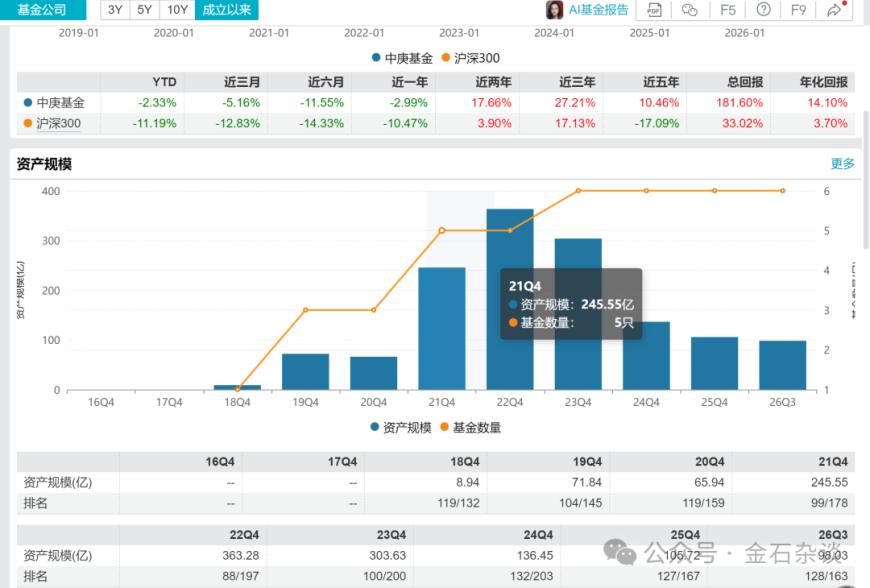
本文进行简单总结过滤,分享给大家:1)他分享了自己的投资历程,2013年至2017年主要在汇丰晋信做低估值大盘蓝筹,比如格力,业绩稳健;2018年,着重在中庚基金做中小盘;2021年至23年,策略扩张,通过多空组合长期收益极强,说自己年化做到30%以上。看业绩也能看出,在市场下行期,几乎穿越了牛熊。他还表达了自己一个核心认知:Alpha像蘑菇,见光就死,真正的超额收益不可持续;最终要相信数学、物理、事实和逻辑。值得注意的是,丘栋荣在时,中庚基金规模高达360亿,丘栋荣走后,该基金规模已经萎缩至98亿,规模连年下降,此前更是各种负面缠身。
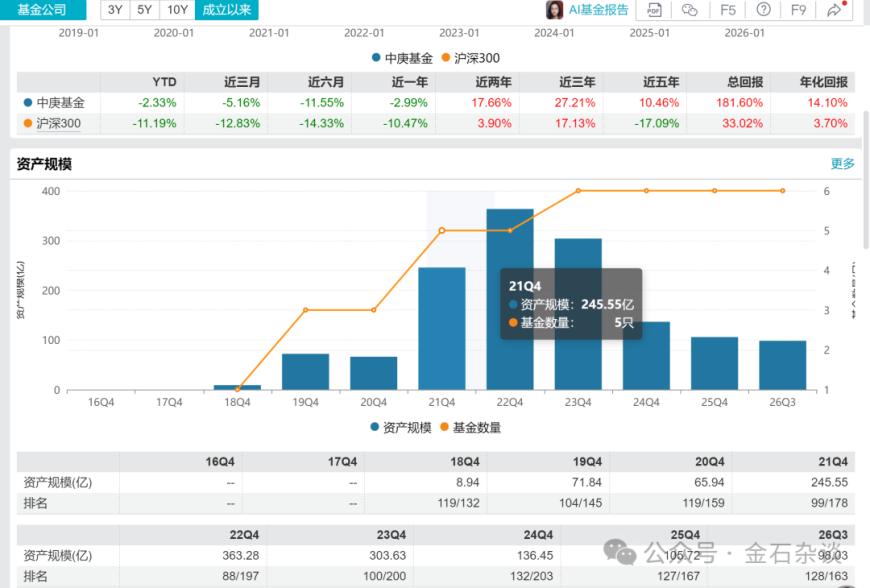
至于丘栋荣的业绩,离职当年快速5%,离职近三年收益只有2.54%,怎么就是公募绩优顶流了?原因是22年至24年三年行情极差,能取得正收益已跑赢95%的基金经理了,而且其任职产品不少还实现了翻倍。
2)低估值方法论,基于不确定性定价。低估值是结果,核心是风险定价:只接受低估值的东西,一期回报一定来自资产本身盈利和现金流;真正的问题是风险与不确定性——研究未来回报的概率分布,估值本身反映的就是这个概率分布。
与传统价值投资的三点不同:①低估值通常是"雷",更愿做空估值而非高估值;②不是均值回归,跌下去不一定涨回来;③不是周期投资,绝大部分公司没有周期、宿命是归零,估值低是"雷"的先兆指标。
选股标准:低估值+低风险+优质好公司;确定性高才给更高估值;做小盘要先推演概率,而不是先看PE。不看好单纯高股息(银行、煤炭):属于资产消耗,不是成长。10倍PE万科依然是泡沫,宁愿买20倍、有增长的优质小盘。
3)对新技术及AI的判断,不看好,直言看空阿里,柯基成长、殷行(不是错别字)都是泡沫。一是,AI生意风险极高,和估值倍数无关:资本投入巨大、商业模式弱、持续烧钱融资。
二是,具体判断:看空阿里(无脑投AI、消耗存量价值,看好拼多多(拼多多一分钱不投AI);腾讯、字节压力变大,被迫卷入高成本AI军备竞赛。
三是,AI是资本回报的破坏性力量,会同时冲击成长股和传统价值股,“低估值躺赢”逻辑失效。
四是,新技术定价错配:短期情绪高估、长期影响低估;看空传统燃油车企(丰田、本田、大众)。
五是,当前两类泡沫:柯基成长是交易泡沫,殷行股是资金推动型泡沫,两者都不看好。
4)当前配置思路,做空美股科技股,看好美元定价的中国资产。A股整体偏贵,看好美元定价、看好盈利来自内需的中国资产;本质:做空美股科技、做多这类内资资产。
做空美股科技逻辑:资本投入过重,高投入很难兑现好回报,资本投入是决定回报的核心变量(权重约80%)。
国内资产逻辑:2021年以来持续收缩,未来供给收缩、竞争缓和,ROIC有望抬升。
现状:只做美元产品,人民币产品他现在不想做。
5)原愿意承担风险,不预测市场;估算年度归零概率约0.5%;不存在绝对安全资产,目标是正确承担风险、赚风险补偿。
6)机构经营有三难——三重磨难。一是自己的人性:便宜敢买、高位舍得卖,绝大多数人做不到;二是,客户的人性:基金赚钱、基民难赚钱,很难引导客户接受小盘高波动;三是,渠道/管理层人性:渠道有持续扩规模KPI,小盘策略很难放量。
投研在资产管理体系里权重很低,治理、文化、品牌、销售优先级更高;长期封闭产品是雷,不要试图教育散户。
7)在中庚基金个人占股10%,三年锁定,尚未退出。
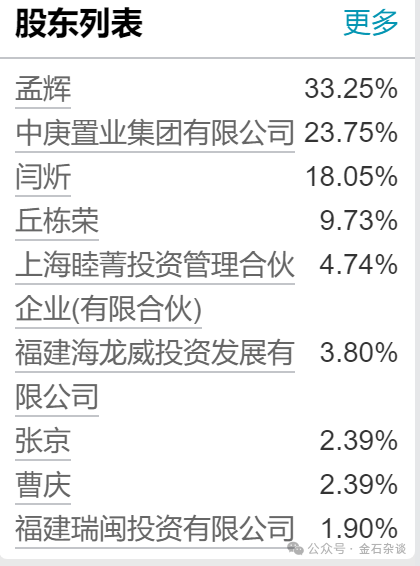
8)长期目标:从“做一流资管公司(追求规模、品牌、客户)”转向一维目标:只追求单位资本的投资回报。三个80分,不如一个100分;资管要保持开放,不能做成封闭的自营小圈子。
9)最后一点,关于丘栋荣的去向,丘栋荣24年7月离职,10月就成立了个人私募公司,且是离岸基金,英文名TriValue,目前正在申请4号和9号牌照,一个是投顾业务、一个是资产管理业务。其在管产品是美元基金,基本100%自营,但其不想做成100%自营,想自营占50%。
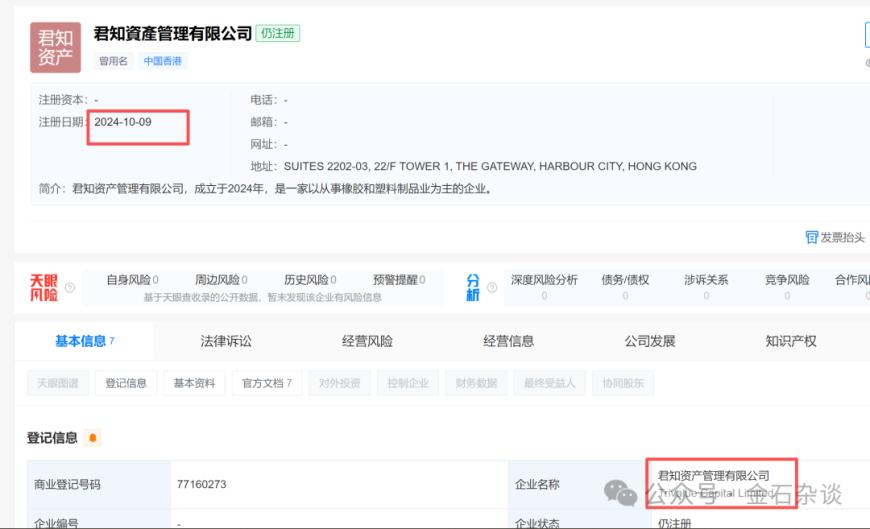
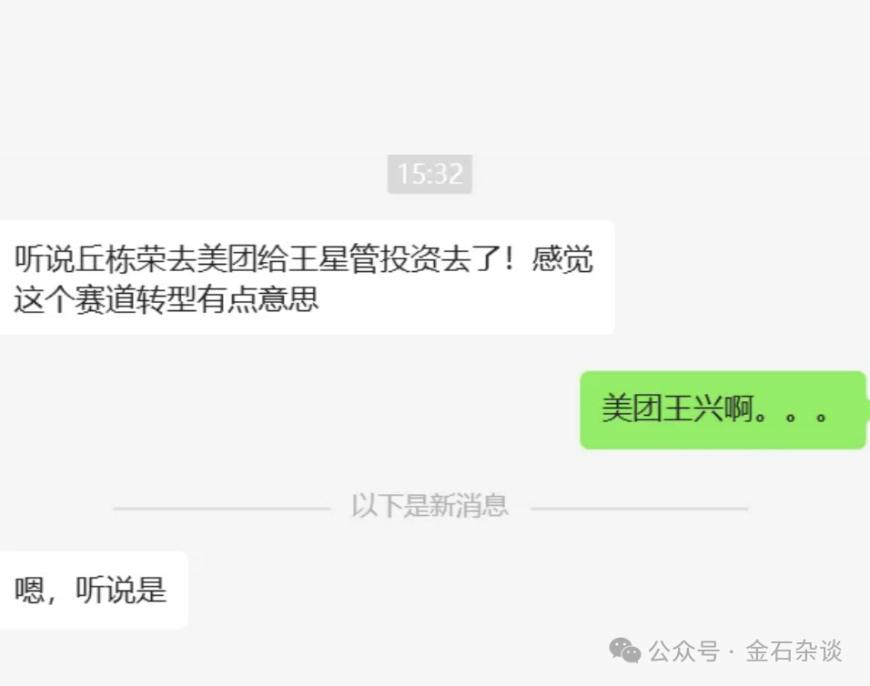
此前市场关于丘栋荣去向传的五花八门。离职的7月,有传言称丘栋荣将转行美团战投。7月23日,知情人士称,此消息为谣言。
后来还传言,丘栋荣可能要给美团老板王兴管理家办去了。所谓家办,就是富豪大佬们的家族办公室。不过,当时也有消息称,因为丘栋荣买了很多美团,所以无法加入王兴的家办,有利益输送之嫌。
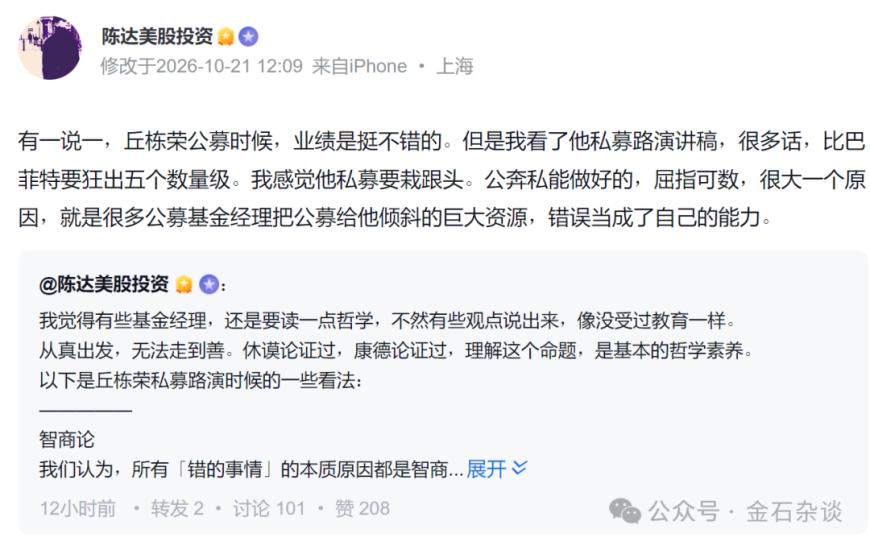
10)对于丘栋荣的疯狂言论,有雪球大V表示,“有一说一,丘栋荣公募时候,业绩是挺不错的。但是我看了他私募路演讲稿,很多话,比巴菲特要狂出五个数量级。我感觉他私募要栽跟头。公奔私能做好的,屈指可数,很大一个原因,就是很多公募基金经理把公募给他倾斜的巨大资源,错误当成了自己的能力”。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96