闲置资金攻略|周四逆回购锁定3天计息+周五利率债ETF衔接票息,一份本金两笔投资



 收藏
 举报
10月22日,A股市场再度走弱,机构分析认为,当前市场或正处于权重调整、新主线验证的切换阶段,指数受权重股业绩扰动维持弱势,题材轮动加快,量能持续萎缩。
在此背景下,持币观望的资金明显增多,闲置资金的处置效率问题相应凸显。周四逆回购与周五利率债ETF接力策略,提供了一套高效率的资金管理方案,全程覆盖周六、周日两个非交易日的计息。
操作路径:周四逆回购与周五利率债ETF接力
这一策略分两步完成。
第一步,周四15:30前操作1天期国债逆回购。国债逆回购实行T+1清算交收,其计息天数按资金实际占款天数计算,而非名义期限。据此规则,每逢周四操作1天期品种,资金虽然于周五即可使用(可交易但不可取现),但实际占款天数跨越周五、周六、周日三天,投资者可一次性获得三天的计息收益。
操作上,投资者可在证券账户中直接卖出1天期品种,沪市代码为204001,深市代码为131810,逆回购交易时间较股票延长半小时至15:30。
第二步,周五资金回笼后买入利率债ETF。 周五,逆回购的本金及三天利息自动返回账户,处于“可用但不可取”状态,可直接用于买入证券。投资者可将该笔资金无缝转入利率债ETF,继续积累周六、周日两天的债券票息,直至下周一按需卖出。两步操作之间不存在资金空窗期,实现“两段跨周末计息”。
策略机制:逆回购与利率债ETF互为补充
从收益结构看,该策略的两段构成形成互补。
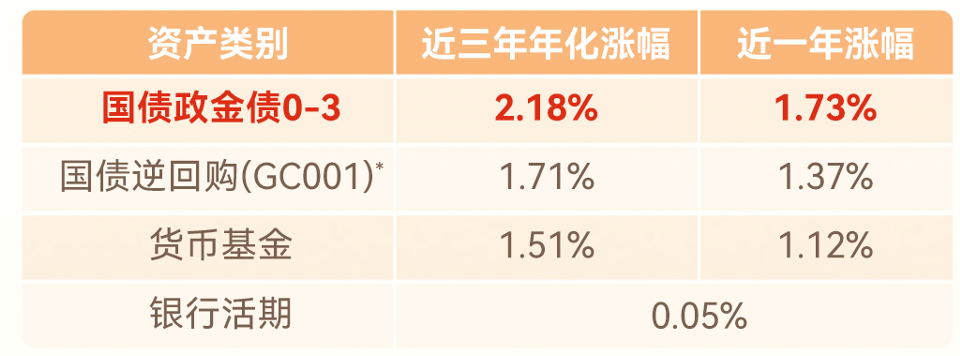
国债逆回购的利率随资金面波动,在月末、季末、缴税及跨节等关键时点往往冲高,可捕捉脉冲性收益;利率债ETF的收益则主要来自底层债券的票息积累,不依赖资金面的短期脉冲,提供相对稳定的底仓收益。在当前货币宽松、短端利率低位的环境下,后者的价值相对更为突出。
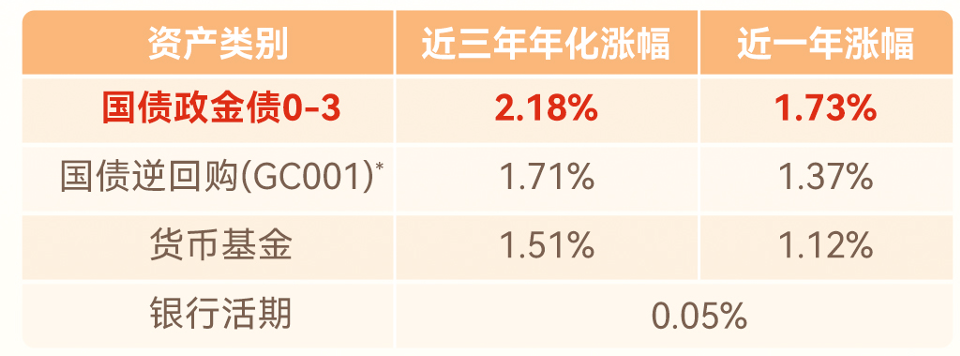
数据来源:Wind,截至2026.9.30。*为一天期国债逆回购(GC001)近一年、近三年的加权平均收益率。
从资金衔接看,周四逆回购使资金在过夜期间即有计息,周五转入ETF后继续计息,直至下周一卖出,全程无空窗期。
需要提示的是,债券ETF的投资收益由票息收入与资本利得两部分构成,其二级市场价格受债市利率变动影响,短期内不排除出现浮亏的可能。尽管短久期品种的净值波动小于中长久期债券基金,但并不意味着无风险。此外,国债逆回购利率亦随资金面波动,历史利率水平不代表未来水平。
短久期利率债ETF工具属性强,更适配现金灵活管理
10月以来,受宏观政策预期与供给节奏影响,长久期利率债波动加大,中长久期债券ETF的净值回撤幅度明显大于短久期品种;而短久期利率债由于久期敏感度低,净值表现相对平稳。据Wind数据,6月债市阶段性调整期间,中债-30年期国债财富指数最大回撤达1.01%,而中证国债及政策性金融债0-3年指数的最大回撤仅为0.02%。
因此,具备低波动特征的国债政金债ETF招商(511580)较为适配这套“逆回购+利率债ETF”资金策略。
交易机制方面,债券ETF支持T+0回转交易,当日买入的份额当日即可卖出,资金当日可用。这意味着,若盘中权益市场出现明确的入场信号,投资者可随时卖出该ETF释放资金,不影响后续股票操作。
工具属性方面,该ETF已纳入质押库,标准券折算率为104%,即持有1份ETF可质押融入约104元资金,在不减持债券头寸的情况下盘活流动性;2026年7月,该产品进一步纳入融资融券标的ETF名单,交易策略空间有所扩展。
总体来看,当前A股正处于主线切换与量能收缩的过渡阶段,机构对中期走势普遍不悲观,但短期方向仍需等待成交放量与主线确认的信号。对持币观望的账户而言,“周四1天期国债逆回购叠加周五短久期利率债ETF”的两步安排,可在不增加权益风险敞口的前提下,使闲置资金在周末保持计息状态,同时保留周一盘中的变现与入市能力。在货币政策宽松、现金类工具收益普遍下移的环境下,此类精细化资金管理方式的价值或将进一步显现。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96