三轴DELTA机器人市场分析:6.83亿美元规模下高速拾放与视觉集成变局


 收藏
 举报
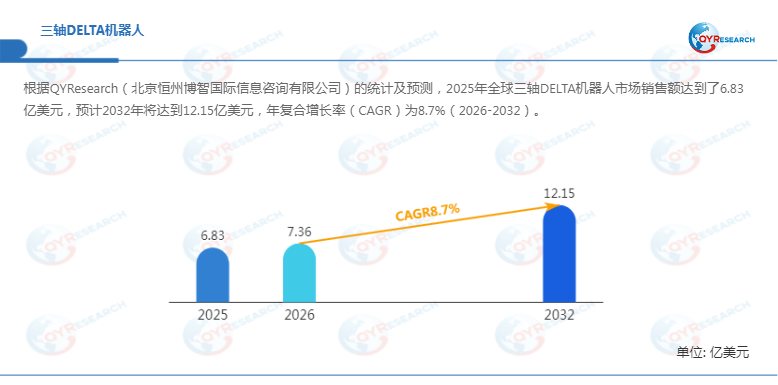
全球三轴DELTA机器人行业正处于食品医药包装自动化需求升级与贸易政策波动的交汇点。据QYResearch统计,2025年全球三轴DELTA机器人市场销售额为6.83亿美元,预计2032年将达12.15亿美元,2026至2032年间年复合增长率(CAGR)锁定在8.7%。对于食品包装产线集成商与医药制造企业而言,当前的核心痛点在于:如何在有限生产空间内实现稳定高速节拍的同时,锁定三轴DELTA机器人的重复定位精度与视觉输送带跟踪的同步一致性。三轴DELTA机器人采用并联机构设计,三组主动驱动臂将主要驱动部件固定于机架,运动部件质量显著低于串联六轴机器人,因而具备加速度高、循环时间短、单位占地面积处理能力突出的特性。2025年全球产量达4.3万台,平均售价1.6万美元/台。本报告从应用结构、产品分层、技术演进及区域格局四个维度,拆解这一高速并联机器人细分赛道的真实走向。
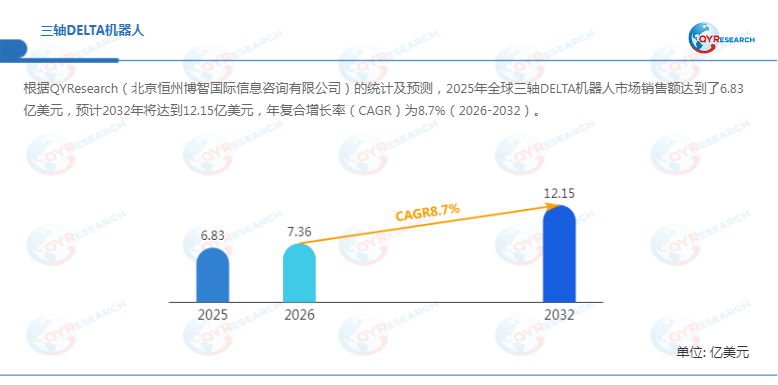
首先,食品饮料与医药制造的主导地位与三轴构型的效率优势,共同定义了三轴DELTA机器人的需求骨架。从应用结构看,食品与包装是三轴DELTA机器人最具代表性的消化渠道,医药与医疗制造紧随其后。这一判断的依据在于高速拾放场景对平移节拍的刚性要求——食品包装线需将连续移动的产品快速转移至托盘或下一工序,医药分拣则要求稳定重复运动与受控环境兼容。从技术参数看,三轴构型与四轴带旋转DELTA的分野在于末端姿态能力:三轴版本仅执行空间X、Y、Z三向平移,通过机构约束维持末端平台方向,在无需抓取后旋转或倾斜放置的工序中,以结构简化与低运动惯量换取更短循环时间。三轴DELTA机器人的全球需求分布因此呈现出“食品包装覆盖平移拾放主力、医药电子聚焦洁净高速分拣”的分化特征。需要正视的是,高速往复运动对支撑机架产生显著动态载荷,大型工作空间还会增加顶部安装需求,这意味着三轴DELTA机器人的节拍优势能否兑现,高度依赖产线布局与机架刚性的前期匹配。
其次,竞争格局的梯队边界由国际综合自动化厂商与国产专业并联机器人企业共同塑造,但软件生态与视觉集成能力正在成为新的分水岭。全球范围内,三轴DELTA机器人代表性参与者包括OMRON、ABB、KUKA、FANUC,以及Codian Robotics、勃肯特、阿童木机器人、翼菲科技等国产厂商。从竞争逻辑看,国际厂商的护城河并非单纯建立在并联机构本体制造之上,而是依托运动控制平台与视觉跟踪软件的深度耦合。FANUC于2026年10月展示的DR-3iB/6 Stainless四轴DELTA(虽为四轴,其平台能力对三轴品类具有参照意义)搭载IP69K防护等级与iRPickTool视觉跟踪软件,可在输送带不停机状态下完成随机朝向食品的实时抓取。国产阵营中,勃肯特DT系列将标准拾放循环压缩至0.25秒以内,内空式球头设计针对GMP洁净环境防止摩擦掉屑,免维护周期标称达80,000小时;阿童木“蜘蛛手”在实际产线中节拍达80至130次/分钟,精度±0.05mm。值得关注的是,OMRON Quattro四臂构型的工程数据揭示了一个常被忽视的选型逻辑:三臂DELTA的循环时间标称值通常在工件空间中心区域测得,而在实际产线中当工作空间被充分利用时,四臂构型因刚度更高、边界区域加速度衰减更小,实际节拍可能反超三臂机型。这意味着,三轴DELTA机器人的选型不应仅比较样本标称节拍,而需将实际拾放点位在工作空间中的分布纳入评估。
此外,机器视觉与输送带跟踪的集成深度正在成为三轴DELTA机器人系统价值从本体向软件迁移的核心标志。传统三轴DELTA的竞争力集中于机械本体速度,但当前产线效率的瓶颈已从机器人加减速能力转向视觉处理延迟与输送带同步精度。三轴DELTA机器人的典型工作流为:相机识别随机排列产品位置,控制器计算动态抓取轨迹,末端执行器在追踪输送带的过程中完成拾取。这一链条中,视觉曝光与图像处理占用的数十毫秒,在每分钟200次以上的拾放节拍中足以抵消本体速度优势。勃肯特DT系列的0.25秒循环时间与阿童木80至130次/分钟的产线实测节拍之间的差异,恰恰反映了标称性能与系统集成后实际吞吐量之间的落差。从技术演进方向看,数字孪生与仿真工具正在被用于产线设计阶段预验证三轴DELTA机器人与输送带布局的匹配度,但三维建模精度不足导致仿真节拍与实测偏差仍是落地难点。对于系统集成商而言,区分供应商能力的关键指标应转向视觉接口的开放性与输送带编码器同步的抖动容限,而非单纯比较本体重复定位精度。
从区域格局与产业链视角审视,欧洲与日本在包装机械与运动控制领域的技术积累构成三轴DELTA机器人高端应用的基本盘,中国则已成为重要的生产与应用市场。欧洲成熟的食品加工设备与包装自动化产业为并联机器人提供了稳定需求,日本市场更重视精度与控制系统集成。中国食品、医药、电子、物流行业的自动化投资持续推动三轴DELTA机器人部署,2026年前三季度中国工业机器人产量同比增长29.1%,为国产并联机器人厂商提供了规模化验证的土壤。产业链上游的轻量化连杆、精密轴承、伺服电机与编码器仍存在进口依赖,中游制造企业的价值重心正从机械本体向运动控制软件与系统集成效率延伸。一个值得关注的行业细分视角是:在食品软包装场景中,工件形状与表面状态持续变化,末端执行器的吸附与夹持方案设计难度不亚于机器人本体选型,而这一环节的工程经验往往掌握在系统集成商而非机器人厂商手中。
综合来看,三轴DELTA机器人市场在2026至2032年的增长曲线将是一条依附于食品医药包装自动化投资节奏的陡峭上升线。 6.83亿美元至12.15亿美元的规模跃迁,本质上取决于视觉输送带跟踪的集成成本能否进一步下探,使中小企业与设备制造商以更低门槛导入并联机器人。对于产线集成方而言,建议将供应商评估的重心从标称节拍与负载比较转向实际工作空间点位分布下的循环时间一致性、视觉接口开放性与卫生设计合规性的三重核验;对于三轴DELTA机器人制造商,则需警惕将标称性能优势误读为系统级竞争力,避免在纯本体产能扩张上过度投入。这一高速并联机器人细分赛道的竞争终局,大概率不属于标称速度最快者,而属于在特定拾放工序中把视觉-输送带-机器人协同节拍做到最稳的系统方案提供者。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96