


 收藏
 举报
可编程智能机器人市场分析:10.45亿美元规模下代码式编程与教育场景变局
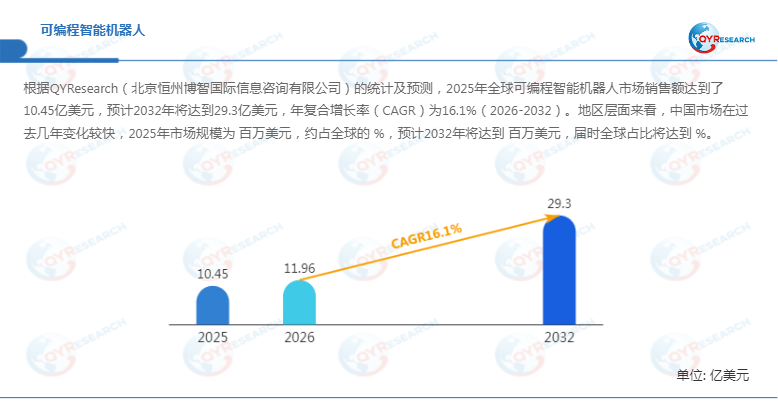
全球可编程智能机器人行业正处于教育编程普及与AI边缘计算下沉的交汇点。据QYResearch统计,2025年全球可编程智能机器人市场销售额为10.45亿美元,预计2032年将达29.3亿美元,2026至2032年间年复合增长率(CAGR)锁定在16.1%。对于教育机器人采购方与系统集成商而言,当前的核心痛点在于:如何在图形化编程与代码式编程两条产品线之间做出适配教学场景的选择,同时应对2025年美国232条款对机器人品类启动国家安全调查所带来的供应链不确定性。可编程智能机器人融合传感技术、执行机构与智能控制系统,用户可通过图形化编程、代码或AI算法定制其行为逻辑,广泛应用于教育教学、科研、消费电子及服务接待场景。本报告从产品类型分化、应用场景结构、竞争格局及贸易政策传导四个维度,拆解这一高增速细分赛道的真实走向。
首先,代码式编程机器人的份额攀升与教育培训的主导地位,共同定义了可编程智能机器人的需求骨架。从产品类型看,代码式编程机器人占有重要地位,预计至2032年份额将进一步扩大。图形化编程与代码式编程的分野,实质上对应着学习者年龄层与技能深度的递进:图形化编程(Scratch/Block-based)面向K-12低龄段,以拖拽式逻辑块降低入门门槛;代码式编程(Python/C/C++)则服务于高中及以上阶段及科研场景,强调算法实现与硬件接口的底层控制能力。从应用结构看,教育培训行业是最大消化渠道。这一判断的依据在于全球范围内编程教育纳入基础课程的政策趋势——印度国家教育政策明确从六年级起引入编程教学,中国各省会城市亦在推进机器人训练设施建设。可编程智能机器人的需求分布因此呈现出“图形化级覆盖课堂普及、代码式级聚焦高阶竞赛与科研”的分化特征。需要正视的是,硬件在可编程机器人市场中占据约63.65%的份额,但软件订阅与服务的利润率显著更高,这一利润结构的错位正在重塑厂商的商业模式选择。
其次,竞争格局的梯队边界由教育机器人生态构建者与专业硬件厂商共同塑造,但软件订阅与课程内容正在成为新的分水岭。全球范围内,可编程智能机器人核心厂商包括UBTECH、LEGO、Wonder Workshop、DFRobot及Sony。从竞争逻辑看,第一梯队厂商的护城河并非单纯建立在硬件性能之上,而是依托课程体系、教师培训与软件生态的闭环锁定。LEGO凭借Mindstorms与SPIKE系列在K-12课堂的渗透率,将可编程机器人嵌入标准教学流程;UBTECH则依托人形机器人本体技术向教育场景延伸,2025年全球人形机器人出货量中优必选位列第三。值得关注的是,可编程智能机器人的选型逻辑正在从“硬件参数比较”转向“总拥有成本核算”。学校区的预算周期通常锁定三至五年,而机器人平台每年迭代,这一时间错配导致采购方倾向于选择提供硬件刷新订阅选项的供应商,以规避技术过时风险。对于可编程智能机器人供应商而言,能否将一次性硬件销售转化为年金式服务收入,正在成为区分长期竞争力的关键指标。
此外,2025年美国232条款对机器人品类的调查正在成为扰动可编程智能机器人跨境供应链的显性变量。 2025年9月,美国商务部依据《贸易扩张法》第232条款启动对进口机器人与工业机械的调查,调查范围明确涵盖“机器人及可编程计算机控制机械系统”。尽管教育型可编程机器人是否被最终纳入征税清单尚待270天调查期结束后确认,但政策信号已对采购决策产生前置影响。自动化推进协会(A3)主席Jeff Burnstein公开质疑:若对进口机器人全面加征关税,是否反而会阻碍美国制造业回流所需的自动化设备供给。行业分析人士指出,短期内关税将延缓部分自动化项目的经济可行性,中长期或推动美国本土产能建设,但建立有竞争力的机电一体化生态需要额外措施与持续投入。对于可编程智能机器人的教育采购方而言,这一政策不确定性的传导路径较为间接——教育机器人单价较低、批量分散,关税对终端价格的冲击小于工业机器人,但核心零部件(伺服电机、传感器、AI芯片)的跨境成本上升仍可能在2027年新品定价中体现。
从技术演进与行业细分视角审视,可编程智能机器人的核心难点并非硬件算力本身,而在于编程环境与教学场景的适配深度。图形化编程机器人以课堂安全性与即开即用为优先,轮式底盘因零件数少、部署门槛低,2025年占据可编程机器人市场约48.85%的份额。代码式编程机器人则需在开放接口与系统稳定性之间取得平衡——ROS-based环境赋予高阶用户完整的控制权限,但也对教师的调试能力提出更高要求。一个值得关注的独家观察是:2026年亚太地区可编程机器人CAGR预计达16.42%,为全球最快区域,但增长动力并非均匀分布。中国依托138亿美元机器人加速计划与省级培训设施布局,在规模化部署上领先;韩国以2000亿韩元基础设施计划聚焦本土OEM培育;日本的新机器人战略则更强调控制精度与系统集成。这意味着,可编程智能机器人在亚太的竞争将呈现“中国拼规模、日韩拼精度”的差异化格局,而非单一维度的价格竞争。
综合来看,可编程智能机器人市场在2026至2032年的增长曲线将是一条依附于全球编程教育政策落地节奏与AI边缘芯片成本下行的陡峭上升线。 10.45亿美元至29.3亿美元的规模跃迁,本质上取决于代码式编程机器人能否从竞赛与科研场景向常规课堂渗透,以及软件订阅模式能否将硬件的一次性交易转化为可持续的服务收入。对于教育采购方而言,建议将供应商评估的重心从硬件参数比较转向编程环境与课程标准的匹配度、教师培训资源的完备性以及硬件刷新周期的可预期性;对于可编程智能机器人制造商,则需警惕将亚太区域增速简单等同于自身订单增长,避免在图形化编程品类上过度铺货而忽视代码式编程与软件服务的结构性机会。这一高增速赛道的竞争终局,大概率不属于硬件出货量最大者,而属于在特定教学阶段把编程体验与课程连续性做到最顺畅的生态构建者。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96