霍尔木兹危机引爆“第二轮油价冲击”!全球原油运输成本从每桶3美元飙至20美元以上


 收藏
 举报
全球原油市场正面临一轮不同于传统供应冲击的价格压力。过去,交易员通常将布伦特原油价格视为衡量全球石油市场紧张程度的核心指标,但霍尔木兹海峡危机正在改变这一逻辑:原油能否顺利运抵炼油厂,以及运输需要付出多少成本,正变得与原油本身的价格同样重要。
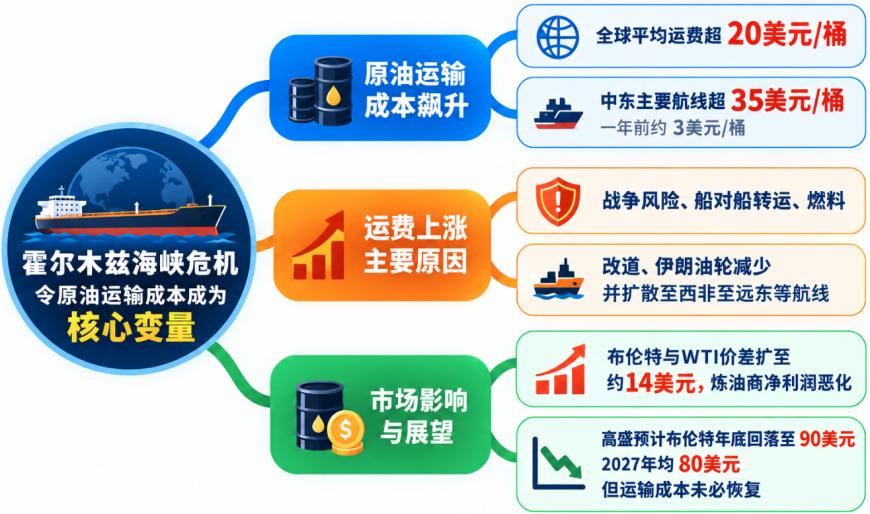
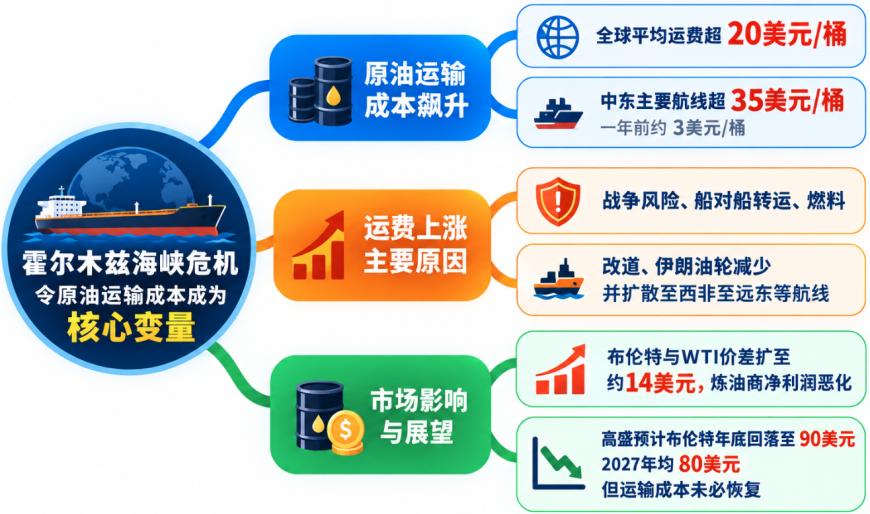
高盛分析师格里格斯比(Yulia Zhestkova Grigsby)在最新发布的《石油分析师报告》中指出,全球原油平均运输成本近期已升至每桶20美元以上,而一年前约为每桶3美元。中东主要航线的运费则已超过每桶35美元。
这意味着,即使原油基准价格没有明显上涨,炼油商实际采购原料时承担的成本也可能大幅增加。布伦特原油和WTI原油的报价通常采用船上交货(FOB)口径,并不自动包含将原油运抵目的地所需的运输费用。
因此,决定炼油商实际成本的因素,已不再只是原油报价。航线是否安全、油轮是否充足、运输时间是否延长,以及保险费用是否上升,都可能显著改变一桶原油的最终成本。
全球原油运费暴涨,霍尔木兹冲击扩散至其他航线
高盛将过去一年全球原油运输成本的上涨拆分为五个主要因素,显示此次冲击已经超出霍尔木兹海峡本身。
其中,穿越霍尔木兹海峡的战争风险溢价贡献约每桶7美元;船对船转运增加约4美元;船用燃料成本上涨增加约4美元;油轮调度效率下降和航线改道增加约3美元;伊朗油轮可用数量减少,则解释了剩余约2美元。
这组估算显示,运输成本上涨并非单纯由危险航道的保险费用推动,而是多种因素叠加的结果。
为了避开风险或抓住更高的运输收益,油轮不断调整航线。船对船转运又延长了船舶被占用的时间,燃料价格上涨则进一步推高船队运营成本。即使与波斯湾没有直接业务往来的航运企业,也需要花费更多资金争夺有限的可用运力。
高盛估计,在任一给定时点,波斯湾和阿曼湾附近运营的油轮中,约有六分之一正在进行船对船转运。
这些操作将部分超大型原油运输船的平均往返航程延长至约23天,而通常通过霍尔木兹海峡完成的一趟常规航程,往返时间约为10天。
与此同时,目前全球约一半的超大型原油运输船(VLCC)处于空载航行状态,这一比例比去年高出4个百分点。
运费高企与大量油轮空载航行看似矛盾,实际上反映出全球船队的分布与需求存在错配。部分油轮停留在不合适的地点,部分船舶被船对船转运长期占用,还有一些不得不绕行。即使船舶总量没有减少,真正能够及时为炼油商提供运输服务的运力仍可能不足。
长距离航线受到的冲击尤其明显。高盛发现,过去一年,从西非运往远东亚洲的原油运输成本每桶上涨了40多美元。
这也解释了为什么霍尔木兹海峡的供应中断,会影响与中东没有直接联系的原油贸易。全球油轮运力本就相互关联,当大量船舶被高利润或高风险航线吸引,其他地区的出口商和炼油商也必须承担更高的运输成本。
高盛预计,随着中东产油国逐步调整生产,布伦特原油价格将在今年年底前回落至每桶90美元左右,并在2027年平均达到每桶80美元。但这一基准预测并不意味着运输成本也会同步恢复正常。
如果原油出口仍依赖复杂的转运安排,而间歇性袭击又阻止保险成本回落,那么即使布伦特油价下跌,运抵炼油厂的原油仍可能相当昂贵。
地理位置决定原油竞争力,区域价差持续扩大
运输成本的变化正在重塑全球原油贸易。距离主要炼油市场较远的生产商,需要通过降价弥补买家承担的额外运费;靠近主要客户或拥有更便捷运输路线的供应商,则可能获得相对优势。
高盛特别指出,布伦特与WTI原油之间的价差扩大,是这一变化的明显表现。
近期,两者价差已达到每桶约14美元,而更常见的水平约为5美元。美国原油生产商为了维持对欧洲的出口竞争力,需要调整报价,以弥补运输费用上涨带来的压力。
中东原油也面临类似问题,尤其是那些需要从波斯湾内部装船、再穿越霍尔木兹海峡的品种。生产商和贸易商不仅要承担更高的运费,还需要考虑袭击风险以及运输安排中断的可能性。
因此,决定原油竞争力的因素正在发生变化。原油品质和开采成本仍然重要,但生产商能否以合理成本将原油送进炼油体系,也越来越关键。
理论上,套利交易可以推动不同地区的价格差异逐渐收窄。但当运输、保险和调度成本高到足以抵消价差带来的收益时,价格错位就可能持续存在。
对原油交易商而言,这意味着市场机会越来越多地体现在不同品种之间的相对价值,而不只是押注布伦特原油的绝对价格涨跌。
炼油商承受双重挤压,成品油价格可能更难回落
运输成本上涨最终会传导至炼油环节。炼油商需要在自行承担更高的原料运输成本、寻找替代供应来源,以及将成本转嫁给汽油、柴油和其他石油产品买家之间作出选择。
高盛认为,亚洲炼油商尤其容易受到冲击,因为该地区高度依赖从远距离产油地区进口原油。
即使找到替代供应来源,炼油商也不一定能轻易降低成本。炼油厂通常围绕特定原油品质设计和建设,更换原料可能影响成品油收率和生产操作。看似价格更便宜的替代原油,在计入运输成本和加工要求后,未必更划算。
炼油商还面临成本转嫁方面的限制。多个经济体对零售燃油价格实行监管,也限制了炼油企业将新增成本全部转嫁给消费者的能力。
高盛发现,尽管炼油毛利仍处于较高水平,但扣除运输、能源、监管和其他运营开支后,炼油净利润率已经大幅恶化。
欧洲炼油商已开始减少原油进口和加工量。亚洲炼油设施也似乎正在接近一个临界点:如果运输成本继续上涨,炼油商将越来越难以承受额外负担。
这使得当前的能源冲击呈现出一个值得警惕的特点:原油生产商获得的价格可能受到运输成本挤压,但消费者购买成品油时支付的价格却可能继续上涨。
如果炼油厂因原料成本过高而削减加工量,汽油、柴油和航空燃油的供应可能随之减少,进一步推高成品油价格。原油运输受阻不仅会压低部分生产商的实际收入,还可能通过炼油环节加剧终端能源价格压力。
对于希望能源通胀顺利回落的央行而言,这将增加判断通胀走势的难度。即使原油基准价格下跌,只要运输费用和炼油成本持续偏高,消费者感受到的能源价格压力就可能延续。
接下来,有几个变化值得关注:全球油轮运费是否持续回落,不同原油品种之间的价差能否收窄,以及亚洲炼油厂的加工量能否企稳。如果运输成本下降、区域价差缩小,且炼油商恢复正常生产,才更有可能表明供应链正在真正修复。
相反,如果布伦特油价下跌,但炼油商仍难以低成本获得原料,汽油和柴油价格就可能继续承压。
这种“第二轮油价冲击”的关键,并不只是油田能否恢复生产,而是全球石油运输体系能否重新获得足够的效率和运力。对于消费者、炼油企业和政策制定者而言,原油从油田运抵最终市场的成本,正成为不可忽视的能源价格变量。
来源:金十数据


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96