西部数据财报前瞻:营收预计增长47%,华尔街最高目标价900美元



 收藏
 举报

TradingKey - 西部数据(WDC)将于美东时间10月22日美股收盘后公布2027财年第一季度财报。受云计算及AI数据中心存储需求增长推动,市场预计公司营收和盈利将继续大幅提升。
根据FactSet数据,西部数据本季度营收预计为41.4亿美元,同比增长约47%;调整后每股收益预计为4.11美元,同比增长约131%。这一预期接近公司此前给出的指引上限,其营收指引为40亿至42亿美元,调整后每股收益指引为3.85至4.15美元。
AI数据中心需求支撑收入增长
西部数据目前的增长主要来自云计算和人工智能数据中心对大容量Nearline硬盘的需求,随着AI模型、视频及企业数据快速增加,超大规模云服务商需要持续扩大存储容量,高容量硬盘仍然是冷数据和海量数据保存的重要解决方案。
上一季度,西部数据营收达到37.5亿美元,同比增长约44%,高于市场预期的37亿美元;调整后每股收益为3.56美元,同样超过分析师预期的3.31美元。公司全年营收则达到129亿美元,同比增长35.7%。
尽管上季度营收和盈利均超出预期,西部数据股价在业绩公布后仍明显下跌,原因是公司指引仅略高于市场共识,同时竞争对手希捷(STX)给出了更强劲的利润率预测。这也说明,在市场已经计入AI存储需求持续增长的情况下,单纯达到预期未必足以推动股价上涨。
本次财报需要进一步确认,云服务商订单是否继续增长,以及新一代高容量硬盘能否顺利放量。如果收入接近或超过42亿美元,同时管理层上调下一季度预测,市场对AI存储周期持续性的信心可能增强。
硬盘价格与毛利率成为财报关键
西部数据此前预计,本季度非美国通用会计准则毛利率将在55%至56%之间,高容量产品占比提高、硬盘价格上涨及成本改善都有望推动盈利能力继续恢复。
美国银行(BAC)预计,西部数据第一财季毛利率可能达到56.4%,略高于公司指引上限;到12月季度,随着价格继续改善,毛利率可能进一步接近59%。
硬盘行业近年保持相对克制的产能策略,使供需关系得到改善。与此同时,云服务商越来越倾向于签订长期供应协议,为厂商带来更高的订单可见度。西部数据此前表示,部分客户协议已经延伸至2031年,这有助于降低传统存储周期中的价格波动。
不过,市场仍需关注竞争对手扩产、新产品良率以及客户采购节奏。如果行业供应增长快于需求,或者云厂商推迟数据中心项目,硬盘价格和利润率可能重新承压。东芝计划增加硬盘产能的消息近期便一度引发市场对供应扩张的担忧。
华尔街给出最高900美元
华尔街整体仍看好西部数据的上涨空间,根据TipRanks统计,过去三个月覆盖该股的17位分析师给出的12个月平均目标价为649.56美元,最高预测为900美元,最低为450美元。以最新股价378.51美元计算,平均目标价对应约71.61%的潜在上涨空间。
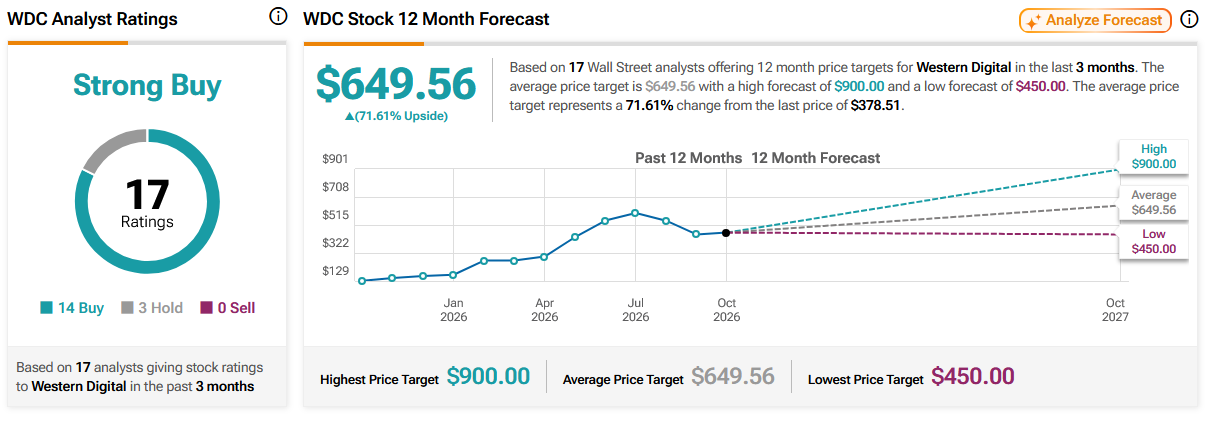
来源:TipRanks
财报发布前,美国银行将西部数据目标价从720美元上调至800美元,并维持“买入”评级,认为高容量硬盘价格上涨与产品结构改善将继续推动毛利率扩张,AI数据中心的存储需求也具有较强持续性。
摩根士丹利(MS)则维持“增持”评级,同时下调目标价至643美元,指出硬盘行业正在同时受益于需求扩大、客户群增长和定价改善,基本面特征与此前存储芯片上行周期较为相似。
不过,较高的目标价也意味着市场已经计入强劲增长预期,本次财报除需要达到营收和盈利共识外,毛利率及后续季度指引同样不能令人失望。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96