黄仁勋定调!GPU能用8年


 收藏
 举报
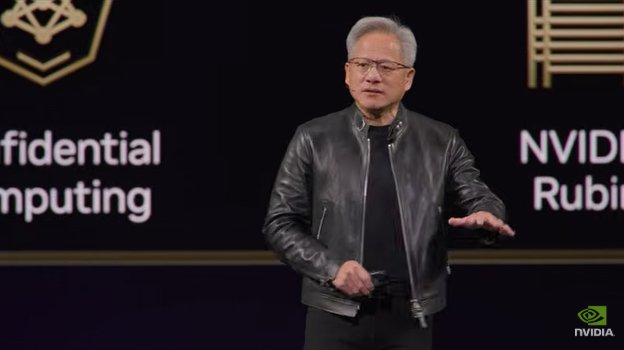
在柏林GTC大会期间,黄仁勋提出了一个足以引发市场财务模型重构的核心观点。
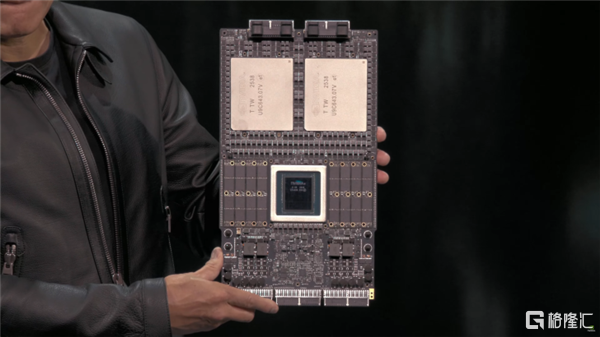
(新浪财经)
他表示,此前市场普遍将GPU的折旧周期假设为4年,这一设定已然滞后于产业现状,GPU的实际经济寿命可能长达8年甚至更久。
原话是这么讲的。随着软件持续更新和AI应用需求扩大,以前认为的四年生命周期,实际上可能是八年甚至更长。英伟达采用软件可编程技术,在整个资产生命周期内不断改进配套软件,硬件因此能够长期保持生产力。
他给了三条理由。
计算系统通用性强,能支撑各类AI模型和云服务商;
软件栈可以持续迭代,老卡不会被新软件抛下;
买家群体足够大,二手机有承接方,所以资产既高效又可替代,且经久耐用。Blackwell和下一代Vera Rubin都按七到八年设计。
同一周里,也有人给出了类似的观点。
马斯克在SpaceX三季度财报电话会上说,单位功耗的算力价值会随时间增加,而不是减少。原因是模型越强,同样的电产出的有用智能越多。他举的证据很直接,H100这样的老卡,现在租金比刚上市时还高。
半导体投资人Gavin Baker补了市场端的信号。
尽管Token单价趋于下降且Token组合逐步向低成本档位迁移,但单小时GPU的租赁成本却呈现显著上升态势。这表明单个GPU小时内所能创造的商业价值大幅增加,进而提升了算力时间本身的资产定价。
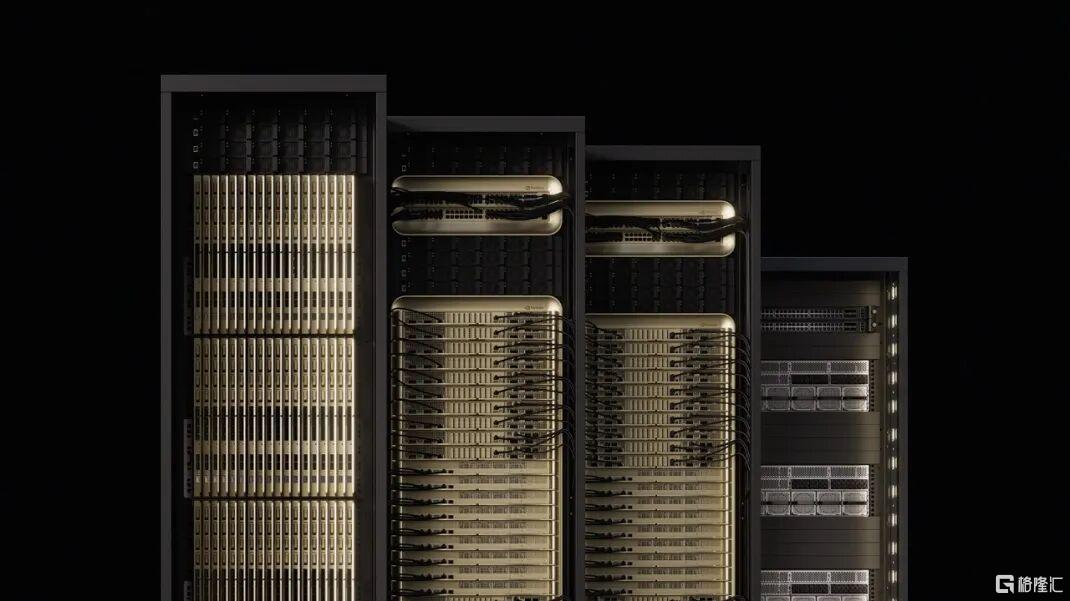
(英伟达官网)
问题在于,这件事本来是个会计问题。
从财务分析视角来看,GPU折旧年限本质上是一个核心会计估计问题。折旧年限的设定直接决定了云厂商的当期营业利润。将折旧周期由4年延长至8年,意味着年化折旧费用减半,利润率将获得即时改善。
同时,这也回应了看空力量对AI资本开支(CapEx)投资回报率(ROI)的质疑——若芯片生命周期仅为3年,巨额资本投入的回收期与折现现金流模型将难以闭环。
所以黄仁勋这次谈的重点落在资产质量上。他称,今天大多数GPU几乎没有残值,但人们现在认识到英伟达的计算资产具有相当高的残值,因此可以用它为债务本身提供背书。
英伟达已经在部分融资项目中为芯片转售残值提供担保,帮CoreWeave这类新云公司压低融资成本。
CoreWeave等高杠杆玩家近期股债双杀,手里的核心资产就是GPU,一旦按4年折旧,资产负债表撑不住,融资链条就会紧。把寿命改写成8年,等于把抵押品的估值抬了一倍。
黄仁勋在采访中还补了一句,只要终端需求持续存在,供给与融资维度的结构性难题均可迎刃而解。其底层逻辑在于,只要算力资产能够持续产生稳定的现金流,资产寿命的延长才具备财务合理性。
在传统会计口径下,服务器资产通常在3至4年内完成折旧,期末残值趋近于零。
而在新口径下,资产可继续提供5年的现金流入,其账面价值与抵押价值均需重新评估。这一调整不仅直接改善利润表,更大幅提升了资产负债表的资产端质量。
他给出的单位经济性支撑这个说法。建设1吉瓦规模的AI算力集群,投入约500亿美元,每年可以带来约400亿美元营收,投资回报周期只有一年多。若寿命从4年拉到8年,折旧压力直接减半。
需求侧的数据亦提供了有力佐证。
Gavin Baker引用DeepSeek公开数据指出,该开源模型在GPU推理端的变现价格高达每小时38美元,远超当前市场平均租赁均价。与此同时,Blackwell架构芯片的租赁价格已连续17个交易日保持上涨态势。
质疑方的核心论据在软件兼容性。老卡能继续跑,前提是新版CUDA还支持它,一旦框架升级要求新的指令集,8年的假设就会被打断,这也是使用者仍需按期换卡的现实原因。
而且这里还有立场问题。说GPU耐用的人是卖GPU的,英伟达还在给转售残值做担保,资产越保值,它的融资叙事越成立。这条逻辑链自己咬合得很紧,缺少外部验证。
另一个需要分清的点是能不能跑和跑得划不划算。
8年寿命说的是老卡仍可运行,不是单位算力成本还有竞争力。推理需求爆发时,老卡的每token成本会被新架构持续拉开,租金上涨反映的是供给紧张,不是效率优势。
对国内的算力租赁与IDC公司,传导路径同样落在会计假设上。折旧年限一旦跟随调整,当期利润会先于现金流改善,但这类变更需要审计确认,也要有租金数据支撑,不是管理层说改就能改。
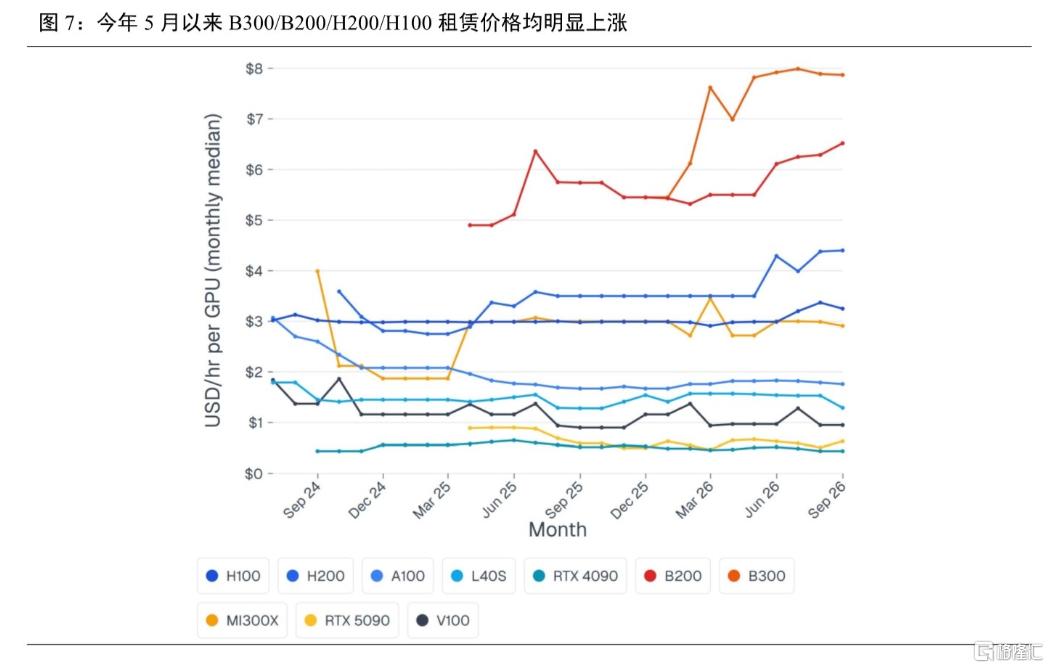
(山西证券)
真正能证伪的还是租金曲线。
如果H100这类老卡的租赁价格不出现趋势性下跌,寿命延长这个说法才站得住;一旦供给缓解、租金回落,8年折旧就会从审慎假设变成利润调节工具。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96