赛富时(CRM)股票10月22日盘中上涨3.85%:投资者必看的核心信息



 收藏
 举报

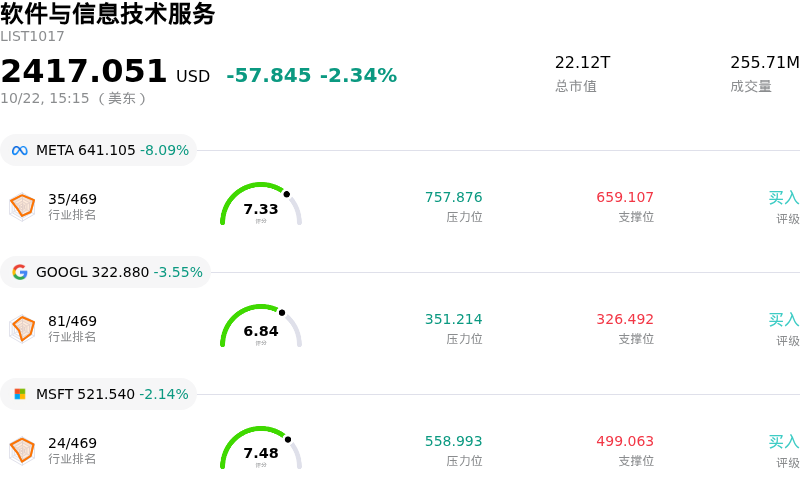
赛富时 (CRM) 盘中上涨3.85%, 所属行业软件与信息技术服务下跌2.34% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 Meta Platforms Inc (META) 下跌 8.07%;谷歌-A (GOOGL) 下跌 3.61%;微软 (MSFT) 下跌 2.14%。
今日是什么导致了赛富时(CRM)股价上涨?
赛富时(Salesforce)股价展现出上涨动能,这受到多重因素的推动:其企业级人工智能平台应用加速落地、机构投资者对企业软件估值重拾信心,以及华尔街研究报告的正面支持。这一乐观情绪的核心在于,市场日益认识到代理型 AI(agentic AI)功能正在成为营收增长的催化剂,而非对核心软件即服务(SaaS)商业模式的颠覆者。公司在 Agentforce 平台上的强劲发展势头,以及 AIforce 等全新架构层的推出,向投资者表明赛富时仍是下一代 AI 助手底层不可或缺的企业记录系统与执行层。
战略扩张举措与产品生态系统的融合提供了额外的助力。在最近的收购活动之后——包括签署收购客户互动平台 Braze 以增强 Marketing Cloud 的最终协议,以及引入 AI 分析提供商 Loops——机构投资者正在重新评估赛富时的战略定位。分析师强调,将实时消息数据和主动式机器学习洞察整合至 Slack 和核心 CRM 平台中,可显著提升客户生命周期价值,并深化企业工作流程。这些新增业务巩固了管理层的长期营收目标,并支撑了当前剩余履约义务的增长。
从估值视角和运营指标来看,该公司持续为机构资金提供具备吸引力的风险回报特征。相较于科技板块的历史平均水平,赛富时的远期市盈率处于温和水平,构成了持久的安全边际。充沛的自由现金流生成能力、不断扩大的营业利润率以及积极的股票回购计划,进一步提升了股东回报。此外,近期券商上调评级与目标价,强调了其实际运营执行力与市场定价之间日益收窄的差距,有助于重燃整个软件板块的买盘兴趣。
赛富时(CRM)技术分析
赛富时 (CRM) 技术面来看,MACD(12,26,9)数值2.652,处于买入状态,RSI数值63.251处于中性状态,Williams%R数值2.528处于超买状态,注意关注。
赛富时(CRM)媒体舆情
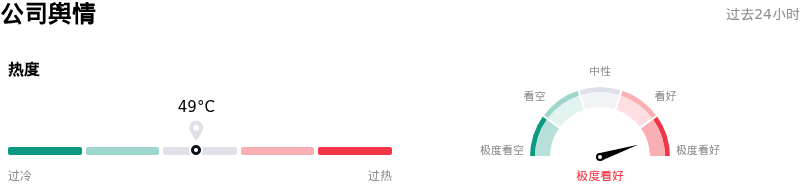
赛富时 (CRM) 公司舆情热度来看,当前热度49,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
赛富时(CRM)基本面分析
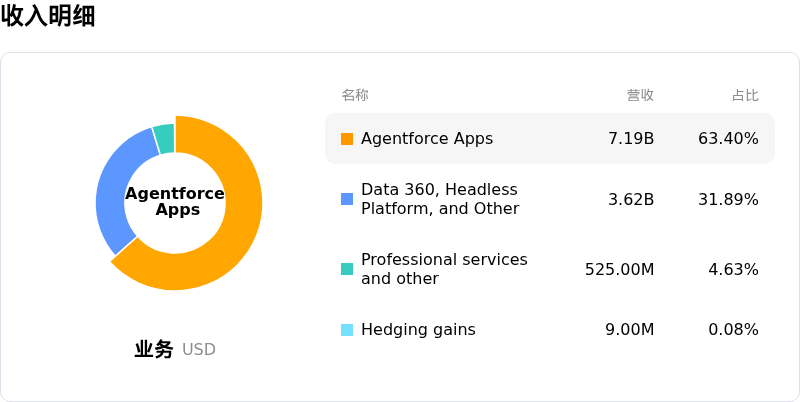
赛富时 (CRM) 处于软件与信息技术服务行业,最新年度营业收入$41.52B,处于行业13,净利润$7.46B,处于行业15。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$0.00,最高价为$0.00,最低价为$0.00。
关于赛富时(CRM)的更多详情
公司特定风险:
- 高价并购与溢价稀释:赛富时(Salesforce)在 SEC 8-K 表格中披露,拟以 56.6 亿美元全现金收购 Braze, Inc.,溢价率高达 58%,引发市场即时负面反应。分析师指出了高估值风险、整合复杂性以及核心内生软件增长可见度模糊等问题。
- AI 变现与计费滞后:由于客户对高阶软件的采用率依然偏低,Agentforce 平台的商业化面临结构性延迟;同时,对固定费率、按席位计费的智能体企业许可协议(AELA)的依赖,导致已确认收入落后于实际的 AI 运营使用量。
- 机构减持与增长放缓:最新的 SEC 13F 备案文件显示,在下半年增长预期降至个位数及卖方下调评级的背景下,包括 Sustainable Growth Advisers 和 Crossmark Global Holdings 在内的机构基金正在主动减持 CRM 头寸。
- 全行业 AI 基础设施与估值压力:由于投资者对企业 AI 基础设施融资成本的审视加剧,且担忧智能体 AI 工具颠覆传统按席位付费模式,赛富时股价与软件同业一道承受下行压力。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96