


 收藏
 举报
电子散热模块市场:4.47亿美元规模下液冷渗透与关税扰动
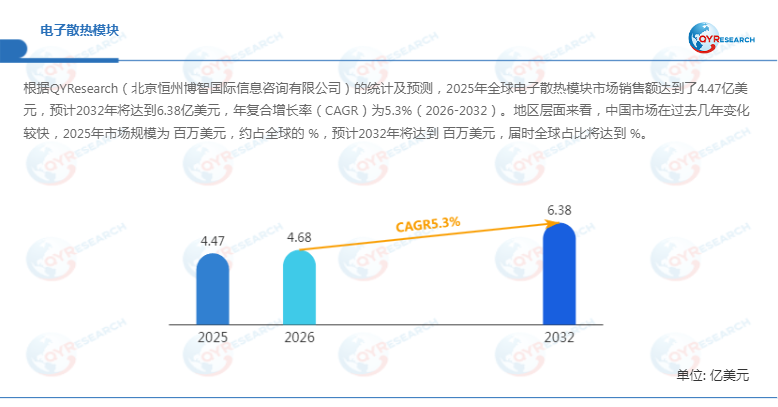
电子散热模块行业正处于算力密度跃升与贸易政策变局交汇的关键窗口。据QYResearch统计,2025年全球电子散热模块市场销售额达4.47亿美元,预计2032年将增至6.38亿美元,2026至2032年间年复合增长率(CAGR)为5.3%。对于数据中心运营商与通信设备制造商而言,核心痛点在于:芯片功耗持续攀升使传统风冷方案逼近物理极限,而美国关税政策对铝材及散热组件供应链的成本传导进一步压缩利润空间。
市场规模与区域格局:北美欧洲生产权重与中国消费增速
首先,从生产端审视全球电子散热模块的供给分布。北美与欧洲是两个重要的生产地区,依托Boyd Corporation、Laird Thermal Systems等老牌热管理企业的制造根基与专利积累,在液冷冷板、热管及两相冷却系统领域保持技术输出优势。消费层面,中国电子散热模块市场在过去数年间增速显著,其占全球份额的比重持续上升。这一增长与国内数据中心建设节奏直接相关:据行业测算,2026年中国在用数据中心机架规模已突破800万架,其中智能算力中心对液冷散热模块的配套需求增速远超通用数据中心。值得注意的是,2025年美国对铝材及衍生产品加征25%关税的政策已产生传导效应——散热器翅片、冷板基材及紧固件均涉及铝或不锈钢部件,部分电子散热模块制造商已开始评估东南亚产能替代与区域化采购策略,以对冲关税成本对终端定价的挤压。
产品结构与技术演进:模块化主导与液冷渗透加速
其次,产品类型维度呈现出清晰的升级路径。模块化电子散热模块在市场中占有重要地位,预计至2032年份额将实现显著扩张。这一趋势的底层驱动力来自数据中心与通信基站对快速部署、热插拔维护及标准化接口的刚性需求。与此同时,冷却方式的结构性迁移正在重塑产品格局:单颗高端GPU功耗已突破1000W,传统风冷的经济运行上限仅约30kW,液冷已从高密度算力场景的“可选方案”跃升为“必选配置”。从应用场景看,信息与通信领域在2025年占据重要份额,其CAGR预期与5G基站扩容及边缘计算节点部署节奏高度吻合;新能源汽车功率电子对散热模块的可靠性要求则推动冷板与热管方案向车规级认证演进。
技术难点方面,液冷模块在电子散热系统中的集成面临一项关键工程约束:冷板与芯片接触界面的热阻控制直接影响散热效率,微通道结构的加工精度不足会导致局部热点温度超出设计余量。行业技术演进方向因此指向微通道冷板(MCCP)的精密加工工艺优化,以及冷却液分配单元(CDU)与模块化散热模块的即插即用兼容性设计。一个值得关注的细分视角是:对比数据中心级液冷与工业自动化场景的散热需求差异,前者追求单位体积散热密度的极致,后者更强调宽温域运行稳定性与长周期免维护,两类场景对模块化散热模块的可靠性验证标准存在显著分野。
竞争格局与厂商分层:国际热管理巨头与本土替代力量
此外,全球电子散热模块核心厂商包括Boyd Corporation、Laird Thermal Systems、Vertiv、nVent Schroff、STULZ、Inovance Technology、Delta Electronics、Rittal、Schneider Electric、CoolIT Systems、Motivair等。从竞争梯队观察,第一梯队由具备完整热管理产品矩阵与全球项目交付能力的国际企业主导,其在超大规模数据中心与通信运营商集采中占据先发位置;第二梯队则聚集了以Delta Electronics、CoolIT Systems为代表的企业,凭借液冷专精技术与成本控制能力,在AI算力集群与高密度机架场景中快速扩大份额。从价值链视角看,冷板在液冷系统营收中的占比预计将从2024年的40%上升至2030年的61%,而CDU的相对比例相应收窄,这一结构性变化意味着专注于冷板精密制造与微通道工程优化的厂商将在价值链中获取更高议价权。
关税扰动与供应链重构:铝材成本传导与区域化布局
最后,2025年美国关税政策的调整构成电子散热模块市场不可忽视的外部变量。散热模块的核心物料构成中,铝制翅片、不锈钢紧固件与铜质热管占据显著成本权重,关税措施直接推升了以美国为目的地的散热组件出口成本。部分国际热管理企业已启动应对机制:一方面通过提前备货与北美本地仓前置缓冲短期冲击,另一方面加速在墨西哥或东南亚布局组装产能以实现原产地多元化。对于中国电子散热模块制造商而言,短期看关税成本可能压缩对美出口的利润空间;中长期则倒逼企业将市场重心向国内智能算力中心配套与亚太新兴数据中心项目倾斜,同时以液冷模块的高附加值对冲风冷品类的价格竞争压力。行业独家观察显示,2026年中小型电子散热模块企业在液冷冷板研发与认证方面的投入占比首次出现结构性上升,部分企业正试图通过兼容OCP(开放计算项目)标准的冷板方案切入海外超大规模数据中心的中端采购市场,以避开与头部品牌在高端定制项目中的正面交锋。
结语
综合来看,电子散热模块市场在2025至2032年间将维持5.3%的复合增长节奏,但增长的质量与区域分布正被液冷渗透加速与关税政策重构。企业需在冷板精密制造能力、模块化标准兼容性与区域产能弹性三个维度建立差异化壁垒,方能在规模温和扩张与利润结构分化的周期中保持竞争位势。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96