西部数据Q1营收同比大增55%,股价跌近7%,330美元支撑能否守住?



 收藏
 举报

TradingKey - 西部数据(WDC)公布强劲的2027财年第一季度业绩,并给出明显高于华尔街预期的下一季度指引,但仍未能扭转股价跌势。
财报发布后,WDC股价一度上涨超过2%,随后快速回落,盘后最大跌幅接近7%,反映投资者正在重新评估硬盘景气周期的持续性。
截至2026年10月2日的第一财季,西部数据营收达到43.81亿美元,同比增长55%、环比增长17%,超过市场预计的约41.4亿美元。GAAP净利润为17.79亿美元,同比增长约50%;摊薄后每股收益为4.63美元,高于上年同期的3.07美元。
剔除特殊项目后,公司调整后每股收益达到4.64美元,同比增长161%,同样高于FactSet调查所得的4.11美元市场预期。营收和利润均超出分析师预测,显示云计算及人工智能基础设施对企业级硬盘的需求仍然强劲。
公司表示,客户需求保持旺盛,存储容量出货量增加,加上平均销售价格改善,共同推动了收入和利润率增长。随着生成式AI产生的数据规模不断扩大,云服务商不仅需要更多计算能力,也需要增加用于保存训练数据、模型输出和企业资料的存储容量,这继续支撑近线硬盘需求。
西部数据对第二财季给出的展望也明显高于市场预测。公司预计营收为50亿至52亿美元,中值约51亿美元;调整后每股收益预计为5.60至6.00美元,中值达到5.80美元。相比之下,分析师此前预计营收约为45.7亿美元,每股收益为4.84美元。
尽管业绩和指引均超过预期,WDC股价仍由涨转跌,首先反映了明显的“利好兑现”压力。西部数据股价在过去一年经历大幅上涨,市场此前已充分计入AI数据增长、硬盘供应受控和价格上升带来的收益。面对较高估值,仅仅超过一致预期已不足以推动股价继续上涨。
投资者也在担心当前硬盘景气周期能否长期维持。东芝等竞争对手扩大先进硬盘供应、生产成本上升,以及西部数据未来两年资本支出可能接近营收占比指引区间上限,都可能限制自由现金流的进一步增长。部分市场人士还关注库存增加,担忧强劲需求是否包含客户提前备货因素。
此外,财报发布当天科技股和AI概念股普遍遭到抛售,纳斯达克指数下跌2.6%。市场对AI基础设施投资规模、融资成本及短期回报的担忧升温,即使企业交出超预期业绩,投资者也倾向于先降低风险敞口。西部数据常规交易时段已经下跌6.43%,疲弱的市场情绪进一步放大了盘后波动。
来源:TradingView
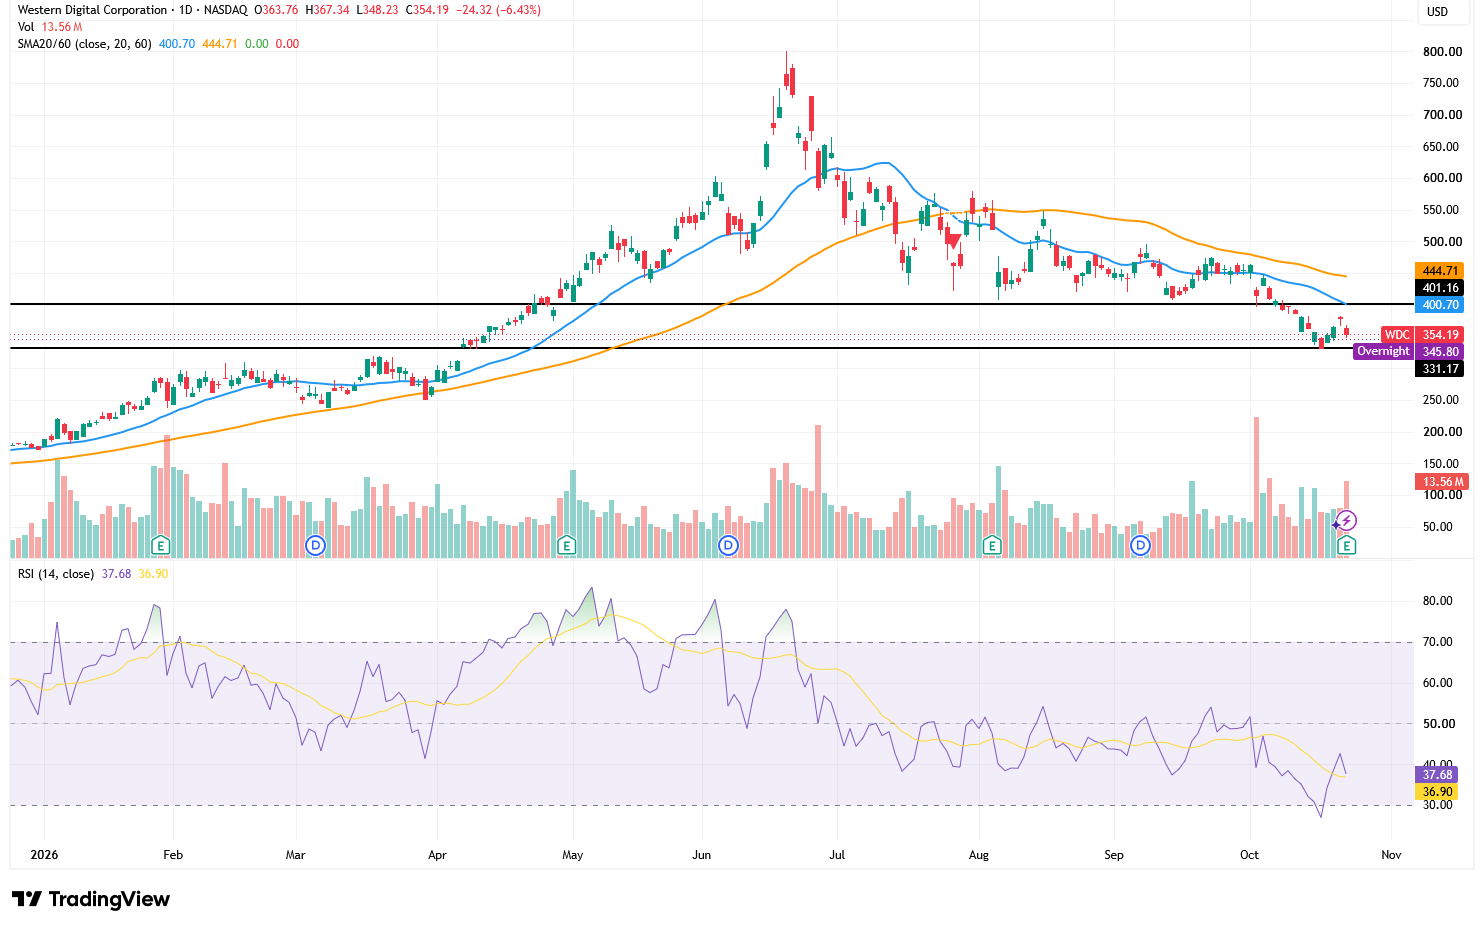
从日线走势来看,西部数据目前仍处于明显的空头结构中,股价收于354.19美元,已经跌破20日均线400.70美元和60日均线444.71美元。与此同时,20日均线位于60日均线下方,两条均线均向下运行,说明中短期趋势尚未出现实质性反转。
330—340美元是当前最重要的支撑区域,该位置接近近期低点,也是上一轮反弹的起点。盘后价格已经回落至345美元附近,意味着多头的防守空间正在缩小。如果股价能够守住330美元,并出现放量反包或长下影线,短期可能重新反弹至360—370美元;进一步压力位于390—401美元,其中400美元附近与20日均线形成共振阻力。
相反,如果股价放量跌破330美元并连续收盘在其下方,下降趋势可能延续,下一阶段可关注300—310美元,极端情况下可能回测275—285美元区域。仅盘中跌破并不等于有效破位,应以日线收盘和成交量共同确认。
RSI目前约为37.7,虽然略高于信号线,但仍低于50强弱分界线,同时尚未进入30以下的超卖区。这意味着股价已经偏弱,却还没有出现非常明确的超跌反转信号,短线仍存在继续下探的可能。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96