美国电话电报(T)股票10月23日开盘下跌4.57%:背后推手曝光



 收藏
 举报
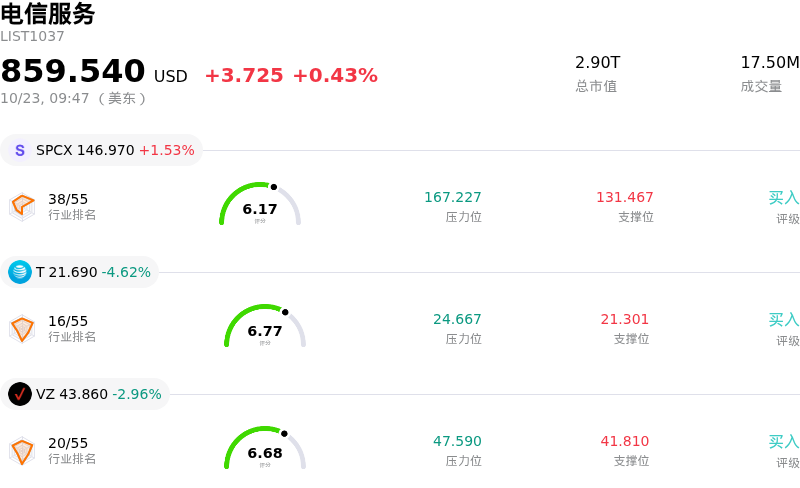
美国电话电报 (T) 开盘下跌4.57%, 所属行业电信服务上涨0.43% ,公司涨幅跑输行业涨幅,行业成交额前三股票 SpaceX (SPCX) 上涨 1.77%;美国电话电报 (T) 下跌 4.57%;威瑞森通讯 (VZ) 下跌 2.78%。
今日是什么导致了美国电话电报(T)股价下跌?
AT&T在公布第三季度财报后面临下行压力,因为市场参与者在亮眼的表观运营业绩与潜在的资产负债表负担之间权衡利弊。在高级连接业务用户增长势头(包括光纤和固定无线业务的宽带新增用户创历史新高)的推动下,这家电信巨头的营收和调整后每股收益均超过市场普遍预期。管理层还上调了全年调整后收益预测,并维持了强劲的自由现金流生成能力和资本回报目标,从而进一步支撑了市场情绪。然而,更广泛的资本市场透过了这些表观数据,将注意力集中在GAAP净利润的大幅稀释和资产负债表杠杆率上。
拖累该股票走低的一个主要因素是,与待售的墨西哥无线业务相关的巨额非现金减值准备以及员工离职费用,对GAAP盈利能力造成了重创。此外,在完成对EchoStar频段资产的收购后,净债务环比上升,投资者对此反应消极。由此带来的杠杆率上升,使管理层预计恢复至目标负债率的时间表被延长至2029年。在高利率环境下,持续存在的债务负担和延后的去杠杆进程,成为了阻碍风险敏感型机构投资者的关键因素。
板块动态和行业竞争摩擦也是引发抛压的原因之一。面对激烈的行业竞争,交易员对保留无线业务用户所需的居高不下的获客成本和促销定价表达了日益加剧的担忧。对手机直连卫星网络可能带来的潜在长期颠覆性冲击的担忧,进一步打压了其估值倍数。因此,尽管自由现金流强劲且股息率较高,但市场依然将资产负债表限制和利润率逆风置于短期业绩超预期之上,引发了股价的回落。
美国电话电报(T)技术分析
美国电话电报 (T) 技术面来看,MACD(12,26,9)数值-0.240,处于卖出状态,RSI数值35.672处于中性状态,Williams%R数值93.251处于超卖状态,注意关注。
美国电话电报(T)媒体舆情
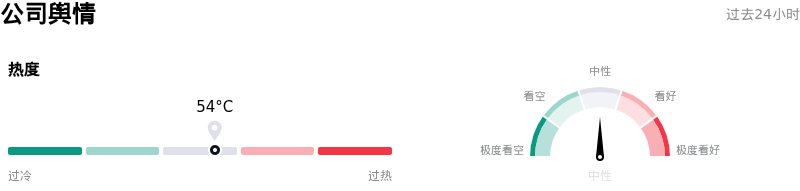
美国电话电报 (T) 公司舆情热度来看,当前热度54,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于中性状态。
美国电话电报(T)基本面分析
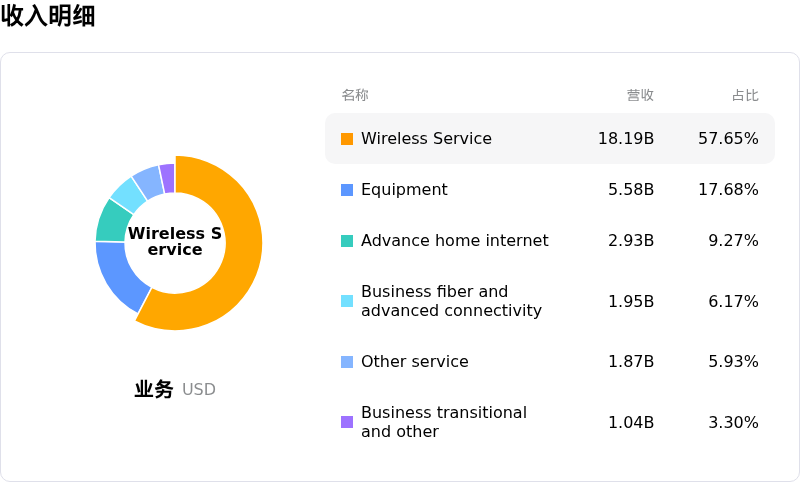
美国电话电报 (T) 处于电信服务行业,最新年度营业收入$125.65B,处于行业2,净利润$21.89B,处于行业1。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$28.50,最高价为$36.00,最低价为$20.00。
关于美国电话电报(T)的更多详情
公司特定风险:
- 无线用户增长不及预期且流失率上升: AT&T 报告 2026 年第三季度后付费电话净增用户数为 379,000 户,不及约 387,000 户的市场普遍预期,且较第二季度的 432,000 户有所放缓。与此同时,后付费电话用户流失率从上一季度的 0.86% 升至 0.92%,表明促销折扣正在侵蚀盈利能力,且未能有效遏制客户流失。
- 债务负担加剧与去杠杆延迟: 在与从 EchoStar 收购频谱许可证相关的 230 亿美元债务推动下,净债务攀升至 1,498 亿美元。这一扩张的资产负债表推高了融资成本,并使 AT&T 在 2029 年前将净杠杆率降回 2.5 倍目标水平的时间表变得更加复杂。
- 资产减值导致 GAAP 收益严重不及预期: 第三季度 GAAP 每股收益降至 0.12 美元,比华尔街一致预期的 0.62 美元低了 80% 以上。与出售其墨西哥业务单元相关的巨额非现金减记以及员工离职成本,严重拖累了整体盈利表现。
- 手机直连卫星网络带来的新兴竞争: 该股票仍面临 SpaceX 为 Starlink Mobile 以 80 亿美元收购全美 800 MHz 低频段频谱所引发的竞争不确定性。这种直连设备威胁——加上近期分析师下调评级(例如伯恩斯坦将其评级下调至“与大盘同步”)——对传统运营商的偏远地区覆盖溢价和长期用户定价权构成了威胁。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96