2026年10月FOMC会议前瞻:美联储会再次加息吗?这对美股意味着什么?



 收藏
 举报
TradingKey - 美联储将于美东时间10月27日至28日召开联邦公开市场委员会(FOMC)会议。通胀压力与就业市场变化增加了货币政策的不确定性,市场关注美联储是否再次加息,以及后续政策信号将如何影响美股。
截至10月22日,据CME FedWatch工具显示,市场预计美联储10月维持利率不变的概率约为90.6%,加息25个基点的概率约为9.4%。
美联储9月16日已将联邦基金利率目标区间上调25个基点至3.75%—4.00%。本次会议的关键在于美联储是否继续收紧政策,以及对后续利率路径释放何种信号。
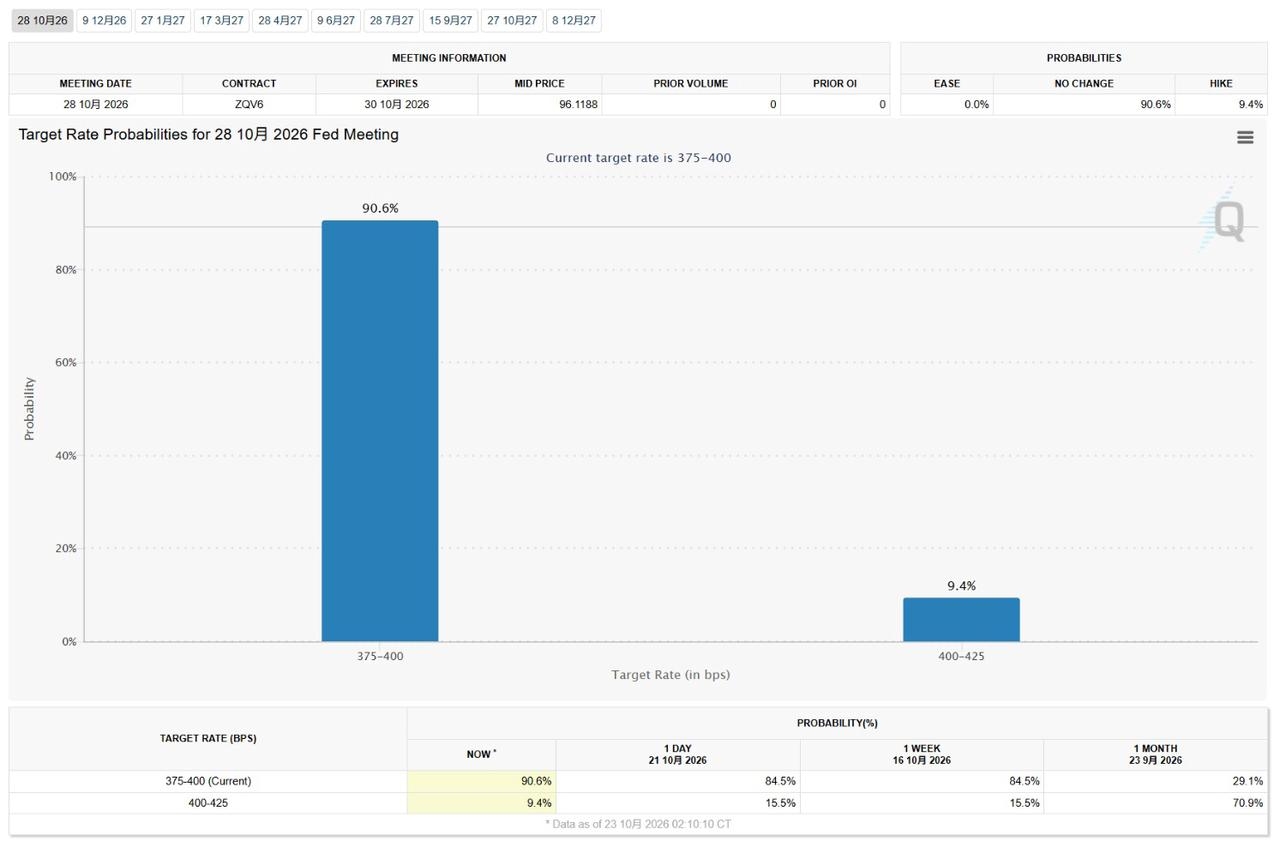
【来源:CME】
美联储会再次加息吗?
市场目前主要预期美联储10月维持利率不变,但通胀压力仍是影响后续政策的重要因素。美国9月CPI同比上涨3.7%,高于8月的3.4%;核心CPI同比上涨2.6%,也高于前值的2.4%,显示通胀压力仍未完全缓解。
与此同时,就业增长放缓可能限制美联储进一步收紧政策的空间。美联储需要综合评估通胀走势、就业市场和经济增长情况,权衡物价稳定与就业目标。
根据9月点阵图显示,美联储官员对2026年和2027年年末联邦基金利率的预测中值均为4.1%,高于6月预测的3.8%和3.6%。这反映出官员对未来利率路径的判断较此前趋于鹰派,但并不代表美联储已承诺继续加息。
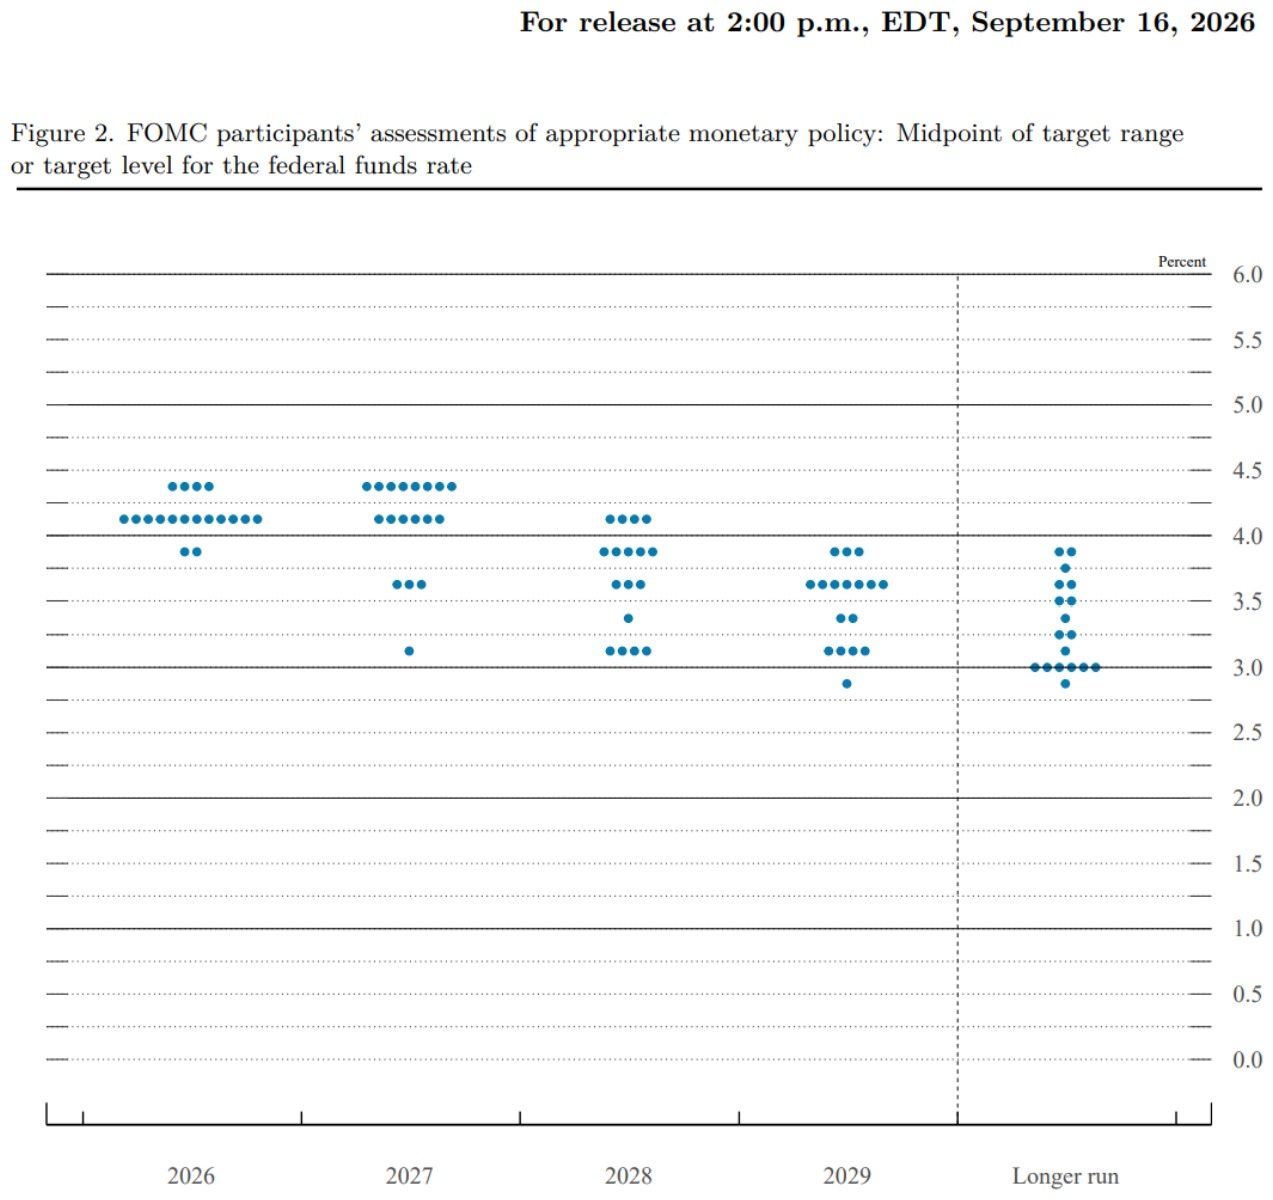
【来源:Federalreserve】
因此,即使10月暂停加息,后续加息风险仍未消失。投资者应重点关注美联储对通胀和就业的评估,以及会后声明是否释放12月进一步收紧政策的信号。
加息风险为何影响AI股票?
利率上升可能推高国债收益率和企业融资成本,并对高估值成长股形成压力。AI数据中心建设和GPU采购需要大量资本投入,融资成本、项目投产进度及投资回报因此成为市场关注的重点。
以甲骨文(ORCL)和CoreWeave(CRWV)为例。甲骨文2027财年第一季度资本开支约285亿美元,自由现金流为负54亿美元,反映出AI基础设施扩张带来的资金需求。同期,公司经营现金流约231亿美元,说明其仍具备较强的经营现金流生成能力。
CoreWeave则更依赖外部融资支持数据中心扩张。2026年第二季度,其净利息支出约6.4亿美元,融资成本和债务偿付压力值得关注。
如果利率长期维持高位,部分企业的新增融资和债务再融资成本可能上升。但最终影响还取决于债务期限、固定或浮动利率安排及信用利差。
对AI基础设施企业而言,投资者还应关注收入增长能否转化为利润和现金流,以及新增资本开支能否获得合理回报。
美联储利率决定如何影响美股?
若美联储维持利率不变,并释放通胀逐步缓解的信号,成长股估值可能获得支撑。若美联储意外加息,或暗示12月仍可能收紧政策,国债收益率和融资成本可能进一步上升,高估值科技股及融资需求较大的AI基础设施企业或面临更大压力。
投资者应重点关注三项指标:一是利率期货对12月会议的定价变化;二是美国国债收益率和企业信用利差,以判断利率预期与融资风险的变化;三是甲骨文、CoreWeave等企业的资本开支、自由现金流及融资安排,评估AI投资能否转化为实际收益。。
总体而言,10月会议的关键不只是是否加息,还在于美联储如何影响未来利率预期。 对AI相关股票而言,利率环境与企业盈利、现金流及投资回报需要结合评估,单凭一次利率决议难以判断股价后续走势。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96