国金证券:给予江苏国信买入评级


 收藏
 举报
国金证券股份有限公司姜涛,许子怡,卢佳琪近期对江苏国信进行研究并发布了研究报告《三季度火电盈利阶段承压,27年量价共振曙光可期》,给予江苏国信买入评级。
江苏国信(002608) 2026年10月23日晚公司披露2026年三季报,前三季度实现营收280.82亿元(同比+7.4%),归母净利润20.98亿元(同比-42.4%)。其中,Q3实现营收101.34亿元(同比-1.0%),实现归母净利润2.78亿元(同比-78.5%),受主业及投资收益均下滑影响,业绩略低于市场预期。 经营分析 能源板块:上半年公司完成发电量436亿千瓦时,其中:江苏省燃煤为325亿千瓦时(同比+51.9%,主要受新增机组影响);山西省燃煤为92亿千瓦时(同比+5.2%);燃气为19.5亿千瓦时(同比-22.9%)。参考26Q3公司营收同比下滑1%(Q1、Q2分别为+13.4%、+9.6%),预计发电量增速有所回落。利润角度而言,26Q1-Q3公司单季毛利率分别为8.1%、6.8%、1.8%,受煤价环比持续提升影响,火电主业盈利承压。 金融板块:以江苏信托为主展开,其为江苏银行单一第一大股东(26Q2公司持股6.98%)、利安人寿第一大股东,上半年江苏银行贡献投资收益14.80亿元(同比+12.9%),利安人寿贡献0.93亿元(同比+17.3%)。受益于利安人寿执行新保险合同准则以及江苏银行的持续增量贡献,上半年公司金融板块实现22.80亿元。26Q3公司实现投资收益4.12亿元,同比下滑46.6%、环比下滑63.0%。展望后续,江苏省26年度长协电价同比下降6.8分/度,11-12月江苏省月度电价分别较26年长协电价提升7.2、5.4分/度;伴随煤价中枢上移,以及江苏省内火电装机增量见顶回落、电力供需边际改善,预计27年长协电价提升,修复公司火电盈利。截止2026H1公司还有在建火电2.08GW、占在运火电的12%,有望在27年中投产贡献增量。 盈利预测、估值与评级 公司为集团火电业务发展平台,近年装机投产持续扩张,电价有望触底回升增强盈利。考虑联营公司会计准则调整、公司投资收益提升,同时下半年煤价超预期上涨,我们调整公司2026-2028年归母净利润为20.72/31.49/34.20亿元,对应EPS为0.55/0.83/0.91元/股;股票现价对应A股PB(LF)仅0.70倍,PE估值为12.6/8.3/7.6倍,上调至“买入”评级。 风险提示 煤价波动超预期;项目建设不及预期;利用小时不及预期风险。
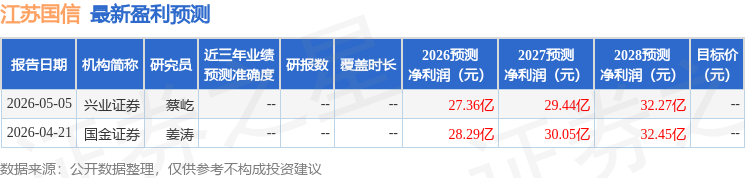
最新盈利预测明细如下:
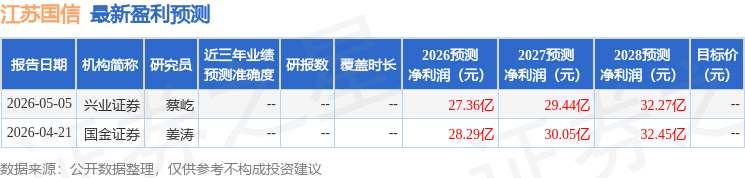
该股最近90天内共有1家机构给出评级,买入评级1家;过去90天内机构目标均价为10.83。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96