国金证券:给予亿纬锂能买入评级


 收藏
 举报
国金证券股份有限公司姚遥近期对亿纬锂能进行研究并发布了研究报告《业绩高增,动储两旺》,给予亿纬锂能买入评级。
亿纬锂能(300014) 10月23日,公司发布2026年三季报。1-3Q26公司收入733.9亿元,同比+63%,归母净利润52.4亿元,同比+86%,扣非归母净利润41.0亿元,同比+111%。单26Q3收入277.0亿元,同比+65%、环比+11%;归母净利润19.4亿元,同比+60%、环比+5%;扣非归母净利润16.4亿元,同比+111%、环比+23%。业绩符合预期。 经营分析 业绩稳步上行,扣非盈利质量提升。1-3Q26毛利率14.5%,同比-1.5pct,主要受上游原材料价格上行影响,四费率8.6%,同比-2.7pct,归母净利率7.1%,同比+0.9pct。3Q26毛利率14.7%,同比+1.0pct、环比+0.2pct;四费率8.4%,同比-1.2pct、环比-0.3pct;归母净利率7.0%,同比-0.2pct、环比-0.4pct,环比波动主要源于2Q26非主业项目集中确认(3Q26非经常性损益2.9亿元、同比减少1.4亿元);扣非归母净利率5.9%,同比+1.3pct、环比+0.6pct。 动力电池出货高增,大圆柱与商用车双轮放量。1-3Q26动力电池出货66.17GWh,同比+91.3%,3Q26出货30.41GWh。46系列大圆柱电池进入规模化交付,公司为宝马新世代车型首发电池供应商,切入高端乘用车市场;商用车动力电池国内TOP10主机厂覆盖率达90%、重卡TOP10实现全覆盖。 储能电池全球领先,大电芯规模化交付。1-3Q26储能电池出货67.52GWh,同比+39.5%,3Q26出货23.06GWh。公司为全球首家实现600Ah+大方形磷酸铁锂储能电池量产的企业,628Ah Mr.Big超大容量电芯产能陆续释放、规模化交付能力提升,与全球头部储能集成商及项目业主达成多项合作,出货量稳居全球第二。 消费类电池海外基地量产落地。马来西亚海外基地实现消费电池量产下线,海外产能就近配套国际客户,全球领先优势持续巩固。 盈利预测、估值与评级 Q4储能满产满销,排产环比继续提升;动力电池大圆柱+商用车双驱放量。未来随着国内外新产能逐步投产将进一步拓宽动储、消费市场。我们预计公司26-28年归母净利润分别为72、107、137亿元,维持“买入”评级。 风险提示 新能源汽车、储能需求不及预期,产能释放不及预期。
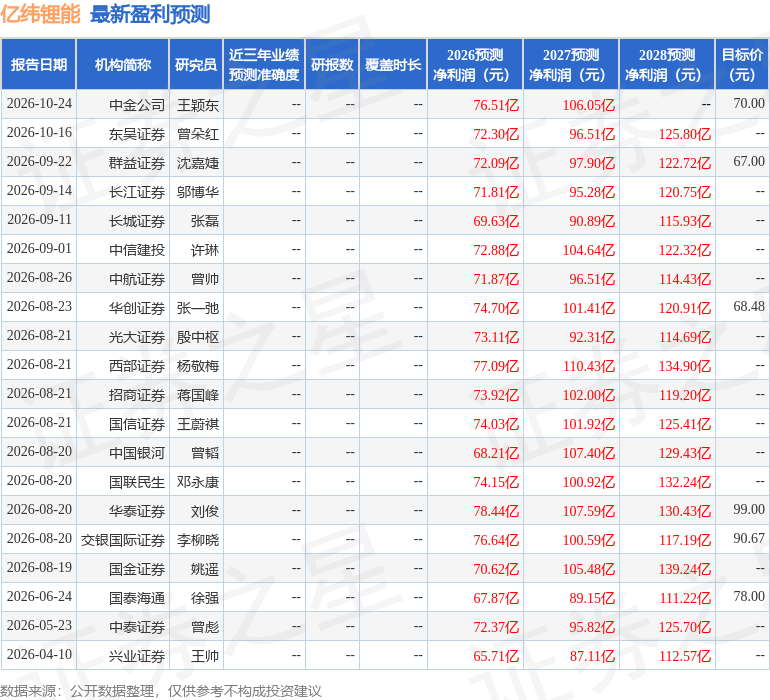
最新盈利预测明细如下:
该股最近90天内共有20家机构给出评级,买入评级17家,增持评级3家;过去90天内机构目标均价为82.79。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。
相关 ETF


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96