国金证券:给予百亚股份买入评级


 收藏
 举报
国金证券股份有限公司赵中平,毕先磊近期对百亚股份进行研究并发布了研究报告《3Q业绩承压,关注渠道调改拐点》,给予百亚股份买入评级。
百亚股份(003006) 10月23日,公司发布2026年三季报,2026年前三季度实现营收26.89亿元,同比+2.5%,归母净利润1.37亿元,同比-43.9%,扣非归母净利润1.37亿元,同比-42.2%。单三季度营收8.19亿元,同比-4.6%,归母净利润-0.42亿元,同比-174.0%,扣非归母净利润-0.33亿元,同比-159.1%,Q3单季出现亏损,业绩低于预期。 经营分析 核心五省渠道变革与去库存持续拖累线下,外围市场Q3增长环比提速。1)分渠道看,前三季度线下渠道营收16.46亿元,同比+1.3%,其中核心区域以外省份营收同比+29.3%;线上渠道实现营收9.92亿元,同比+6.3%。单Q3线下渠道营收4.66亿元,同比-5.1%,主因核心五省渠道结构变革及库存结构调整,公司主动从高库存运作模式向动销驱动转型,新商短期无法承接老商压货体量,发货端阶段性承压;但Q3外围省份营收同比+33.7%,较H1的约+27%环比提速,华东、华南等核心拓展区域仍保持较高增速,表明渠道调整最剧烈的阶段或已过去。2)产品端看,外围省份拓展依托品牌与产品优势,以大健康系列为主,大健康产品占比处于高位,在内部结构中处于绝对领先地位,整体高端化趋势延续。 收入结构变化叠加规模效应减弱,Q3单季净利率转负。前三季度毛利率约55.84%,同比+1.84pct,Q3毛利率51.95%,同比-3.60pct,期待后续成本端压力有望边际缓解及产品结构持续改善。费用端压力加大,前三季度销售/管理/研发费用率43.19%/2.92%/2.81%,同比分别+4.81pct/+0.41pct/+0.93pct,单Q3销售/管理/研发费用率48.81%/3.37%/3.02%,同比分别+6.38pct/+0.57pct/+1.19pct。另外,公司回购持续推进,截至9月30日已回购174.24万股,成交金额约2,398.7万元。 盈利预测、估值与评级 我们仍看好公司作为本土头部区域品牌借助产品优化、渠道开拓持续成长动能,预计公司26-28年归母净利分别1.74、2.61、3.03亿元,当前股价对应PE分别为66、44、38X,维持“买入”评级。 风险提示 原材料价格波动风险;市场竞争加剧风险;外围市场拓展不及预期风险。
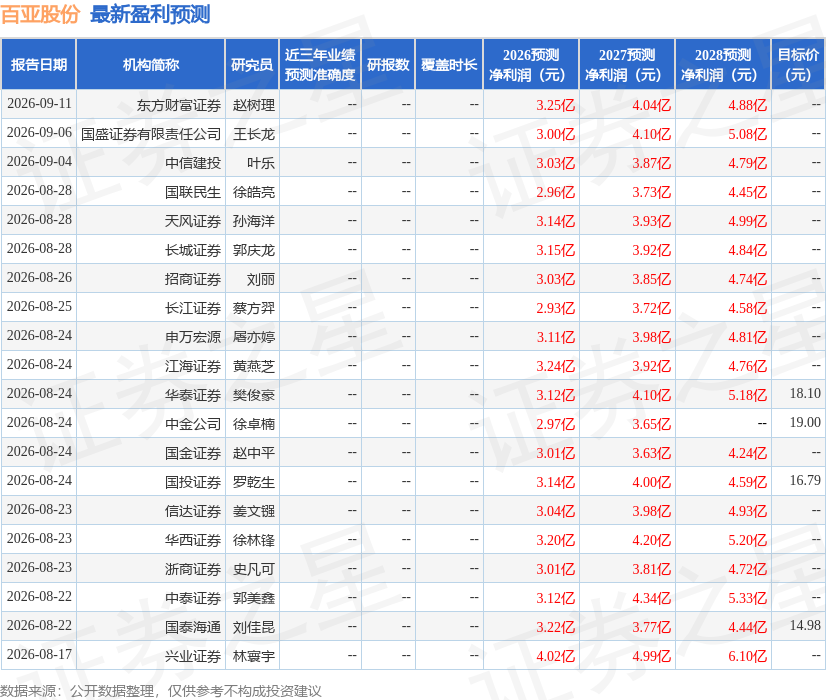
最新盈利预测明细如下:
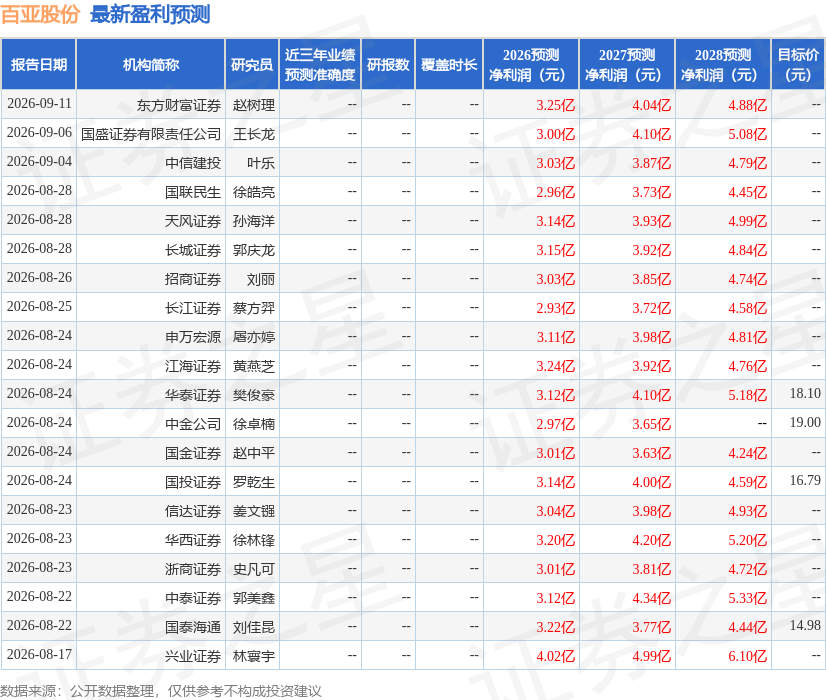
该股最近90天内共有18家机构给出评级,买入评级16家,增持评级2家;过去90天内机构目标均价为19.17。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96