举债400亿买GPU!马斯克警告:新云厂商将迎倒闭潮


 收藏
 举报
AI算力军备竞赛正把融资市场分裂成两个世界。
周日,马斯克在X平台发文宣布,SpaceX已完成一笔400亿美元的表外债务融资,资金将用于采购英伟达GPU。
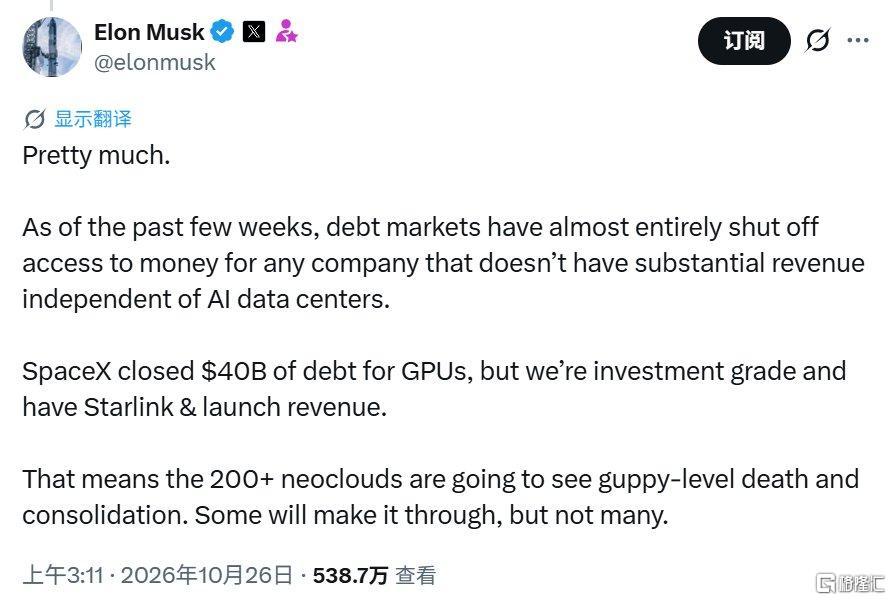
他同时指出,当前债务市场的融资环境已经明显分化,“但凡企业没有独立于AI数据中心之外的可观营收,基本很难拿到融资”。
SpaceX完成400亿美元债务融资
这笔融资能顺利推进,马斯克归功于两点:一是SpaceX手握投资级信用评级,二是星链卫星互联网和火箭发射业务持续产生稳定经营性现金流。
最新财报显示,公司第三季度营收145.8亿美元,同比增长161%。其中,被命名为“Super Intelligence”的AI板块首次盈利,营收同比增长逾八倍至75.6亿美元。
首席财务官布雷特・约翰森在财报电话会上表示,公司正与贷款机构洽谈新增借款。
“我们很有信心,能够以非常节制的方式完成融资,并继续保持投资级地位。”
从交易结构来看,本次融资由高盛牵头的银行团队与阿波罗全球管理领衔的投资者共同搭建,阿波罗旗下的Atlas SP负责管理融资载体,太平洋投资管理公司也曾考虑参与。
债务拟以144A私募形式发行,通过特殊目的载体实现“出表”,让负债不计入SpaceX资产负债表,从而保住投资级评级。
这一安排与xAI去年的尝试形成对照。
当时相关主体计划通过售后回租筹集最高200亿美元表外债务,但因不满足销售会计认定条件,约130亿美元最终被并回资产负债表,SpaceX显然不想重蹈覆辙。
马斯克强调,这笔资金主要为可赎回债务,用于采购GPU,芯片预计在明年第一、第二季度到货,“对本季度影响不大”。
不过,目前交易尚未完全落地。
据知情人士透露,截至周日各方仍在就最终定价进行磋商。
Yorkville分析师Dan Ives认为,本次表外融资能强化SpaceX“火箭发射+星链+AI”的协同效应,透过债务融资可即时锁定英伟达芯片供应,避免IPO后短期内再度进行股权融资导致股权稀释。
但资本市场依然存在不小担忧。
ICE Data Services数据显示,融资消息首次传出的10月7日,SpaceX用于对冲其债务违约风险的五年期信用违约互换费率攀升至197个基点,创下历史新高。
预计新云厂商将迎来整合与倒闭潮
借融资落地,马斯克顺势抛出行业判断。
他表示,过去几周,债务市场几乎完全切断了那些没有可观且独立于AI数据中心收入来源的企业的融资渠道,这意味着200多家新云厂商将迎来大规模出清与整合,“能活下来的寥寥无几”。
随后,他又补充称,SpaceX不会收购任何新云厂商,此举“毫无意义”。
马斯克口中的新云厂商,指的是Nebius、CoreWeave这类向科技客户出租GPU算力的公司。与覆盖多行业的超大规模云厂商不同,它们大多靠举债扩张AI算力。
值得注意的是,马斯克此番表态正值新型云服务商遭遇猛烈抛售之际。
目前,市场对头部新云厂商CoreWeave财务状况的担忧正不断升温。
据路透社报道,CoreWeave负债规模约500亿美元,本月中旬,其部分公司债券收益率突破15%。
公司回应称,手握超1000亿美元的待执行合同订单,偿债不存在问题。
风投机构Social Capital创始人Chamath Palihapitiya警示称,AI基础设施市场即将出现动荡。
据Palihapitiya判断,2027年将会是动荡的一年,大量不良投资、失败投资集中出清,部分企业迎来行业整合。
他预计,会出现比预想更多的案例:已经采购的GPU无法按时上线,或是难以创造足够收益;2027年,闲置、积压的算力规模会远超市场最初预期。
不过,部分机构对此存在分歧。
高盛测算,明年超大规模云厂商资本开支将达到1.4万亿美元,需求端的旺盛让算力军备竞赛短期难以降温。
摩根士丹利则指出,数据中心交易的收缩为投资者提供了吸取教训并运用想象力迎接下一阶段的机会,建议投资者为“实体智能经济”的到来做好准备。
该行认为,市场简单把 SpaceX 等同于普通新云服务商,忽视了其垂直整合全栈AI潜力。
基于此,该行维持SpaceX“增持”评级,目标价300美元,当前价格144.75美元,隐含上涨空间约107%。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96