波音财报前瞻:现金流预期转正,华尔街最高看涨至305美元



 收藏
 举报
TradingKey - 全球航空航天巨头波音(BA) 预计将于 2026 年 10 月 27 日(周二)美股开盘前发布 2026 财年第三季度财务报告。在经历了数个季度的供应链瓶颈、监管审查与产能限制后,市场对本季财报的关注焦点已从此前的亏损控制全面转向自由现金流(FCF)转正拐点。
市场聚焦自由现金流
相比上一年同期,市场波音本次Q3财报预期有所转好,其中营收同比增长 +3% 至 +7%,亏损大幅收窄,而最大的亮点是经营现金流显著改善,具体的财务预测与市场共识如下:
核心指标 |
市场预估 (Q3 2026) |
上年同期 (Q3 2025) |
营业收入 |
239.5 – 249.5亿美元 |
232.7亿美元 |
每股收益 |
-0.2至-0.26美元 |
-7.47美元 |
自由现金流 |
小幅转正:10–20亿美元区间 |
净流出 |
市场预期波音盈利结构修复,主要是看好其商用飞机部门(BCA)交付回升以及国防、空间与安全部门(BDS)大额减值计提减少,有望使得Q3 亏损幅度较去年大幅收窄。此外,随着下半年交付步入高峰与营运资本释放,市场预期Q3自由现金流有望实现正向回升。
华尔街最高看涨至305美元
以波音当前股价约188美元为基准,华尔街平均共识目标价在252 – 267美元,隐含约 +34% 至 +42% 的潜在向上空间;目前最高看涨至305美元,潜在涨幅超+62%。
投行机构 |
最新评级 |
最新目标价 |
核心逻辑 |
巴克莱 |
买入 |
305 美元 |
看好 737-10 认证取得阶段性突破,且全球航空公司替换机队的强烈需求将驱动产能全速爬坡。 |
伯恩斯坦 |
买入 |
298 美元 |
认为双寡头垄断护城河极强,737 系列月产能冲刺 47 架将是估值修复的核心催化剂。 |
高盛 |
买入 |
253 美元 |
微调供应链修复速度,但强调庞大积压订单提供极高营收可见度。 |
摩根士丹利 |
维持不变 |
225 美元 |
对 CFM 引擎与座椅交期等供应链瓶颈持谨慎态度,但目标价仍高于现价。 |
尽管目标价普遍高于现价,但摩根士丹利与TD Cowen等机构仍然发出警告,引擎供应商、Spirit AeroSystems 机身制造以及内饰座椅的交期延误,仍可能小幅拖累 787 与 737 的最终交付时程。此外,尽管现金流改善,但公司净债务规模依然沉重,高利率环境下的利息支出压制了净利润的转化效率。
波音股价技术分析:向上挑战200美元关口
从上涨的可能性看,若波音Q3 自由现金流如期转正,且管理层确认 737 月产能达 47 架及 737-10/777X 认证时程不变,股价有望带量冲破 198 – 202 美元阻力,发起对 215+ 美元的填息与估值修复行情。
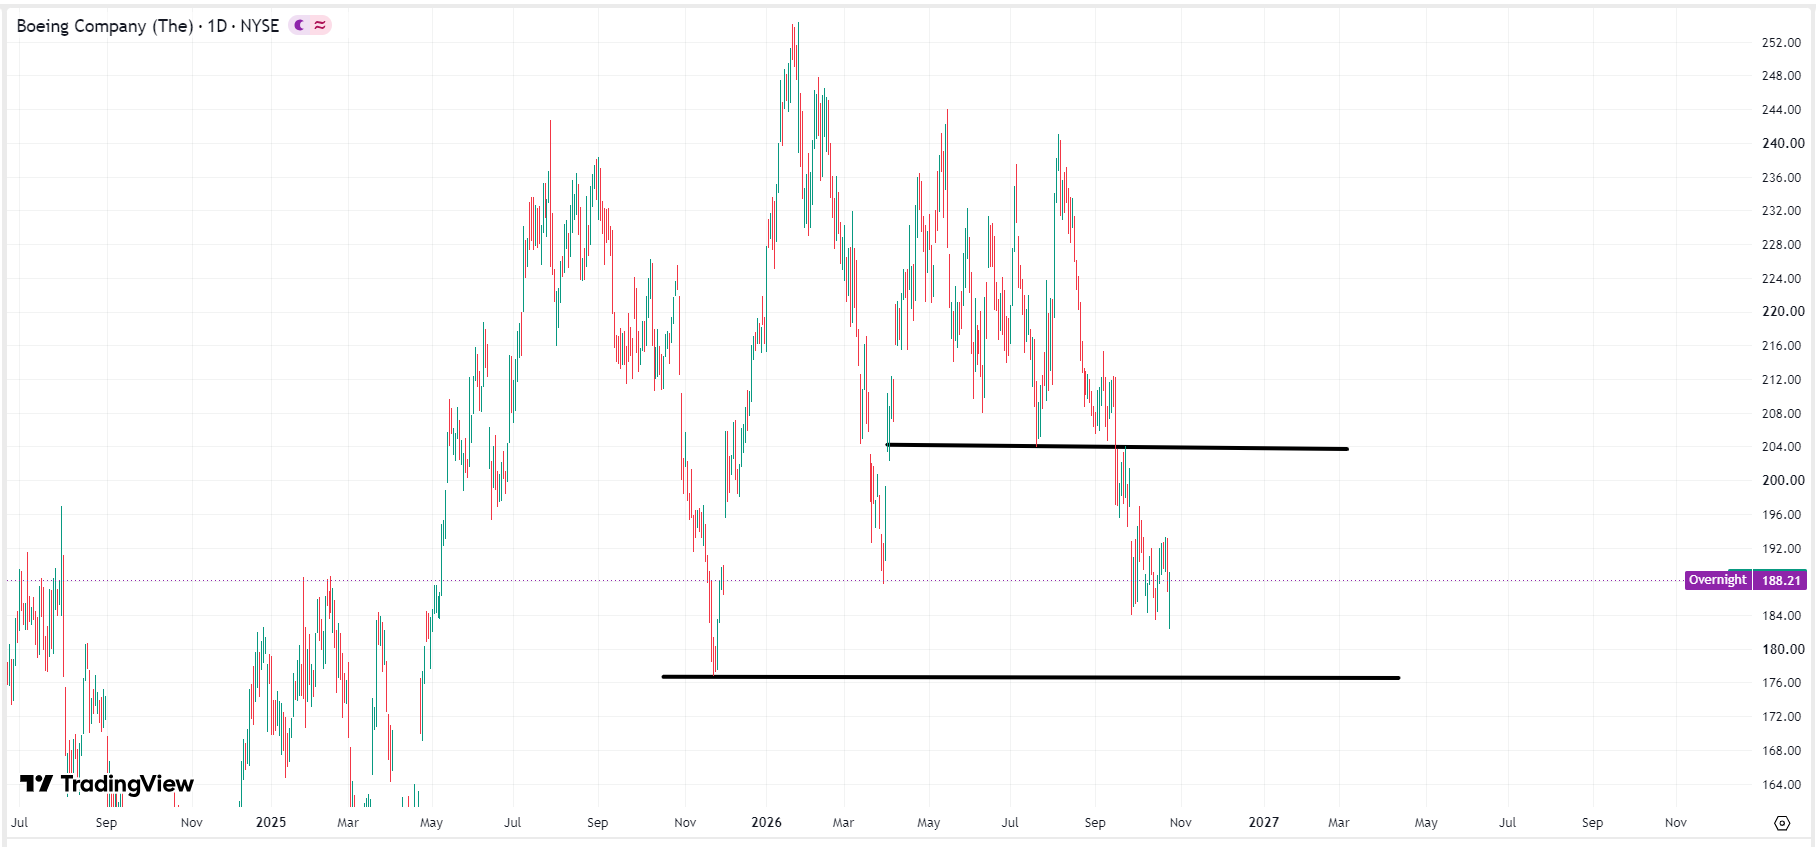
然而,若供应链CFM 引擎与 Rolls-Royce 座椅交期再度拖累交付指引,向下寻求172 – 176 美元的支撑可能性较大,这是去年11月回调低点。若进一步失守该防线,不排除向 160 美元寻求二次打底。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96