白酒概念拉升,皇台酒业涨停!消费ETF汇添富(159928)标的指数逆市飘红,上周五单日吸金超2.3亿元!中国玩具展观察:潮玩品类海外高增可期



 收藏
 举报
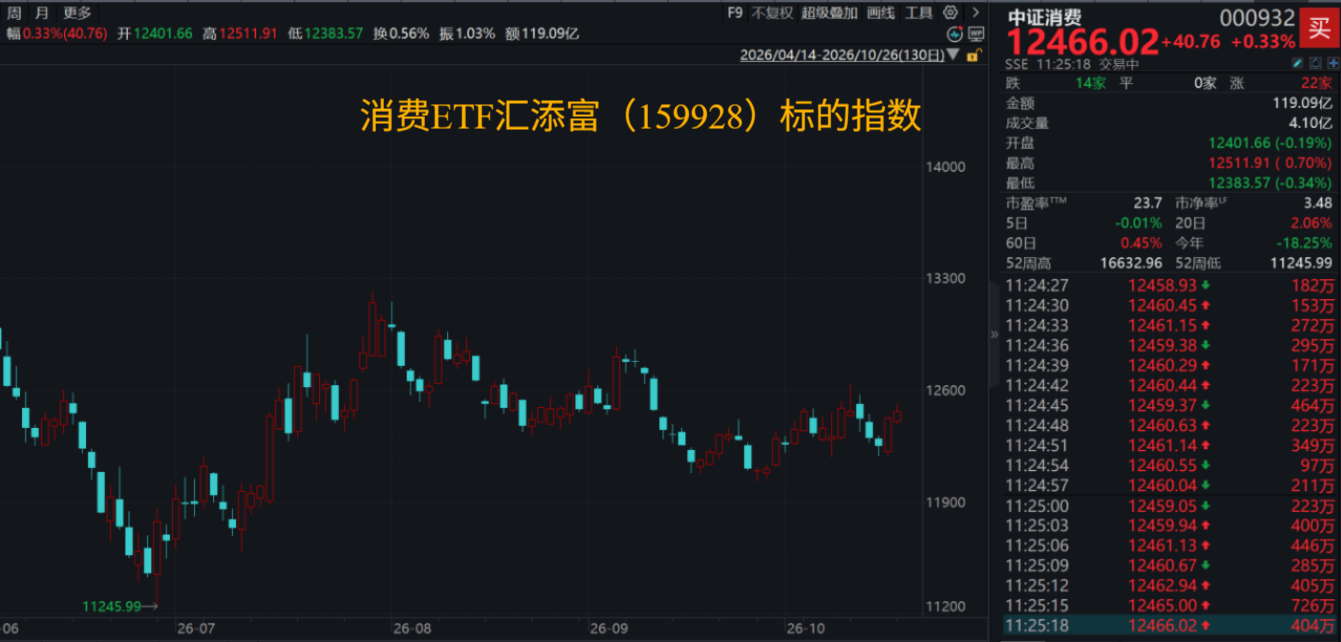
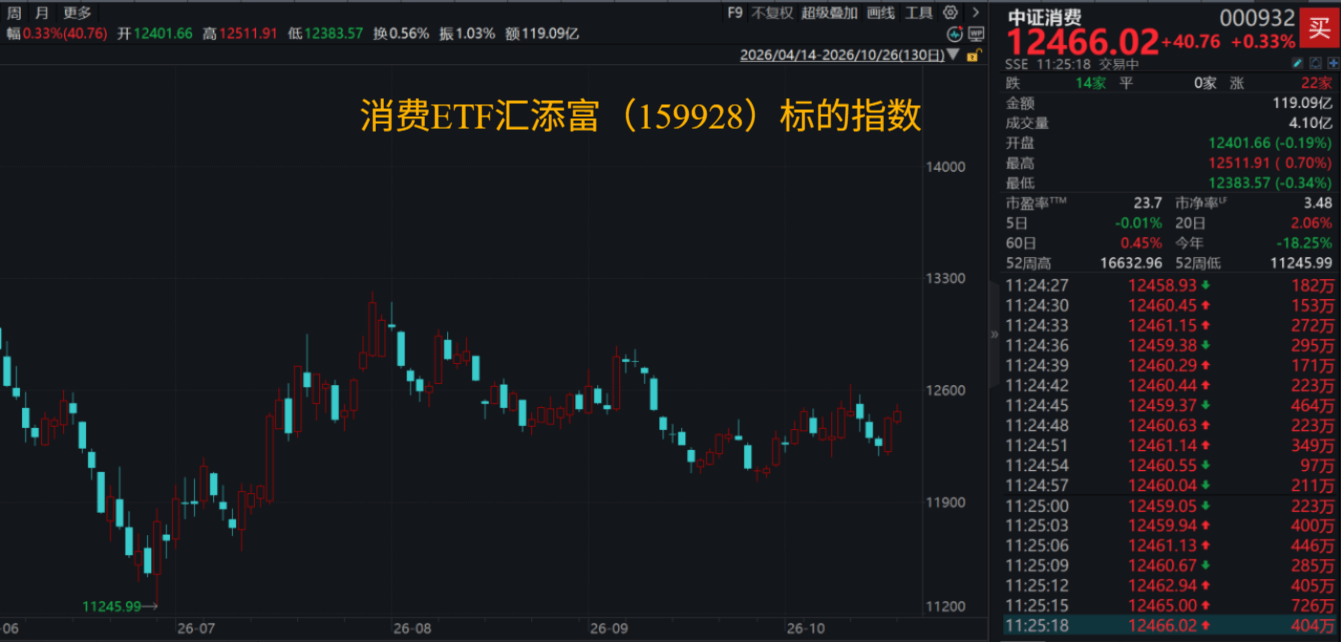
今日沪指再度调整,大消费逆市飘红,白酒概念拉升,皇台酒业涨停。截至发稿,消费ETF汇添富(159928)标的指数涨0.33%,科技承压资金寻找“避风港”,消费ETF汇添富(159928)上周五单日巨幅流入超2.3亿元,今日盘中再获资金青睐。热门成分股多数飘红:泸州老窖涨超2%,五粮液涨近2%,山西汾酒涨超1%,贵州茅台、伊利股份微涨;牧原股份、温氏股份跌超1%(成分股仅做展示,不作为个股推介)。
消息面上,重要会议将于10月26日至29日在北京召开。
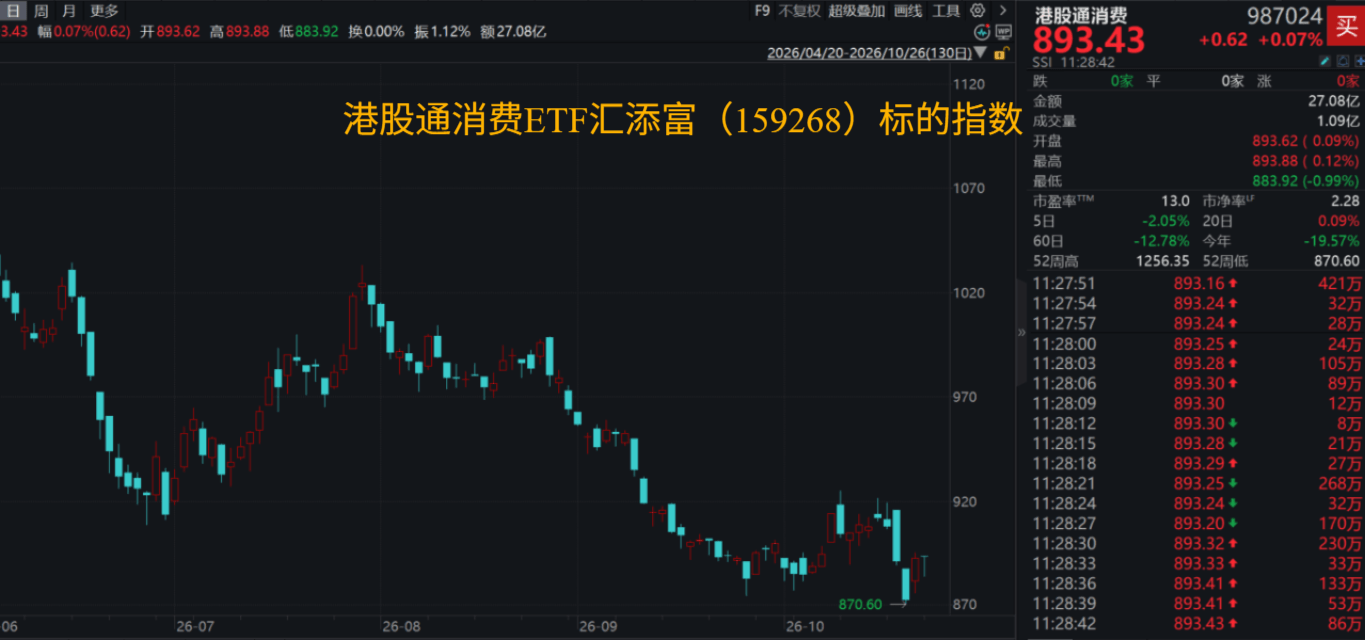
港股消费震荡飘红,聚焦新消费的港股通消费ETF汇添富(159268)标的指数微涨0.07%,冲击两连涨。热门成分股涨跌互现:李宁涨超1%,百胜中国、农夫山泉、华润啤酒、万洲国际微涨;老铺黄金、布鲁可跌超2%,安踏体育跌超1%,泡泡玛特、美的集团、海尔智家微跌(成分股仅做展示,不作为个股推介)。
资料显示,港股通消费ETF汇添富(159268)50只成份股中有90%仅在港股上市,与A股消费不重叠,是组成完整“中国消费拼图”不可或缺的“稀缺资产”。重仓潮玩、珠宝、美妆等顶流新消费赛道,一笔描绘未来“Z时代”的新消费蓝图!
【机构:白酒持续出清,价值凸显】
国泰海通证券指出,白酒节后市场平淡,静待三季报。本次双节旺季白酒动销预估同比仍下滑,节后市场平淡。站在供需关系的角度,当前行业已从过去的供给过剩,逐步向供给收缩、需求企稳的方向演变。与销量表现相比,价格的表现更为积极。总的来看,白酒已从此前渠道发货压货驱动转向真实动销驱动,品牌方不再强压任务量,旺季供给侧保持理性,行业延续去库态势,同时强分化的趋势延续。此前行业半年报出清加速,预计26Q3大部分酒企报表端仍将呈现去库特征,少数出清较早、动销强韧的酒企有望实现业绩同比增长。结合调整时长和调整幅度等维度,国泰海通证券认为白酒目前已经处在底部区间,业绩出清卸下报表负担,优秀品牌有望逐步企稳改善。
华创证券表示,场景上,高端茅台在当前价格体系下动销保持稳健,次高端对应的商务团购场景仍相对疲软,大众价位带家庭消费仍具一定韧性。展望后续,四季度低基数下预计部分公司可转正。
分价格带看,26Q3茅台及百元大众价位的酒企报表相对更具韧性,其他酒企预计延续出清。具体分价格带:(1)高端:茅台保持相对稳健,老窖预计仍在大幅出清。预计茅台Q3收入同比微增0.5%,利润同比微降3%;预计五粮液收入/利润Q3同降25%/30%,老窖Q3同降-50%/-70%。(2)基地型次高端:Q3延续出清,二线酒企报表预计率先回正。预计汾酒收入/利润Q3同比-18%/-25%,洋河Q3同比-30%/-亏损(约-3.4亿元),古井Q3同比+2%~+80%,今世缘Q3同比+10%/+12%,金徽酒Q3同比-3%/-15%。(3)扩张型次高端:Q3动销持续承压,报表预计加速出清。预计舍得收入/利润Q3同比-25%/-300%,水井坊Q3同比-20%/-50%。
(国泰海通证券20261025《白酒价值凸显,大众品成本压力显现》、华创证券20261025《白酒持续出清,大众品龙头分化》)
【中国玩具展观察:潮玩品类海外高增可期】
事件方面,2026年CTE中国玩具展&潮玩展于10月21-23日在上海举办。
华泰证券参观了多家头部潮玩公司展位,重点关注品牌出海、品类拓展及品牌建设进展。核心发现包括:1)多种潮玩品类的欧美市场需求具备加速增长潜力,众多品牌“摩拳擦掌”,全球知名授权IP+中国创意及品质的组合拳潜力广阔;2)国内市场正在消化高基数,价格带K型分化,体验+营销+渠道运营精细化,长尾企业出清利好龙头公司整合;3)品类进一步向高端化、成人化突破,助力品牌心智建设。华泰证券看好国内潮玩龙头持续打开全球市场的前景,2027-28年授权IP玩具的出海进展值得重点关注。
中国潮玩出海热潮从Labubu延伸至广阔的授权IP玩具。2025年Labubu走红标志了中国原创潮玩IP出海,但市场或忽略授权IP潮玩出海进程。中国积木、模玩、卡牌、毛绒等品类,2024-26年沿东南亚→日韩→欧美线路陆续铺开;布鲁可、森宝、杰森等公司均致力于搭建海外销售团队、获取IP的海外授权、拓展KA合作,乃至建设本地仓等;25-26年多实现海外首批次销售良好成绩,27-28年有望迎订单高增。从区域偏好看:1)欧美:品类偏好丰富,模玩拼搭、毛绒手办、车辆类等均有广阔市场;2)日韩:模玩文化深厚,积木拼搭、可动人偶等拓展空间广;3)东南亚:线下互动氛围较浓,中低价格带盲盒、对战类卡牌受欢迎程度高。
美国市场Q4需求及长期空间兼备,值得重点期待。Q4美国有望迎来强劲的玩具旺季。据Adobe 9月末发布的美国假日季消费预测,11-12月美国线上玩具销售增速有望达9.6%。驱动因素包括:1)成人客群扩容,美国18岁+玩具消费H1同增25%(Circana),利好客单提升以及收藏玩具崛起;2)IP大年:F1、世界杯、蜘蛛侠、复联等热门IP相继引燃热度,上海玩具展多个品牌看好Q4复联5电影+潮玩热度共振;3)社媒加速潮玩文化传播;4)玩具关税减免幅度领先,9月底国际达成的对等降税框架亦涉及约98亿美元玩具商品(年度贸易规模,数据来自美国玩具协会)。中长期看,潮玩国货品质已达全球领先,IP授权约束有望逐步改善。美国玩具渠道的KA集中度高,进驻沃尔玛、Costco、Target 等大型KA即可快速放量,25-26年成功案例亦激励欧美KA扩大采购。
国内市场集中度提升+精细化运营,品质与品牌向上突破取得进展。经过25年放量及高基数,26年国内潮玩市场增速回归稳健,建议关注两大趋势:1)市场份额集中度提升:25年同质化竞争加速长尾出清,IP 版权方精简授权对象(如奥特曼的积木人授权向布鲁可集中),全球知名IP 授权向少数潮玩品牌收敛;2)品质向上突破,品牌认可度提升:模玩、卡牌等品类依靠硬品质+互动赛事(如布鲁可BFC、卡牌TCG)逐渐建立起品牌心智。布鲁可、森宝等品牌中高端产品线与日本竞对的品质差距缩小,布鲁可针对模玩收藏玩家需求,已形成超越版、超越版Lite、奇迹版和传奇版四大系列,本次展会近10款新品首次亮相。模玩拼搭类以男性客群为主,可通过测评较快建立品牌口碑,社媒、线下堆头及赛事加速营销传播。
华泰证券强调,随着潮玩行业持续向全年龄段、多元化IP消费延伸,原创IP开发、收藏类产品创新及全球渠道拓展日益成为企业构建长期竞争力的重要方向。短期关注Q4海外假日旺季及重点IP内容催化带来的需求释放,中长期关注中国潮玩品牌全球影响力提升与海外市场拓展空间。建议重点关注具备优质IP 储备、产品创新能力及全球化运营潜力的龙头企业。
(华泰证券20261025《中国玩具展观察:潮玩品类海外高增可期》)
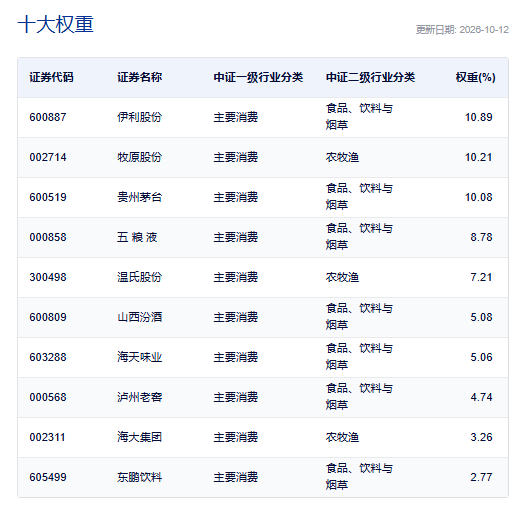
消费ETF汇添富(159928)标的指数作为消费大板块中的刚需、内需属性板块,具有明显的穿越经济周期的盈利韧性。前十大成分股权重占比超68%,其中4只白酒龙头股共占比超28%,养猪大户占比超17%,其他权重股还包括:伊利股份(11%)、海天味业(5%)、海大集团(3%)和东鹏饮料(3%)(数据截至:2025/10/12)。关注大消费板块,相关产品消费ETF汇添富(159928),场外联接(A类:000248;C类:012857)。
差异化配置“新消费”,认准更“纯粹”的港股通消费ETF汇添富(159268),其50只成份股中有90%仅在港股上市,与A股消费不重叠,是组成完整“中国消费拼图”不可或缺的“稀缺资产”,更有4成仓位重仓潮玩、珠宝、美妆等顶流新消费赛道,低配白酒!港股通消费ETF汇添富(159268)还支持T+0交易、不占用QDII额度,是投资港股通消费赛道更为高效便捷的选择,一笔描绘未来“Z时代”的新消费蓝图!
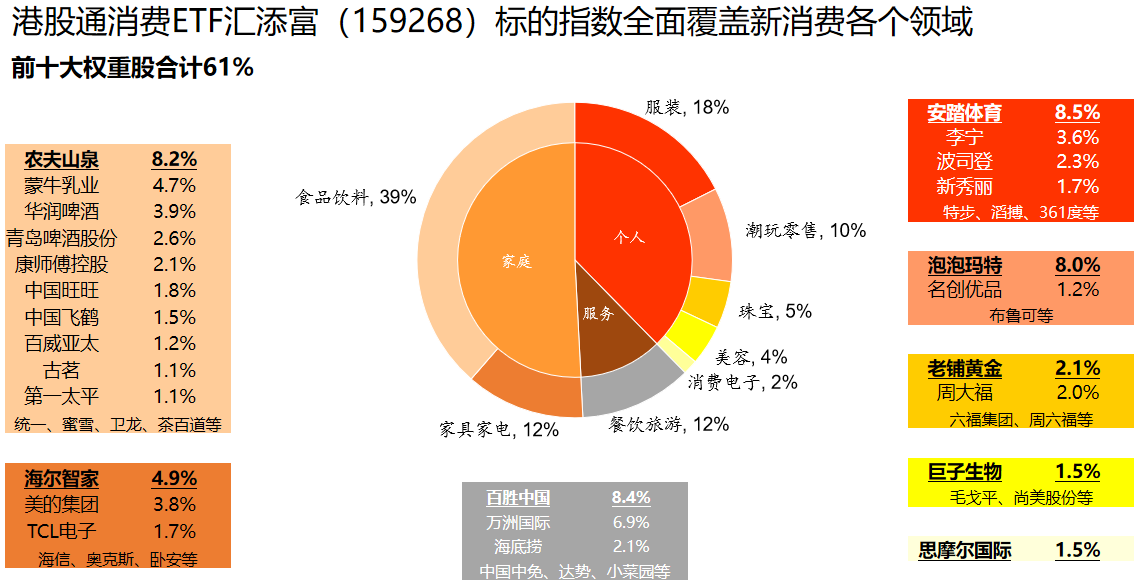
数据:截至2026/6/30
风险提示:基金有风险,投资须谨慎。本资料仅为宣传材料,不作为任何法律文件。投资有风险,基金管理人承诺以诚实信用、勤勉尽职的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。基金的过往业绩并不预示未来表现,基金管理人的其他基金业绩和其投资人员取得的过往业绩并不预示其未来表现。投资人应当仔细阅读《基金合同》、《招募说明书》和《产品资料概要》等法律文件以详细了解产品信息。以上基金属于中等风险等级(R3)产品,适合经客户风险承受等级测评后结果为均衡型(C3)及以上的投资者,客户-产品风险等级匹配规则详见汇添富官网。在代销机构认申购时,应以代销机构的风险评级规则为准。本产品由汇添富基金管理股份有限公司发行与管理,代销机构不承担产品的投资、兑付和风险管理责任。本宣传材料所涉任何证券研究报告或评论意见在未经发布机构事前书面许可前提下,不得以任何形式转发。所涉相关研究报告观点或意见仅供参考,不构成任何投资建议或咨询,或任何明示、暗示的保证、承诺,阅读者应自行审慎阅读或参考相关观点意见。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96