前9月全国原保费收入榜单出炉:苏粤稳居第一梯队,区域保险分化依旧显著



 收藏
 举报
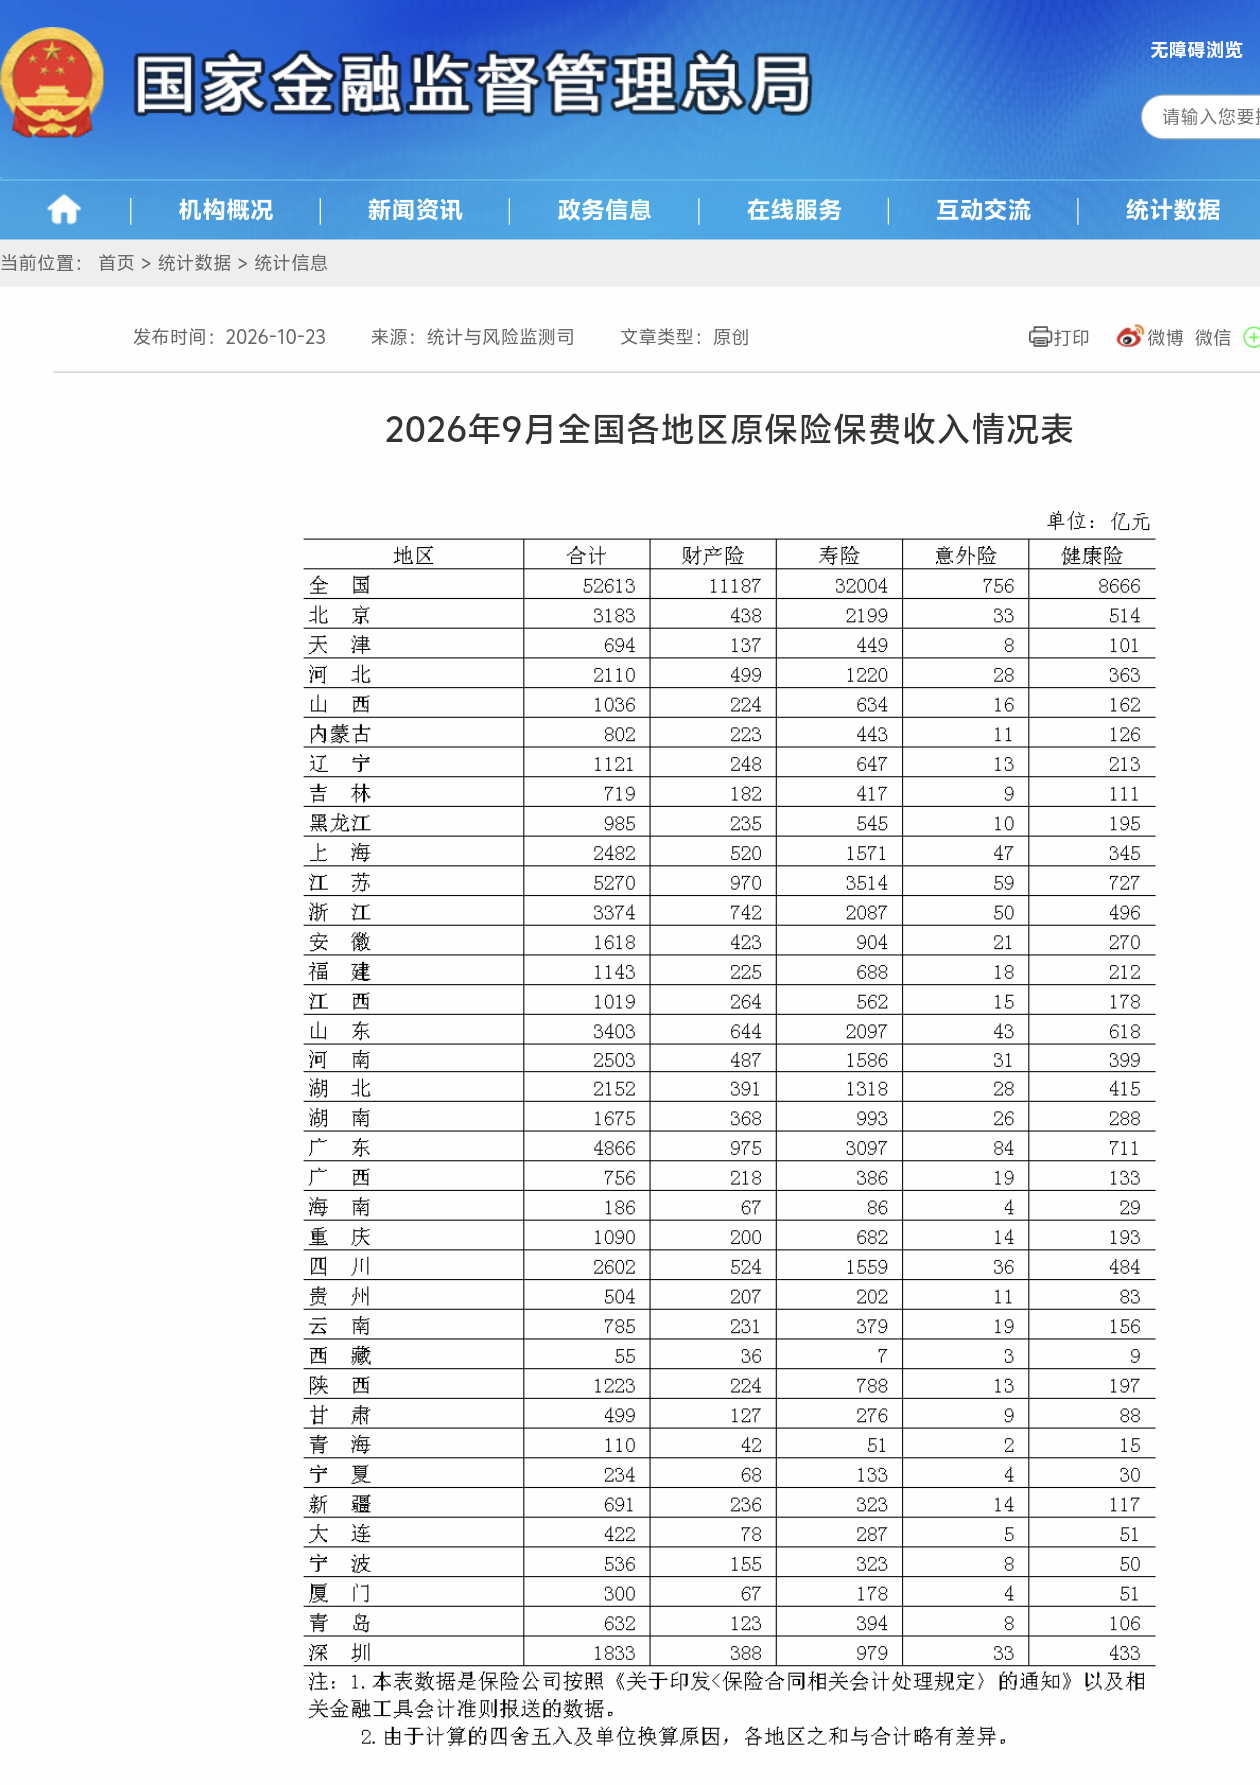
近日,金融监管总局发布2026年前9月全国各地区原保费收入统计数据。数据显示,全国保险业合计原保费收入达到5.26万亿元,同比增长0.9%,保费规模稳步扩张。从险种结构来看,寿险3.2万亿元依旧是行业压舱石,健康险8666亿元保持稳健增长,财产险合计1.12万亿元,意外险756亿元,各险种协同发展。
但从分地区数据观察,国内保险市场区域格局鲜明,东部地区整体实力雄厚,中西部头部省份快速崛起,边疆地区市场体量仍然偏小,区域发展不均衡特征依旧突出。
从各地区总保费榜单来看,江苏、广东构筑全国保险市场第一梯队。江苏省以5270亿元保费收入位居全国首位,是全国唯一一个突破5000亿元的地区;广东紧随其后,保费收入4866亿元,两大经济大省大幅领先其他省市,充分体现出长三角、珠三角庞大的保险消费基本盘。
山东、浙江分别以3403亿元、3374亿元位列第三、第四位,两地保费规模十分接近;北京以3183亿元排在第五位,一线城市高收入群体带动寿险、健康险需求持续释放。
前十榜单席位呈现“东部为主,中西部强势突围”的格局。第六到第十位依次为四川、河南、上海、湖北、河北。作为西部龙头,四川前9月保费达2602亿元,领跑整个西部地区;中部人口大省河南保费2503亿元,紧随四川之后;上海2482亿元位列第八;湖北2152亿元、河北2110亿元守住前十席位。可以看到,前十当中既有东部发达省市,也出现四川、河南、湖北等中西部核心省份,人口基数、居民保障意识提升,推动内陆保险市场快速做大。
计划单列市表现同样值得关注。深圳保费收入1833亿元,表现亮眼,大幅超过多数省份,在全国所有地区中排名第11位。青岛632亿元、宁波536亿元、大连422亿元、厦门300亿元,各城体量存在差距。依托外向型经济、活跃的民营经济,计划单列市财产险、企财险以及人身险业务形成自身特色,成为区域保险市场重要组成部分。
分区域进一步拆解市场表现。东部地区整体实力雄厚,江苏、广东、山东、浙江、北京、上海等省市保费稳居上游,居民可支配收入较高,年金险、重疾险等保障与财富类保险产品渗透率较高。
中西部内部市场分化十分明显。西部的四川一马当先,保费突破2600亿元;重庆1090亿元、陕西1223亿元形成西部次核心。但广西756亿元、云南785亿元、贵州504亿元、甘肃499亿元、新疆691亿元,不少西部省份保费规模尚不足千亿元。西藏以55亿元保费处于全国最低位置,青海110亿元、宁夏234亿元,边疆地区受人口密度、经济条件限制,保险市场规模仍有巨大提升空间。
中部省份整体表现稳健,河南2503亿元、湖北2152亿元、湖南1675亿元、安徽1618亿元,全部站稳千亿以上区间;山西、江西保费分别为1036亿元、1019亿元,刚刚跨过千亿门槛,中部人口红利持续转化为保险消费动力。
东北三省整体规模相对偏弱,辽宁保费1121亿元,黑龙江985亿元,吉林719亿元。受人口外流、产业结构调整等因素影响,东北保险市场增长动能弱于中部、东部省份。
从险种结构来看,寿险依旧是绝大部分地区保费最主要来源,江苏、广东寿险分别达到3514亿元、3097亿元;健康险在各地普遍实现增长,北京、江苏、广东健康险保费均处于全国前列,反映民众健康保障需求持续走高。财产险方面,经济大省业务体量遥遥领先,而西藏等地区财产险占比相对更高,险种结构和内地省份存在明显差异。
保费收入的地区差异,本质上是区域经济实力、人口规模、居民保障认知共同作用的结果。东部发达地区兼具经济实力与消费意愿,保险市场发展成熟;中西部人口大省依托庞大的常住人口,市场增量空间可观;而西部边疆地区,市场规模短板依旧客观存在。
展望后续市场发展,推动保险业区域均衡发展仍是行业重要方向。一方面,普惠保险持续下沉,进一步激活县域及乡镇市场,挖掘普通居民保障需求;另一方面,险企持续优化区域布局,针对中西部、东北、边疆地区开发适配涉农保险、特色产业保险等产品。随着区域协调发展战略持续推进,中西部及边疆地区保险市场潜力有望进一步释放,逐步缩小与东部地区的规模差距。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96