SK海力士Q3财报前瞻:关注HBM4放量与121亿美元特别股息,华尔街最高目标价320美元



 收藏
 举报

TradingKey - SK海力士(SKHY)将于10月28日公布2026财年第三季度业绩。在AI存储需求持续增长、DRAM与NAND价格走高的背景下,公司盈利能力仍受到市场关注,但股价近期明显回落,投资者开始担忧存储行业的高景气能否延续。
根据FactSet数据,SK海力士第三季度营收预计达到710.5亿美元,同比增长约316%;调整后每股收益预计为6.15美元,同比增幅约392%。
与此同时,市场正等待SK海力士公布最新股东回报方案,此前有报道称,公司可能派发高达16万亿韩元(约121亿美元)的特别股息,资金主要来自出售日本存储芯片制造商铠侠的投资收益。
SK海力士已回应称,正在审议各种股东回报措施,但尚未确认特别股息的具体金额。若相关方案最终落地,可能成为本次财报的一大看点,也将影响市场对公司现金配置和股东回报政策的判断。
股价回调之际,市场关注存储周期能走多远
自7月中旬登陆纳斯达克以来,SK海力士股价波动明显,过去三个月运行区间约为124.80至199.87美元。公司第二季度业绩公布后,凭借HBM与服务器DRAM的强劲盈利能力,股价在不到两个月内累计上涨约57%;但随着市场重新担忧AI资本开支、存储价格见顶及中国厂商扩产,SKHY目前已较历史高点回落约28%。
这轮调整反映出投资者关注重点的变化。此前,市场主要押注AI需求推动存储芯片供不应求、产品价格上涨以及利润率持续改善。如今,随着存储股普遍回调,投资者开始追问,高价格能维持多久,云厂商的AI资本开支能否继续支撑需求,以及当前股价是否已经充分反映未来盈利增长。
从行业供需来看,短期内存储市场仍有较强支撑。TrendForce预计,2026年第三季度DRAM合约价格环比上涨13%至18%,NAND闪存合约价格上涨10%至15%;该机构还预计第四季度DRAM合约价格涨幅可能进一步扩大至20%。如果这一趋势延续,SK海力士将有机会继续受益于价格上涨和产品结构改善。
不过,存储行业具有明显的周期属性,价格上涨本身并不能保证景气长期持续。一旦供应扩张速度超过需求,或者云厂商放缓AI基础设施投资,存储价格和企业盈利都可能面临压力。因此,本次财报需要重点观察的,是管理层能否确认第四季度供需仍然偏紧,以及高端存储产品的需求是否足以支撑价格继续上涨。
HBM4与高利润率,决定业绩增长的质量
SK海力士的核心优势仍在于高带宽内存(HBM)及高附加值DRAM产品。随着AI模型训练和推理对内存带宽、容量的要求不断提高,HBM已经成为公司盈利增长的重要驱动力。与单纯依靠存储价格上涨相比,高端产品出货占比提升,更有利于公司维持较强的定价能力和利润率。
根据所提供的第二季度数据,SK海力士当季营收约545.5亿美元,营业利润约452亿美元,营业利润率达到76.3%,高于台积电同期60.3%的营业利润率及美光相关季度67.6%的利润率。公司同时受益于服务器DDR5、高容量HBM3E等产品出货增加,第二季度DRAM混合平均售价环比提升约30%,NAND闪存平均售价涨幅则超过50%。
第三季度的增长动力主要来自HBM4、HBM3E和服务器DDR5。SK海力士此前表示,12层HBM4已经开始量产并向核心客户出货,其良率与质量接近相对成熟的HBM3E产品。若量产初期的报废率维持低位,单位制造成本有望随着出货规模扩大而下降,对毛利率形成支持。
公司预计第三季度DRAM位元出货量环比增长约10%,并判断下半年的产品组合改善速度将超过上半年。HBM4与1c纳米DRAM贡献提高,不仅有助于增加出货量,也可能继续推高混合平均售价。
特别股息或成另一大看点
除经营数据外,股东回报可能是本次财报最大的额外看点。据报道,SK海力士可能从出售铠侠股份获得的收益中拿出约16万亿韩元派发特别股息,约合121亿美元。
SK海力士最初通过特殊目的公司投资铠侠,累计投入约4万亿韩元。随着相关股份和可转债陆续出售,市场估计公司取得的净收益可能达到20万亿韩元。若特别股息规模最终接近16万亿韩元,相当于返还约八成投资收益,将明显增强SKHY的短期股东回报吸引力。
公司此前已宣布大规模股票回购与注销计划,并承诺把2025年至2027年自由现金流的至少50%用于股东回报。暂停Solidigm上市计划,也缓解了市场对资产拆分和资本配置的部分担忧。
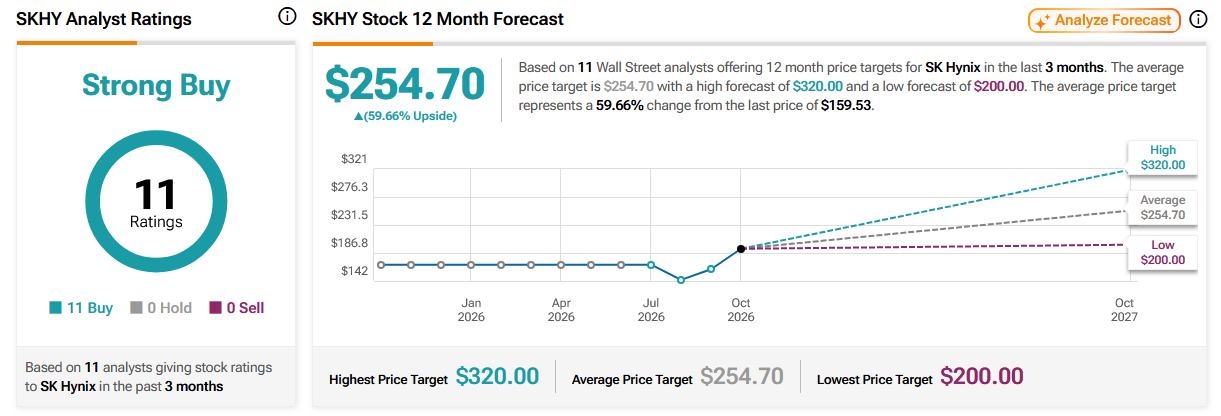
华尔街整体仍对SK海力士保持乐观。根据TipRanks统计,覆盖该股的11位分析师给出的12个月平均目标价为254.70美元,其中最高目标价达到320美元,最低为200美元。
来源:TipRanks
看多观点认为,当前存储供需紧张仍可能持续至2028年,SK海力士在HBM领域的竞争优势以及高利润率,有望支撑未来盈利继续增长。部分分析师据此认为,市场尚未充分反映公司中期盈利潜力。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96