半年108起!游戏股被AI点燃


 收藏
 举报
10月26日上午,A股大盘走势疲软,创业板指盘中一度跌超3%,算力硬件、贵金属等板块成片回调。
然而,游戏板块逆势拉升。板块内部,盛天网络大涨超15%,电魂网络封住10%涨停,掌趣科技上涨7%,富春股份、冰川网络涨超6%,凯撒文化涨5%,大晟文化、星辉娱乐、神州泰岳、吉比特涨超4%,汤姆猫、中青宝、恺英网络、游族网络、姚记科技等涨超3%。
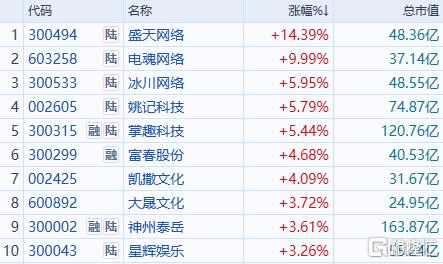
(游戏板块成分股走势;同花顺)
这股回暖势头不仅限于A股,港股网易开盘亦大涨近5%。
下午个股涨幅有所收窄,但电魂网络至午盘封板后始终未打开。在资金从算力硬件与贵金属板块撤出的背景下,市值小、筹码轻的游戏板块成为了资金承接点,而一则产业报告则成为了撬动板块的直接催化剂。
引爆市场的,是伽马数据近日发布的《2026中国游戏产业AI发展报告》。
报告中的一组数据尤为关键:今年上半年,收入排名前50的游戏公司共发起AI领域投资案例108起,而2025年全年仅为89起——仅半年的投资量便已超过去年全年。
在TOP50企业中,80%已披露AI产业布局,56%组建了AI实验室或专项团队。落到产品端,上半年流水TOP100的移动游戏里,有15%接入了AI相关玩法,而这15%的产品贡献了高达42.6%的行业流水。
资金的流向在产业层面同样明朗。广州库洛科技近日入股AI语音公司言之域,认缴出资19.43万元获取15%股权;米哈游的布局则更为前置,早在2021年便投资了通用大模型公司MiniMax,此后产业触角更是延伸至XR芯片领域。
游戏企业争相布局AI,背后的商业逻辑清晰可循。作为内容生产链条最长的行业之一,游戏涵盖原画、建模、配音及买量素材等多个环节,过去极度依赖人力堆砌,而AI技术的应用直接带来了降本空间。
更具想象力的则是玩法层面的重构:NPC具备实时对话能力、剧情跟随玩家选择动态生成,这种交互性正是游戏区别于传统影视的核心卖点,也是资本市场赋予溢价的根本逻辑。
板块的高毛利特性进一步放大了这种利润弹性,成本端每优化一个百分点,都能较为完整地沉淀为净利润。
与此同时,行业基本面亦提供了支撑。
据游戏工委上周公布的数据,三季度国内游戏市场实际销售收入达925.22亿元,同比增长5.11%。自研游戏海外收入达57.72亿美元,同比增长15.58%,不过环比小幅下滑4.46%,反映出成熟产品流水见顶、新老交替仍需接棒的客观现实。
版号供给侧则保持平稳。9月发放版号209款,连续两个月单月突破200款;前三季度累计发放1571款,同比增加约23%。
事实上,市场情绪在10月14日便已有过一次预演。9月末版号落地后,富春股份收获20%涨停,凯撒文化、电魂网络随之封板。如今AI报告接棒,行业催化剂密集落地,交易间隔正显著缩短。
值得注意的是,此轮领涨的标的多呈“题材强于业绩”的特征。以电魂网络为例,公司市值仅37亿元,上半年实现营收1.83亿元,同比下滑5.67%,归母净利润亏损5877万元。但其AI标签较为完备:AI交互游戏《吾家有女Ai》已上线,《修仙时代》由腾讯代理发行,9月又获批《我叫MT:荣耀之战》版号。
相比之下,业绩优异的龙头公司涨幅相对克制。吉比特上半年营收37.27亿元,同比增长48%,归母净利润10.92亿元,同比增长69%,在市盈率仅10.7倍背景下,当日上涨3.27%。
这种估值与涨幅的分化,本质上源于筹码结构与市值体量的差异。电魂网络37亿元的盘子,封板所需的资金门槛较低;而换作市值856亿元的世纪华通,同等规模的买盘难以推高股价,当日仅上涨1.13%。
观察电魂网络的K线形态,游资与情绪博弈的痕迹尤为明显:9月21日涨停,10月14日再次涨停;随后10月16日跌停,10月22日大跌6.42%,今日实现第三次封板。封板间隔逐渐缩短,日内振幅不断扩大,筹码在多轮换手中呈现分散化趋势。
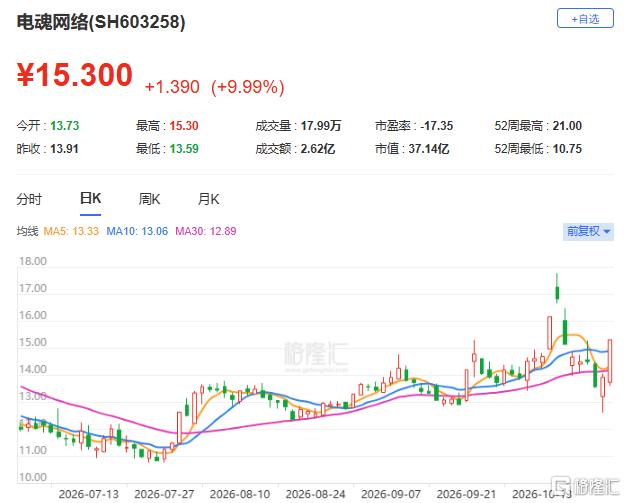
(电魂网络走势;格隆汇)
面对热点,市场也不乏理性声音。《中国经营报》近日在相关报道中指出,业内受访人士的评估更为谨慎:目前游戏公司布局AI的核心驱动力仍集中于“降本增效”,在玩法突破层面的实际赋能相对有限。
这一判断与“15%产品贡献42.6%流水”的数据并不矛盾。合理的解释是,率先接入AI玩法的15%产品本身即处于流水榜头部,AI技术更多充当了“加分项”,尚未展现出帮助榜外产品实现逆袭的普适能力。
市场对于AI赋能路径的争论也由此分化:一种观点认为,AI降低了内容生产门槛,中小厂商得以制作出过去仅大厂具备的高品质画面,行业格局面临重塑。
另一种更为主流的观点则认为,AI放大的是工业化生产能力,头部厂商凭借既有的IP、用户生态与买量预算,将在效率提升中进一步巩固壁垒。从当日小盘股涨停的市场表现来看,交易资金显然在博弈前一种逻辑。
随着版号放量、新品扎堆上线,市场供给增加使得单一产品站稳脚跟的难度提升,买量、研发与内容迭代成本依然面临上行压力。AI能够压降生产端成本,但决定玩家最终选择的依然是产品力本身。
随着三季报进入密集披露期,目前已有超千家上市公司交卷,其中176家实现净利润翻倍。游戏板块的业绩答卷也将陆续揭晓,AI投入带来的研发费用变动与毛利率走势终需接受财报检验。
根据伽马数据的测算,AI技术成熟后预计可为国内游戏市场带来533亿元至846亿元的新增增量空间,行业游戏业务净利润有望从2026年的1113.7亿元增长至2030年的1626.6亿元。然而,这些远期测算锚定的是四五年后的行业格局,距离眼下的财务报表仍有相当距离。
整体来看,当日的阳线更倾向于一次由消息面驱动的情绪修复。消息面能够点燃单日行情,但维持中长期业绩仍需依赖流水支撑。
后续市场核心关注点,在于三季报的毛利率表现、11月的版号发放动态,以及年底重磅新游的上线节奏。AI能否切实降本,明年的财报将给出答案;能否孕育出玩家愿意买单的新玩法,则有待明年的新游流水来验证。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96