Alphabet Q3财报前瞻:营收预计增长25%,华尔街最高目标价485美元



 收藏
 举报

TradingKey - Alphabet(GOOGL)将于10月28日美股收盘后公布2026年第三季度财报。随着AI基础设施需求持续增长,谷歌云正成为公司新的业绩增长引擎,但数据中心、服务器和自研芯片带来的资本支出也在快速攀升。
根据市场预期,Alphabet第三季度营收有望达到约1279亿美元,同比增长近25%;每股收益预计在2.94美元左右,明显低于营收增速所体现的增长势头。需要注意的是,Alphabet第二季度每股收益曾受到大额投资收益提振,因此比较核心盈利表现时,不能简单依据报告期每股收益的同比变化判断经营状况。
股价表现也反映出市场态度的变化,进入10月以来,AI相关科技股普遍承压,投资者开始重新衡量科技巨头持续增加资本开支的合理性。尽管Alphabet拥有搜索广告、订阅服务和云计算等多元收入来源,但如果AI基础设施投入持续快于收入增长,现金流和估值仍可能面临压力。
谷歌云仍是最大增长引擎
Alphabet第二季度最亮眼的业务表现来自谷歌云,该部门营收同比增长82%,达到248亿美元,增速明显高于集团整体水平;营业利润则达到88亿美元,营业利润率从上年同期的20.7%升至35.6%。这说明,云业务的增长不仅来自收入规模扩大,也开始体现出更强的盈利能力。
更值得关注的是,谷歌云未完成履约合同金额已达到5140亿美元,单季增加超过500亿美元。公司预计其中约一半将在未来两年转化为收入,为云业务提供了较高的订单能见度。不过,庞大的积压订单只有在数据中心容量、芯片供应和项目部署同步到位后,才能真正反映在财务报表中。
摩根大通预计,谷歌云第三季度收入可能接近同比翻倍,并将Alphabet目标价由420美元上调至425美元。如果云业务继续保持接近80%的增速,同时营业利润率稳定在35%左右,将说明Alphabet的AI基础设施投入正在形成较强的收入和利润回报。
搜索广告能否支撑庞大的AI投入?
谷歌搜索仍是Alphabet最重要的利润和现金流来源,第二季度,谷歌服务收入增长15%至945亿美元,其中搜索及其他广告收入增长17%,YouTube广告收入上升13%。
随着AI概述和Gemini逐步融入搜索产品,市场一直担心对话式AI可能减少传统网页点击量,进而削弱搜索广告的商业价值。Alphabet需要证明,生成式AI不仅没有破坏搜索业务,反而能够提高用户参与度、增加商业查询,并带来新的广告展示机会。
第三季度的同比比较将更加严格,谷歌搜索收入增速此前已由19%放缓至17%,如果本季度仍能维持中双位数增长,将有助于缓解AI聊天工具分流搜索流量的担忧。若搜索增速明显下降,即使谷歌云表现强劲,也可能难以完全抵消核心广告业务承压带来的影响。
YouTube Music、YouTube Premium和Google One等订阅服务,则为Alphabet提供了广告以外的经常性收入,订阅业务能否继续扩大,也将影响市场对公司收入结构和增长稳定性的判断。
资本支出与自由现金流仍是最大风险
Alphabet已经将2026年资本支出指引由1800亿至1900亿美元,上调至1950亿至2050亿美元。公司上半年资本支出达到806亿美元,较上年同期的396亿美元增长一倍以上,其中第二季度单季支出约449亿美元。
按照全年指引中值计算,Alphabet下半年资本支出可能接近1190亿美元,相当于平均每季度约600亿美元。随着数据中心陆续投入运营,折旧、能源和维护成本也会逐渐进入利润表,可能限制营业利润率的进一步提升。
第二季度,Alphabet自由现金流约为负59亿美元,这是市场担忧明显升温的重要原因。公司还通过普通股及强制可转换优先股筹集资金,并计划启动新的市场化股票发行安排。对于过去长期依靠回购减少流通股数量的Alphabet而言,如果资本开支开始依赖发行股票融资,每股收益增长及回购能力都可能受到影响。
与此同时,华尔街整体仍看好Alphabet的中长期前景,根据TipRanks统计,过去三个月覆盖该股的26位分析师给出的12个月平均目标价为427.25美元,最高目标价达到485美元,最低为380美元。
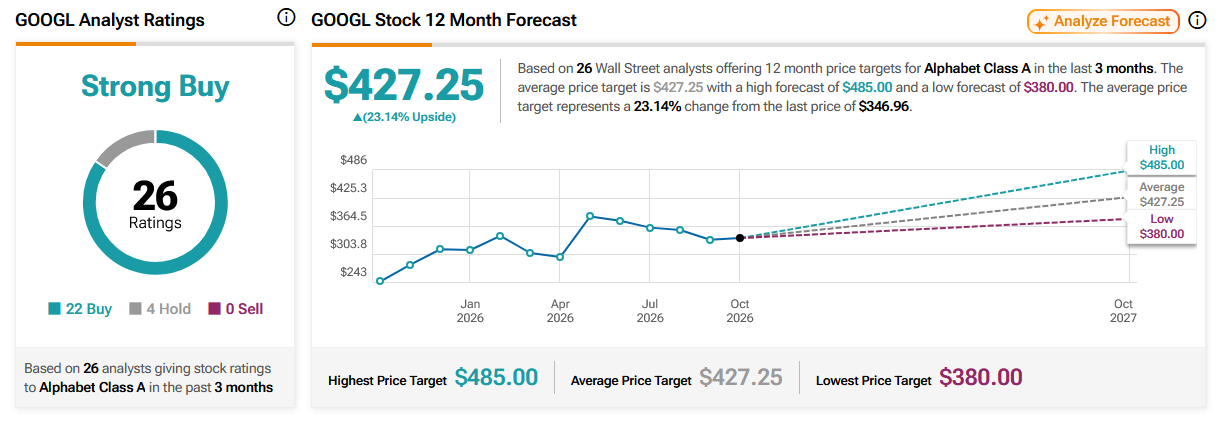
来源:TipRanks


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96