钧崴电子(301458)2026年三季报简析:营收净利润同比双双增长,公司应收账款体量较大


 收藏
 举报
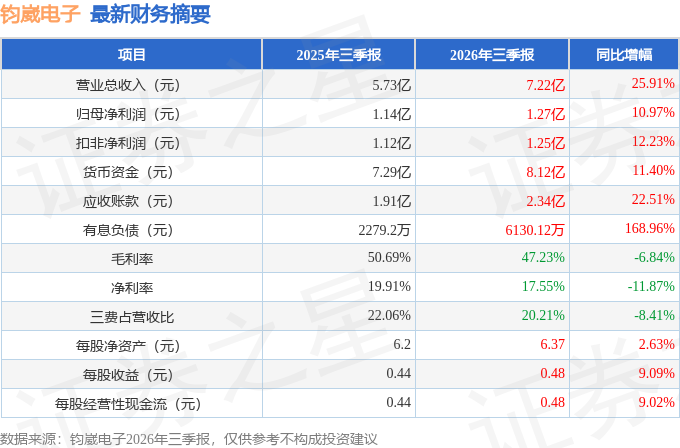
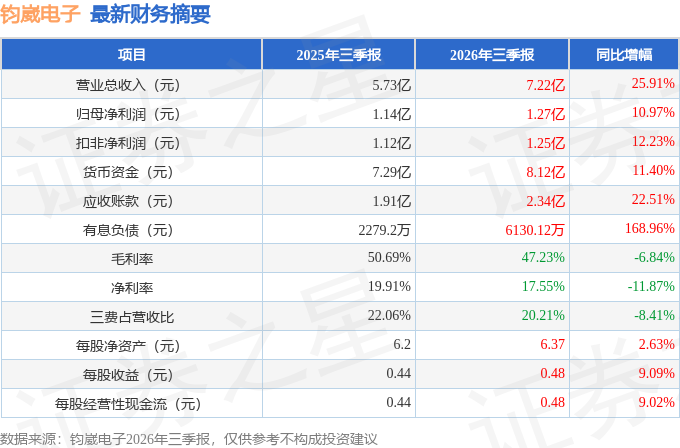
据证券之星公开数据整理,近期钧崴电子(301458)发布2026年三季报。截至本报告期末,公司营业总收入7.22亿元,同比上升25.91%,归母净利润1.27亿元,同比上升10.97%。按单季度数据看,第三季度营业总收入2.86亿元,同比上升30.6%,第三季度归母净利润5324.41万元,同比上升15.92%。本报告期钧崴电子公司应收账款体量较大,当期应收账款占最新年报归母净利润比达178.52%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率47.23%,同比减6.84%,净利率17.55%,同比减11.87%,销售费用、管理费用、财务费用总计1.46亿元,三费占营收比20.21%,同比减8.41%,每股净资产6.37元,同比增2.63%,每股经营性现金流0.48元,同比增9.02%,每股收益0.48元,同比增9.09%
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为8.52%,资本回报率一般。去年的净利率为16.84%,算上全部成本后,公司产品或服务的附加值高。从历史年报数据统计来看,公司上市以来中位数ROIC为10.18%,投资回报也较好,其中最惨年份2025年的ROIC为8.52%,投资回报也较好。公司历史上的财报相对良好(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。)。
- 偿债能力:公司现金资产非常健康。
- 融资分红:公司上市1年以来,累计融资总额6.93亿元,累计分红总额1.46亿元,分红融资比为0.21。公司去年借的钱比分红的多,需注意观察公司经营状况和分红持续性。
- 商业模式:公司业绩主要依靠股权融资驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为15.4%/14.8%/13.2%,净经营利润分别为8991.79万/1.06亿/1.31亿元,净经营资产分别为5.86亿/7.12亿/9.92亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.3/0.3/0.34,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为1.69亿/2亿/2.66亿元,营收分别为5.64亿/6.59亿/7.79亿元。
财报体检工具显示:
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达178.52%)
分析师工具显示:证券研究员普遍预期2026年业绩在1.77亿元,每股收益均值在0.66元。
最近有知名机构关注了公司以下问题:问:珠海募投高端 AI 电阻基地投资进度过半,请目前投产状态与产能利用率,其中 AI 算力专用合金电阻占新增产能比例?未来两年新增固定资产折旧,对公司整体毛利率的影响预估?答:尊敬的投资者,您好!公司电阻项目按计划有序推进部分产线已逐步投产,产能利用率将随客户订单释放动态爬坡。新增固定资产折旧可能短期会带来一定成本压力长期来看随着产品优化迭代、规模效应释放,有望对冲折旧影响,优化毛利率结构。2. 中报显示汇兑费用增加,公司对接下来的汇兑作何打算? 尊敬的投资者,您好!公司会持续优化外币收支的结算安排,适度运用合规的汇率避险工具对冲波动风险,尽力减少汇率对业绩的影响。3. 半年报说明 IDC 是潜在应用领域、目前占营收比例较小。请问上半年 I 服务器相关的合金电阻 熔断器业务营收规模及占总营收比例是多少?该板块毛利率水平?下半年 I 服务器订单能见度如何? 尊敬的投资者,您好!目前I服务器相关的产品营收仍处于快速拓展阶段,该板块产品整体毛利率水平保持较高位,下半年公司会积极跟进头部客户订单需求,紧抓行业发展机遇,相关经营数据请留意后续公告。4. 公司2026上半年营收增长主要得益于哪些业务板块?未来这些板块的增长潜力如何? 公司2026上半年营收增长主要得益于以下方面一是消费电子与家电板块,高温天气带动制冷家电热销,精密电阻及熔断器需求明显增长;二是汽车电子板块,收购的日本Flat Electronics并表贡献增量,叠加新能源汽车全车电子元器件用量和渗透率提升;三是I算力及光储等新兴应用板块,GPU功耗持续上升成为新的增长点。未来增长潜力方面,消费电子板块将保持稳健增长;汽车电子和I算力板块是增长引擎,随着车规客户导入持续深化、I服务器高功耗迭代加速,以及公司产品线延伸,上述板块有望贡献更大的成长弹性。5. 您好,公司高端合金电阻通过电源模块厂商进入头部算力供应链。请问针对 Rubin 新一代 GPU 平台,目前产品处于送样、小批量还是大批量供货阶段?Rubin 平台对应的电源方案中,合金采样电阻的单机价值量对比GB200,提升幅度大概在什么区间? 您好,公司合金电阻、分流器、熔断器等产品通过直接或间接方式向I服务器厂商交付产品,具体终端GPU平台对应关系涉及客户保密,不便逐一披露。关于新一代高算力GPU平台的设计方案,公司已配合现有客户开展相关规格对接与新品验证,后续放量节奏取决于客户认证平台量产时间及公司产能匹配情况。单机价值量方面,随着GPU功耗和供电复杂度提升,高端电流检测器件用量及规格要求会相应提高,但不同平台、不同电源架构差异较大,公司不就单一客户平台给出具体价值量区间。整体看高算力迭代有利于提升公司高端产品在服务器电源链中的价值量,实际贡献仍以定期报告及重大事项公告为准6. 董事长您好,请问公司在引入长期战略投资者方面是否有规划?比起纯粹的财务投资者,公司是否更倾向于引入具有汽车产业链/半导体背景的产业资本?公司在募投项目推进的同时,是否考虑通过行业并购整合来加速发展?管理层在筛选并购标的时,更看重技术互补还是客户协同? 在股东结构优化方面,公司欢迎与自身战略方向契合的长期资本,帮助公司加快产业布局脚步。并购方面,公司在推进珠海募投、做强主业的同时,会适时关注行业整合机会,筛选标的时,技术互补和客户协同并重。一切以提升主营业务竞争力和股东长期报为前提,具体事项如达到披露标准,公司将严格依规公告。7. 请问2026年业绩展望? 基于2026年半年度的表现,我们对全年经营保持乐观。2026年上半年,公司实现营业收入43,636.49万元,同比增长23.01%;实现归属于上市公司股东的净利润为7,345.37万元,同比增长7.64%。公司将继续围绕主业,在高景气方向上加大布局力度,重点覆盖I算力、新能源汽车、光伏储能、工业电源及智能终端等领域。同时受宏观经济、行业竞争等因素影响,公司业绩存在不确定性,敬请投资者注意投资风险。<="" p="">
本文数据来源于钧崴电子2026年三季报,仅供参考不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96