Anthropic招股书重燃AI交易热情,费城半导体指数上涨2.82%,超级央行周悬念待解



 收藏
 举报
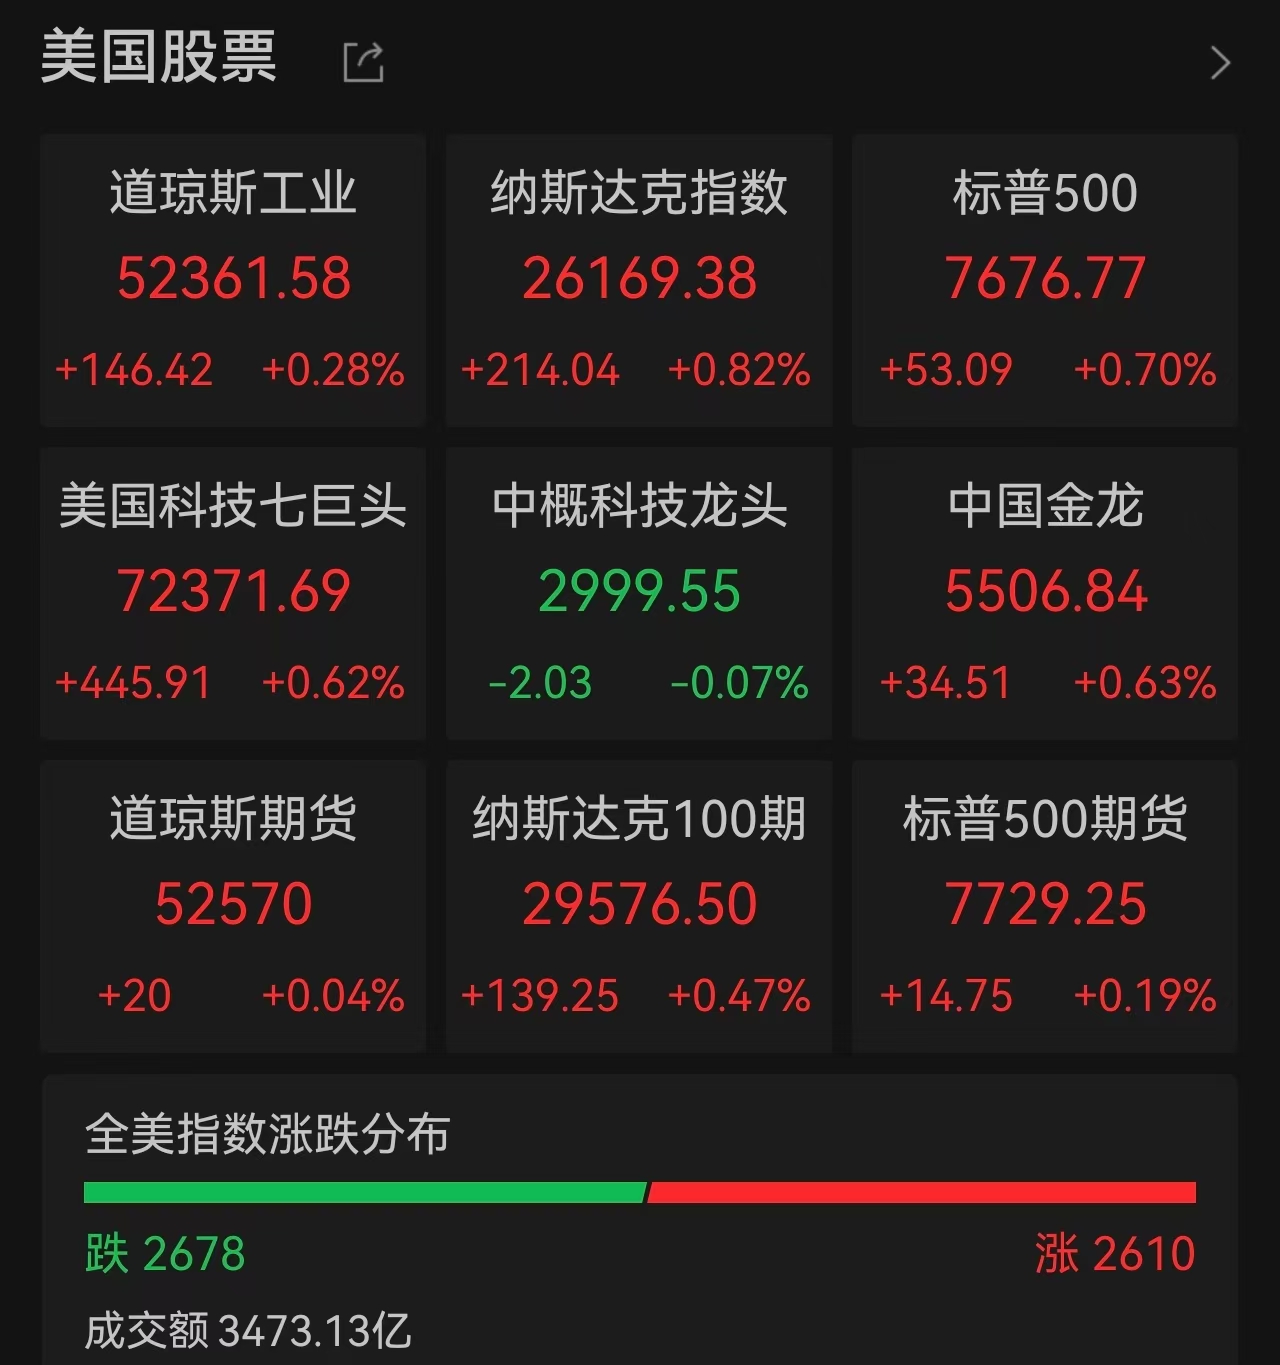
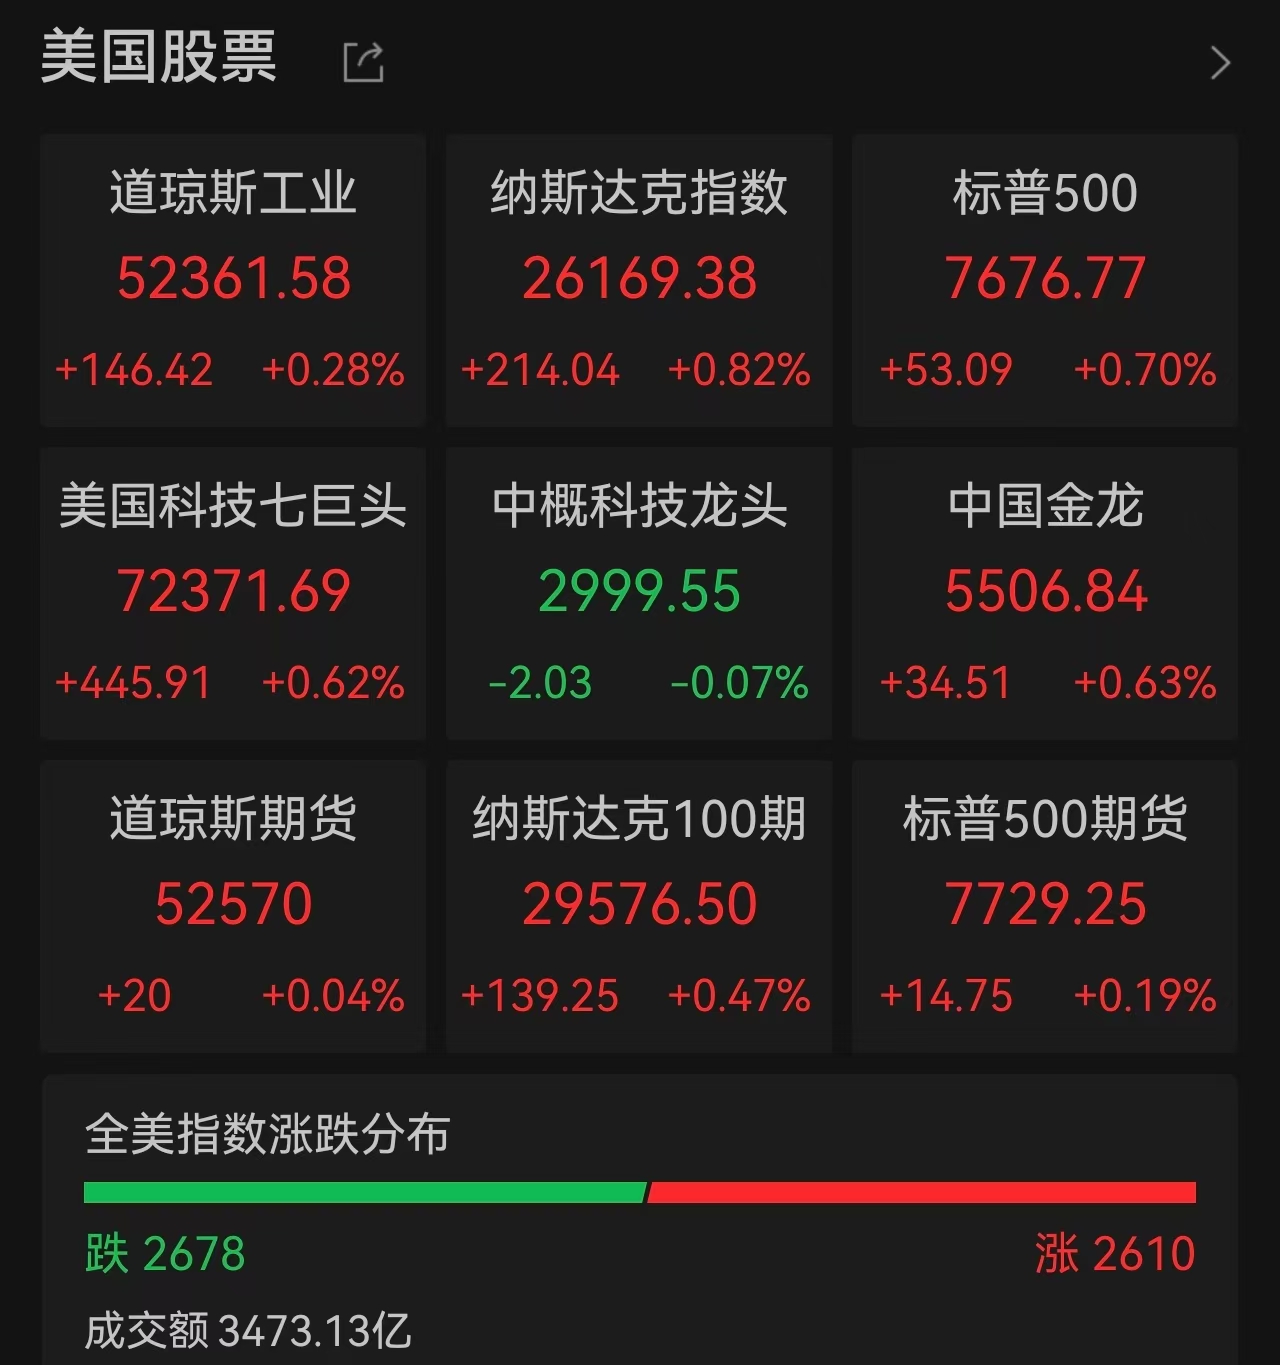
10月26日,美股三大指数全线收涨。AI领域迎来关键催化剂——Claude大模型开发商Anthropic正式提交IPO招股书,披露了令人瞩目的营收增速,重新点燃了市场对人工智能板块的信心。与此同时,巴克莱上调特斯拉评级至”增持”,特斯拉股价创三个月新高。在全球金融市场屏息等待美联储、欧洲央行和日本央行本周利率决议的”超级央行周”背景下,美股反弹为投资者注入了一剂强心针。
截至收盘,道指上涨146.42点、涨幅0.28%报52361.58点,纳指上涨214.04点、涨幅0.82%报26169.38点,标普500指数上涨53.10点、涨幅0.70%收于7676.77点,此前已连续两周下跌。
费城半导体指数上涨2.82%,成分股全部收涨——ARM大涨6.19%,英特尔涨4.04%,超威半导体涨2.80%,博通涨2.33%。存储板块走强,SK海力士涨4.09%,西部数据涨3.63%,美光科技涨2.98%。
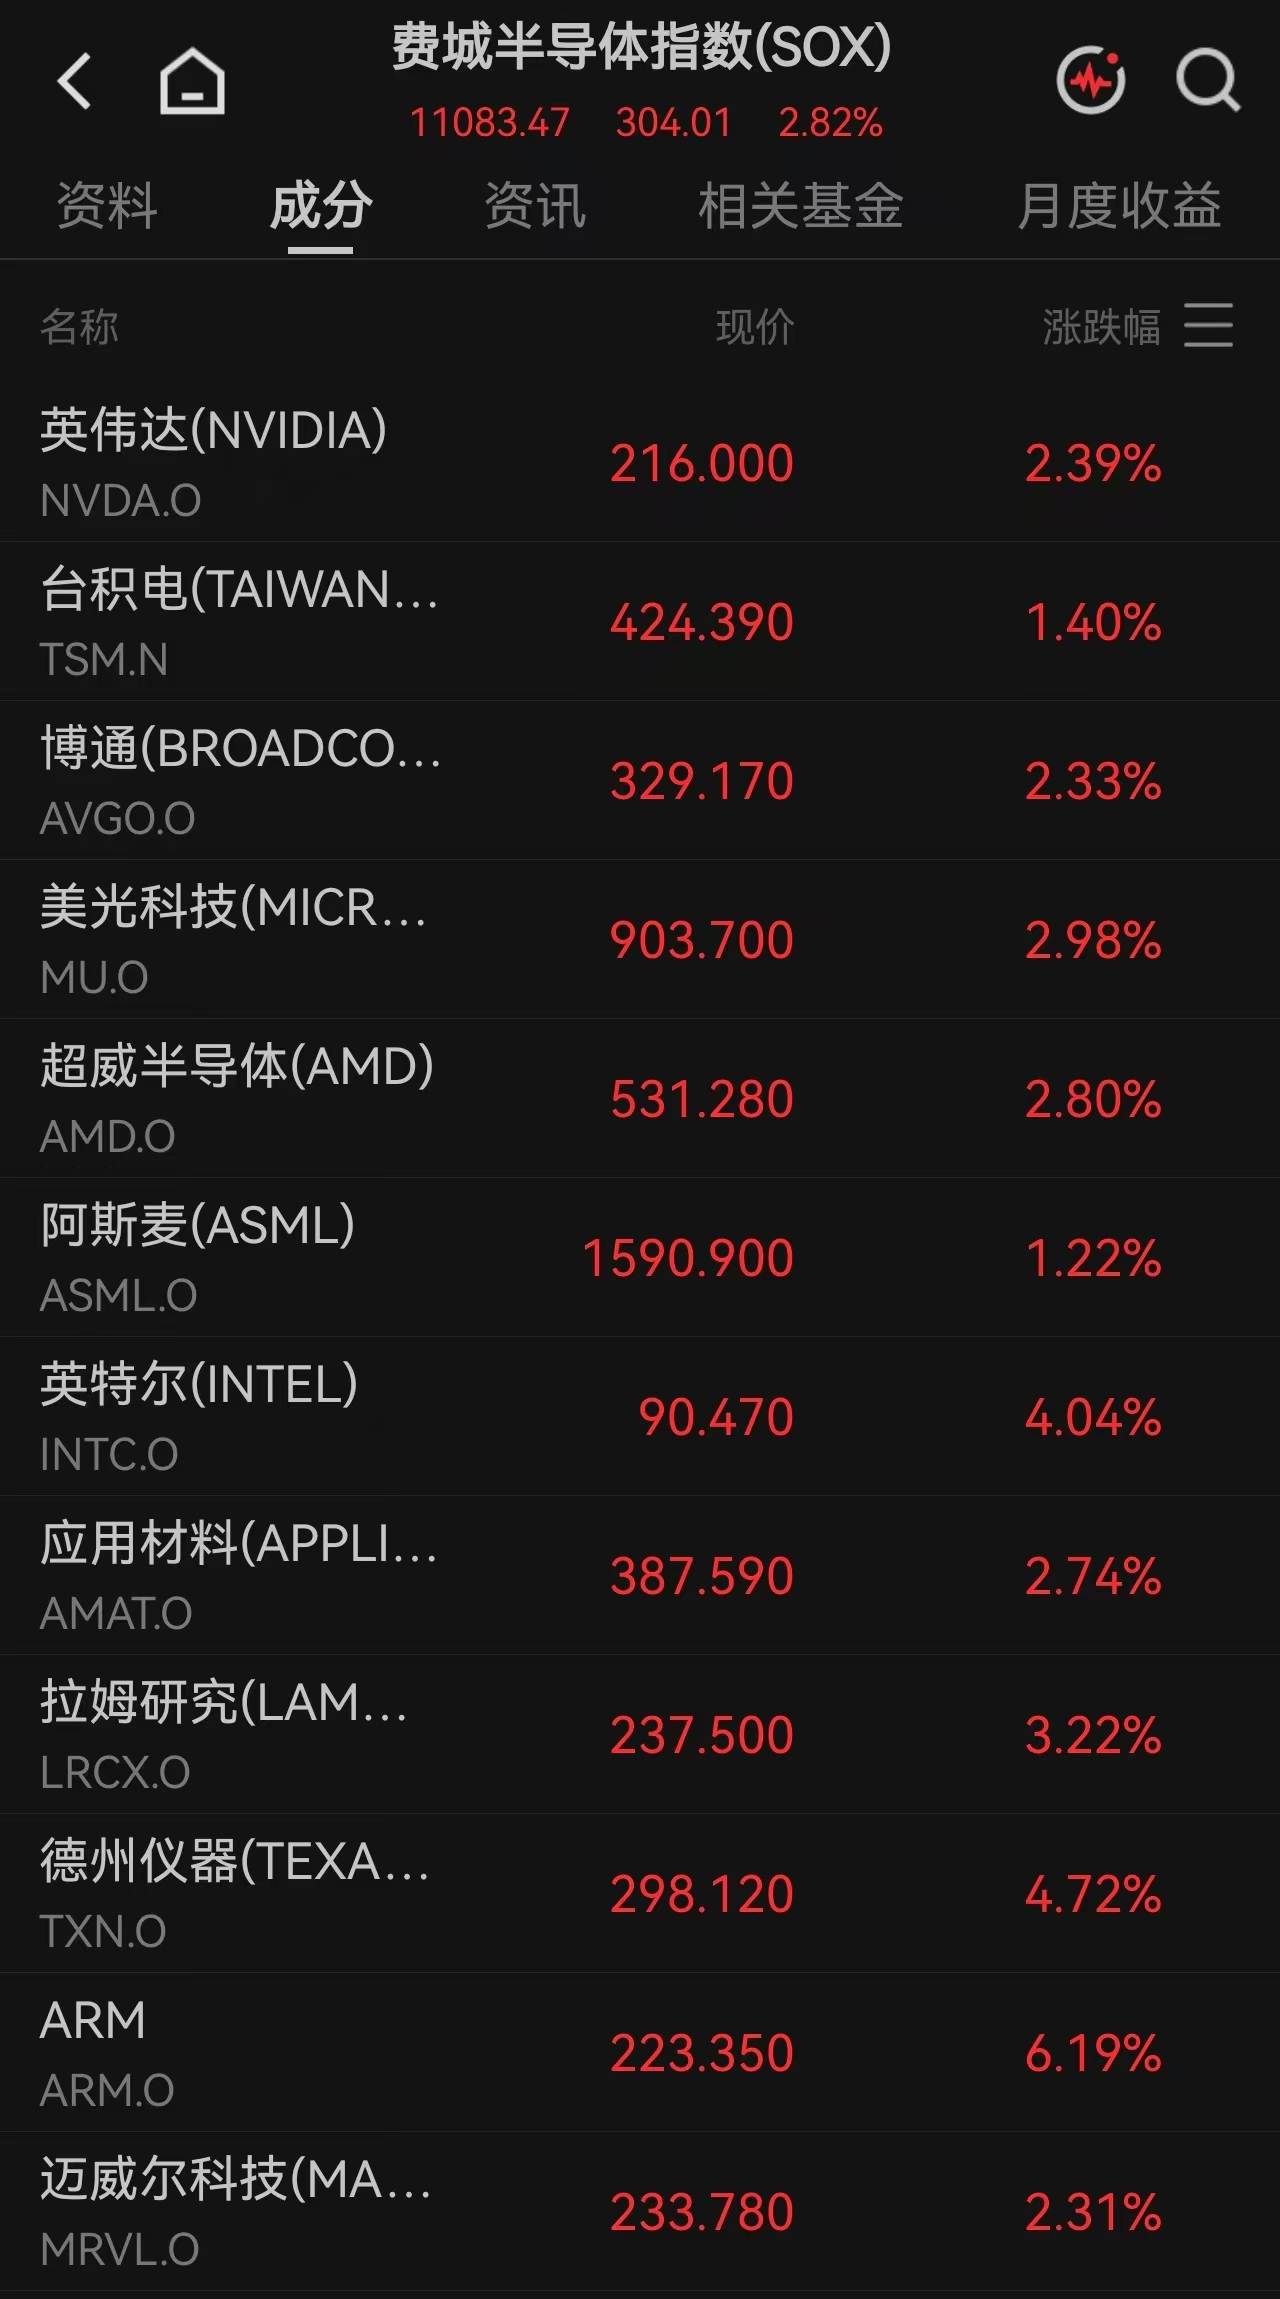
光通信板块突出,Lumentum涨8.19%,Coherent涨5.83%。特斯拉大涨5.21%,市值一夜增长约767亿美元(约合人民币5150亿元),收于三个多月以来最高水平。英伟达涨2.39%,微软涨1.54%;苹果跌1.10%,Meta跌1.88%——后者因宣布计划募资至多950亿美元支持AI投资。
Anthropic招股书点燃AI交易热情
Anthropic招股书成为当日行情核心催化剂。招股书显示,截至今年6月的六个月内,Anthropic营收达162.9亿美元,较上年同期11.6亿美元增长1304%。公司计划在纳斯达克上市,股票代码”ANT”。Freedom Capital Markets首席市场策略师Jay Woods表示:“市场需要这个消息,就像当初需要SpaceX一样。”此前数周,市场对数据中心投入可持续性产生疑虑,费城半导体指数较高点已下跌约25%,本月累计跌幅超12%。Anthropic展现出的爆发式增长,为市场提供了观察AI商业化路径的新样本,在一定程度上缓解了投资者对AI交易过热后的担忧情绪。
Meta宣布计划通过出售普通股和优先股募资至多950亿美元,将是史上最大规模股权融资之一。英伟达、AMD和博通已表示有意认购最多合计50亿美元。尽管市场对AI投入可持续性存在分歧,但科技巨头仍在加大AI基础设施建设力度,这一矛盾信号值得警惕。
大宗商品方面,WTI原油期货下跌1.51美元、收于每桶101.76美元、跌幅1.46%,布伦特原油下跌91美分、收于每桶115.81美元、跌幅0.78%。油价走低部分得益于中东外交斡旋进展——沙特、土耳其和巴基斯坦代表在德黑兰与伊朗官员会谈,推动美伊达成”5日互让”协议。贵金属走强,COMEX黄金期货涨0.58%报4031美元/盎司。美元指数上涨0.15%收于101.959。比特币跌破8万美元关口报79918美元。
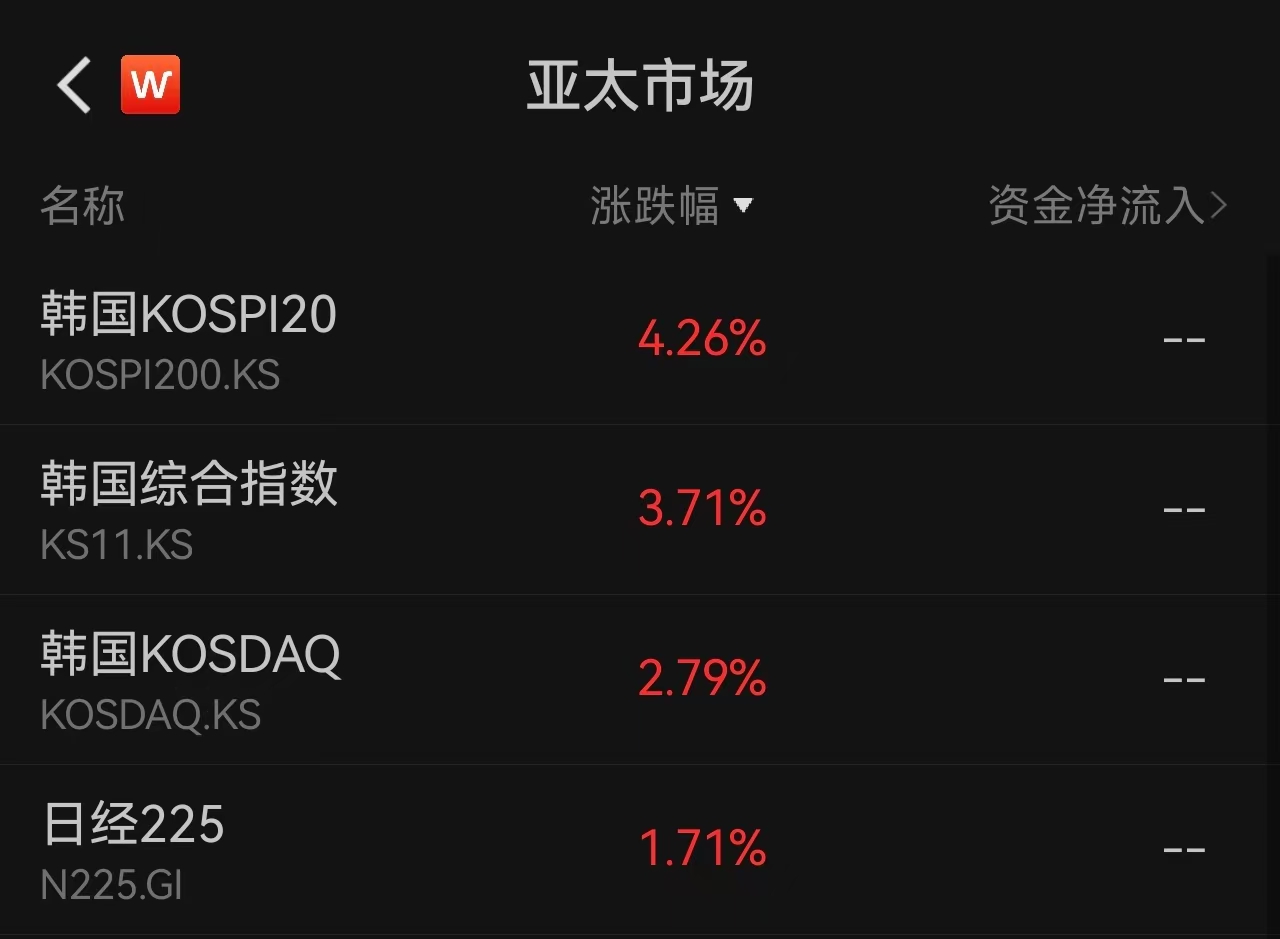
亚洲市场方面,韩国KOSPI指数高开近3.5%突破5600点,SK海力士涨超6%,三星电子涨超4%;日经225指数高开超1%。
超级央行周悬念待解
本周全球金融市场迎来”超级央行周”。美联储、欧洲央行和日本央行将于北京时间10月29日至30日陆续公布利率决议,加拿大央行和新西兰央行也将举行政策会议。据芝商所FedWatch工具显示,市场预计美联储维持利率不变概率高达89.5%,加息概率仅10.5%。然而通胀压力未见明显缓解,市场人士认为美联储不会长期按兵不动。
欧洲央行本月维持利率不变几乎成定局,中金公司指出若法国债市不再加剧动荡,12月可能加息。日本央行上月已将政策利率提高至1.25%,民银研究团队预计本次会议维持利率不变,后续加息窗口或落在12月。
经济数据方面,芝加哥联储月度全国活动指数从8月的-0.08提升至0.07,好于预期-0.10;达拉斯联储制造业指数从9月的9.8升至13.4,优于预期8.8,显示美国经济韧性犹存。
本周还是三季度财报高峰周,超三分之一标普500成分股公司将发布业绩。在Meta上周财报引发担忧后,投资者将聚焦Alphabet、亚马逊和微软业绩,以判断AI巨额投资是否正在转化为实际增长。
综合来看,Anthropic招股书为AI板块注入信心,但超级央行周政策信号、地缘政治不确定性以及企业财报表现,仍将是决定市场后续方向的关键变量。投资者需在乐观与谨慎之间寻找平衡。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96