希捷财报前瞻:预期每股收益暴增190%,华尔街最高看涨股价至1600美元



 收藏
 举报
TradingKey - 全球数据存储巨头希捷科技 (STX) 预计将于 2026 年 10 月 27 日(周二)美股收盘后正式发布 2027 财年第一季度(Q1 FY2027)财务报告,并于东部时间下午 5:00举行业绩电话会议。
尽管过去一个月芯片与存储板块遭遇大盘去杠杆回调,公开市场对希捷本季财报仍抱极高的盈利扩张预期。华尔街机构评估其每股收益(EPS)有望实现近 +190% 的暴增,顶级看多机构更给出了最高1,600美元的12个月目标价。
希捷的EPS有望激增190%
基于技术垄断与单碟突破、AI 大模型海量冷/温数据存储刚需爆发、长期供应协议(LTA)锁定利润等强劲的基本面支撑,市场看好希捷本季财报,具体如下:
核心财务指标 |
市场共识预期 |
公司官方指引区间 |
上年同期 (Q1 FY26) |
同比增长率 (YoY) |
营业收入 |
41.4 亿美元 |
40 – 42亿美元 |
26.3亿美元 |
同比 +57.5% |
每股收益 |
7.30 – 7.42 美元 |
指引中枢约 7.30 美元 |
2.53 美元 |
预期暴增约 +188% 至 +193% |
值得注意的是,希捷科技在过去 8 个季度中100% 击败华尔街对EPS预期,而且过往 3 年财报发布后第一天上涨的概率达75%,这也使得本次财报备受关注。
华尔街最高看涨希捷股价涨至1600美元
华尔街机构对希捷科技股价预测值参差不齐,目前最高目标价1,600美元,低保守目标价在520.00 – 580美元,平均共识目标价在1000美元左右,具体如下:
投资机构 / 投行 |
最新评级 |
12个月目标价 |
预测逻辑 |
Rosenblatt Securities |
买入 |
1,400 – 1,600美元 |
HAMR单碟 3TB+ 技术领先同行 1.5–2 年;毛利率冲向 38–40%+ |
花旗 |
买入 |
1,300 美元 |
AI 云巨头签订长约锁定 30TB/32TB 产能,自由现金流可见度极高 |
巴克莱 |
买入 |
1,250美元 |
HAMR 产能顺利爬坡带动强劲运营杠杆,云客户资本支出持续扩张。 |
摩根大通 |
超配 |
1,240美元 |
净杠杆率降至 0.4x Adjusted EBITDA 历史低位;资产负债表快速去风险,充沛现金流将用于回购与派息。 |
希捷股价技术分析:突破700美元是关键
随着希捷股价在10月下旬跟随全球半导体与硬件板块自高位拉回去杠杆,目前交投于630.00–660美元区间沉淀换手。尽管华尔街普遍看涨其股价,但短期面临700美元阻力,这不仅是一个整数心理关口,更是划分短线修正探底与中长线重启多头主升浪的生死关键枢纽。
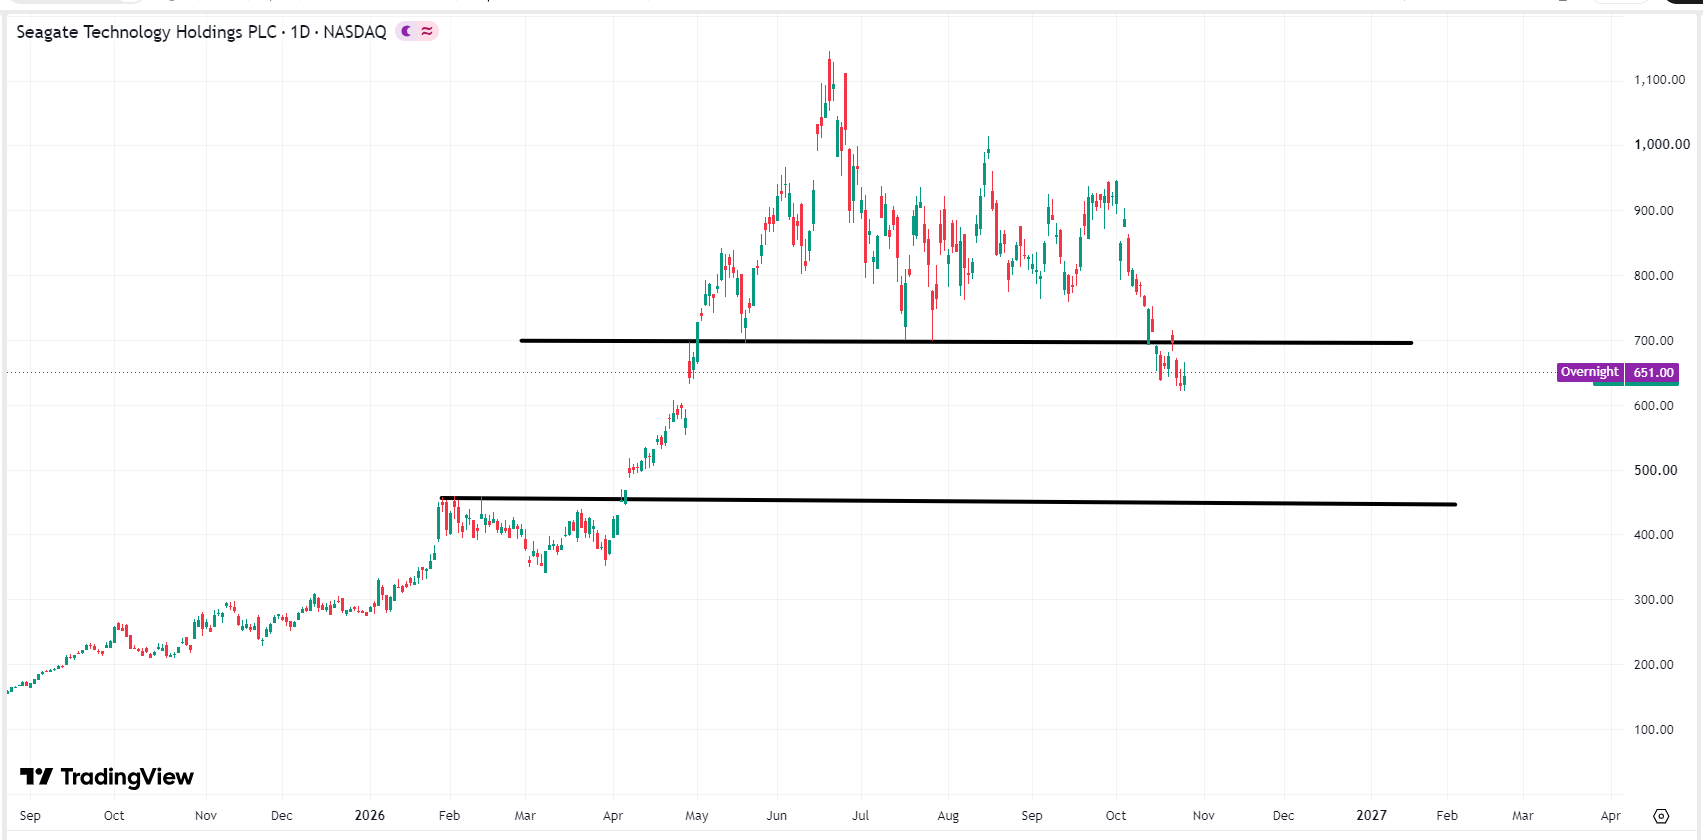
要确认700美元为真突破而非假插针,技术派交易员需密切留意以下两大指标:突破700美元当日,成交量必须达到日均量的1.8倍至2.5倍以上,显示有华尔街机构级别的实质现货买盘敲进;必须出现实体大阳线收在705美元以上,且连续两个交易日未跌回700美元下方。然而,若不能重返其上方,可能向下寻求450美元的支撑。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96