微软财报前瞻:Azure增速能否达到47%?华尔街最高目标价725美元



 收藏
 举报

TradingKey - 微软(MSFT)将于美东时间10月28日美股收盘后公布2027财年第一季度业绩。随着云计算需求保持强劲、企业加速部署人工智能应用,市场正等待微软交出新一季度的增长答卷。
FactSet数据显示,华尔街目前预计微软第一季度调整后每股收益约为4.71美元,营收约为906.2亿美元,分别同比增长约14%和16.7%。微软此前给出的季度营收指引为898.5亿至909.5亿美元,市场一致预期已接近指引区间上沿,意味着实际业绩及后续展望都可能影响投资者对公司增长前景的判断。
在业务层面,Azure云服务增速、Microsoft 365与Copilot的商业化进展,以及资本开支和自由现金流,将成为本次财报的三大观察重点。
Azure增速能否超越指引,成为财报最大看点
微软此前预计,Azure第一季度收入按固定汇率计算将增长44%至45%,高于上一季度的43%。摩根士丹利的预测更加乐观,认为实际增速可能达到47%左右;奥本海默则预计约为46%。
推动Azure增长的动力来自传统云计算与AI工作负载两方面。企业持续将应用和数据迁移至云端,AI模型推理、智能体应用以及相关基础设施需求也在增加。
摩根士丹利(MS)认为,微软在企业云服务市场的竞争优势仍然突出,其首席信息官调查显示,微软在企业IT预算份额增长方面领先于亚马逊。随着企业增加公共云及AI相关支出,Azure仍有望从中受益。
但需求强劲不意味着收入可以同步加速,微软此前多次表示,数据中心产能限制了Azure满足客户需求的能力。因此,投资者不仅需要关注季度增速是否达到预期,也会关注新增算力何时投入使用,以及微软能否在未来几个季度延续增长势头。
摩根士丹利预计,微软2026财年新增上线数据中心容量约3.25吉瓦,2027财年预计进一步增加至约4.25吉瓦。随着新产能逐步释放,微软有望承接更多此前受容量限制的需求。不过,新增容量能否及时形成收入,仍取决于设施部署进度、客户使用情况以及运营效率。
此外,微软预计智能云部门第一季度收入约为409.5亿至412.5亿美元,同比增长约33%至34%,若Azure增速进一步加快,云业务有望继续成为微软整体增长的核心驱动力。
Copilot商业化与AI投资回报,决定增长质量
除Azure外,Microsoft 365和Copilot的商业化进度将决定微软能否在基础设施之外获得更多高毛利AI收入。
截至上一财年末,Microsoft 365 Copilot付费席位已经超过3000万个,第四季度新增约1000万个。第一季度需要观察企业客户是否继续扩大部署范围,而非仅停留在小规模试用阶段。
微软已经将Chat、Cowork、Code及Autopilot智能体整合至统一的Copilot体验,并尝试从单纯的按席位订阅,拓展至结合用户调用量和工作负载的收费模式。长期来看,这有望提高单个客户的收入贡献;但短期内,Copilot增长仍主要依赖付费席位增加,以及客户从Microsoft 365 E3升级至E5或E7等价格更高的套餐。
公司预计,Microsoft 365商业云第一季度收入按固定汇率计算增长约17%。如果Copilot采用率提高,同时高端安全及数据管理套餐保持增长,微软便有可能在AI推理成本上升的情况下维持软件业务的高利润率。
AI投入的另一面是持续上升的基础设施成本。
微软此前预计,2027财年第一季度资本开支将超过500亿美元,明显高于上一季度约410亿美元的水平。公司希望通过持续建设数据中心和扩充算力来满足云与AI需求,但投资者也会衡量新增支出能否换来相应的收入和利润增长。
摩根士丹利预计,微软2027财年整体毛利率可能同比下降约2个百分点至65.8%,营业利润率则有望维持在46.6%左右。其判断是,AI基础设施建设会对毛利率构成压力,但费用控制及运营效率改善可以抵消部分影响。微软此前也表示,公司已缩短数据中心设备从部署到具备收入创造能力所需的时间,这有助于提高新增算力的利用效率。
华尔街目标价最高725美元
在财报公布前,多家机构已经更新对微软的判断。摩根士丹利维持600美元目标价,认为Azure增长、Copilot商业化以及基础设施效率改善能够支持微软的长期盈利能力。奥本海默将目标价从570美元上调至625美元,并维持积极评级;Truist也将目标价从575美元上调至600美元。
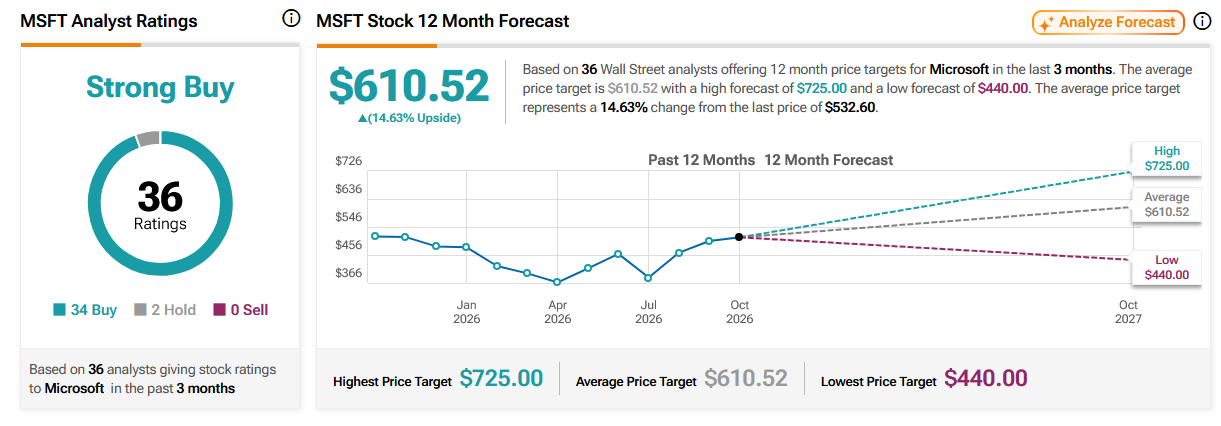
根据TipRanks统计,过去三个月覆盖微软的36位分析师给出的平均目标价约为607.87美元,最高目标价达到725美元,最低为440美元,整体评级为“强力买入”。
来源:TradingView
从估值角度看,微软仍面临增长预期与投入成本之间的平衡问题。如果Azure增速达到或超过华尔街预期,Copilot付费采用持续扩大,同时资本开支能够逐步转化为收入,市场可能更有信心为微软的AI业务支付溢价。反之,如果云业务增长不及预期,或高额投资未能带来相应的现金流改善,股价可能承压。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96