存储巨头业绩狂飙,净利暴增超25倍,君正股份绩后一度涨超18%!芯片ETF汇添富(516920)标的指数涨超3%!SK海力士财报详细解读来了



 收藏
 举报
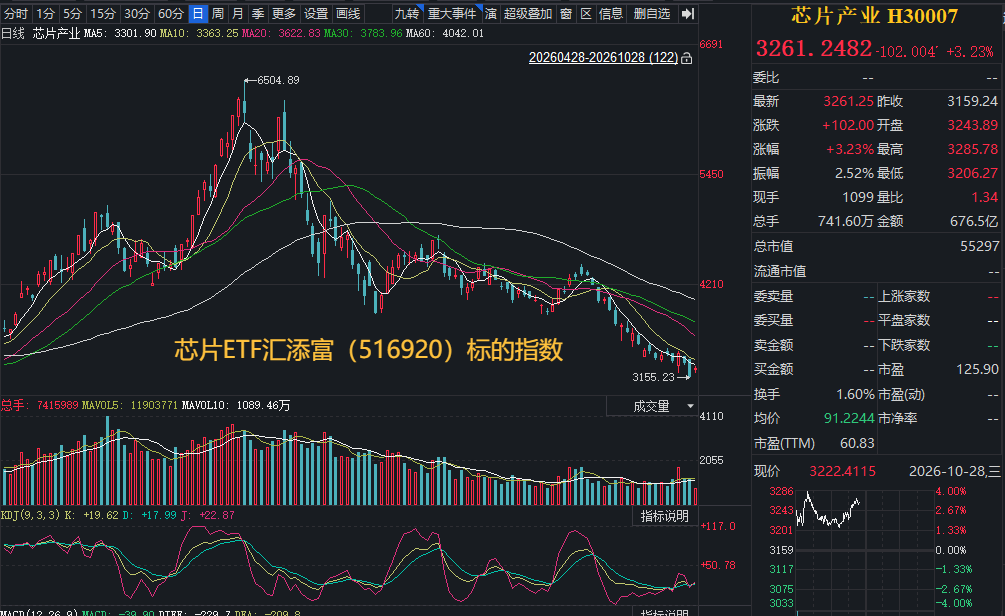
隔夜美股三大指数收盘集体上涨,纳指涨1.18%,费城半导体指数收涨3.6%,超威半导体涨超5%,存储、光通信板块继续走强。亚太股市上攻,韩国KOSPI指数盘中涨超6%。10月28日,SK海力士发布超预期财报,叠加物理AI概念再度爆发,A股科技板块迎来反攻,三大指数早盘全线拉升,存储芯片、HBM、半导体设备等概念股集体走强!
截至11:19,全场费率最低档的芯片ETF汇添富(516920)标的指数——中证芯片产业指数大涨涨超3%。
芯片ETF汇添富(516920)标的指数热门成分股多数上涨:君正股份绩后一度涨超18%,澜起科技涨超6%,长川科技涨近7%,兆易创新涨近5%,寒武纪涨超4%,海光信息长电科技涨近3%,北方华创涨超2%,中芯国际涨超1%、拓荆科技小幅上涨;下跌方面,中微公司小幅下跌,
【芯片ETF汇添富(516920)标的指数前十大成分股】
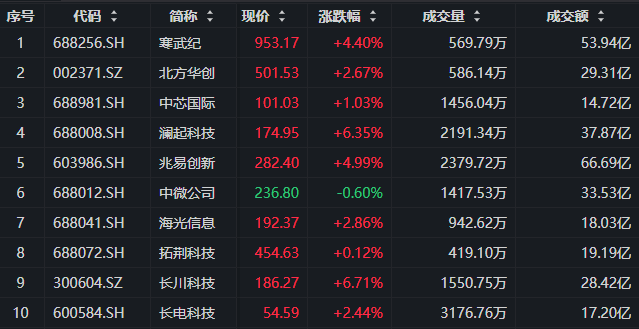
【截至11:19,注:成分股仅做展示,不作为个股推介】
消息面上,成分股消息,10月27日,兆易创新公告称,公司通过集中竞价交易方式累计回购股份300.86万股,占总股本比例0.43%,回购最高价411.95元/股,最低价271.43元/股,已支付总金额11.15亿元。 根据此前方案,公司拟使用10亿元至20亿元自有资金回购股份,回购价格不超过750元/股,回购股份将全部用于注销并减少注册资本。
业绩端,君正股份10月27日公告称,前三季度公司实现营业收入71.02亿元,同比增长106.66%;归母净利润为26.16亿元,同比增长922.95%。第三季度实现营业收入31.45亿元,同比增长164.85%;归母净利润为14.19亿元,同比增长2595.49%。
据报道,SK海力士公布2026财年第三季度业绩,营业收入104.62万亿韩元,环比增长32%、同比增长328%,预期为98.96万亿韩元;营业利润83.33万亿韩元,环比增长38%、同比增长632%,预期为77.5万亿韩元;净利润39.78万亿韩元,同比增长216%,环比下降58%,预期为59.66万亿韩元。第三季度营业利润率达80%,净利润率为38%。营收和营业利润均创季度历史新高,营收首次突破100万亿韩元。公司表示,AI存储需求增长推动主要产品价格上涨,HBM4、服务器DDR5及企业级固态硬盘(eSSD)销售增长带动业绩提升。
与此同时,SK海力士抛出一份力度空前的股东回报计划,宣布2026财年将合计向股东返还约100万亿韩元(约合750亿美元),涵盖逾30万亿韩元现金分红及逾60万亿韩元股份回购与注销。
产业消息上,受AI需求爆发、半导体供应链产能全面紧张影响,台积电正考虑将旗下CoWoS先进封装服务价格上调10%至20%。此举若落地,将直接推高英伟达、AMD等芯片大厂生产成本,同时可能进一步拉升终端售价。
英伟达被曝内存大调整,三星电子和SK海力士正准备于2027年第二季度向英伟达Rubin Ultra供应8层HBM4,此举意味着原定采用12层HBM4E的方案或将生变。带宽门槛下调意味着更多HBM4产品有望通过英伟达资质认证。
甲骨文扩大与英伟达的芯片合作,将借助最新一代Vera Rubin AI服务器,把云端部署扩大至“数吉瓦级”规模。甲骨文还将在其云平台上首次引入谷歌TPU,并计划上线SambaNova以及Cerebras的AI推理芯片。
【SK海力士炸裂财报详细解读!存储峰值盈利在何方?】
SK海力士交出了一份喜忧参半的三季度成绩单:营业收入历史上首次突破100万亿韩元,营业收入和营业利润环比分别增长32%和38%,净利润却意外不及预期。财报公布后,SK海力士涨超8%。这份财报的详细数据究竟怎么看呢?
从营收与营业利润上来看,双双碾压预期,AI需求持续催化。SK海力士第三季度营收104.62万亿韩元和营业利润83.33万亿韩元,是对外界有关AI基础设施投资能否持续所产生质疑的有力回应。支撑这份强劲业绩的核心逻辑,来自DRAM和NAND价格的双轮驱动。公司披露,第三季度DRAM均价环比上涨高达20%区间,NAND均价环比上涨20%中段区间。Counterpoint Research研究总监Hwang MS指出,“HBM固然在经历价格上涨,但本季度盈利的大幅跃升,主要归因于传统DRAM和NAND的快速提价。”
净利润上来看,落差35%背后有何隐情?尽管营业层面全面超预期,净利润39.53万亿韩元却较预期的60.73万亿韩元低了约21万亿韩元,落差幅度高达35%,是本季财报最令市场意外之处。
从财务结构推断,营业利润与净利润之间的巨大剪刀差,可能源于多重因素叠加:包括铠侠投资相关的税务处理、汇率损益、一次性非经营性项目,以及公司大规模股东回报计划在会计层面的影响。这一落差提醒意味着,在解读SK海力士的盈利质量时,需要将营业利润与净利润分开审视。公司运营层面的盈利能力依然强劲,但净利润层面的大幅不及预期,或在短期内对市场情绪形成一定扰动。
对于存储行业未来的判断,SK海力士相当确定——存储芯片供应短缺将贯穿整个2020年代后半段,直至2030年,峰值盈利仍在远方。
从需求预测上来看,公司预计2027年DRAM市场需求将同比增长20%中段区间,NAND市场需求则增长高十位数百分比,显示两大核心产品线均处于强劲需求周期。对于存储市场,SK海力士展望短期由企业级和消费级AI引领需求,中长期则由自动驾驶、机器人等物理AI驱动,市场将延续增长态势。另一方面,SK海力士认为,供给端未能跟上市场增长速度。由于先进制程技术难度不断提升,且新建生产设施耗时较长,预计到2030年为止,供不应求的格局将持续。
从更宏观的行业格局看,SK海力士与三星电子、美光等竞争对手共同将产能向HBM倾斜,传统DRAM和NAND的供给因此趋紧,形成价格上涨的结构性支撑。在AI数据中心投资持续扩张的背景下,这一供需格局短期内难以逆转。
【国产算力进入兑现期:云端投入与先进封装形成产业共振】
将视角转向国内市场,可以看到这轮产业景气正从海外需求外溢,逐步转化为国产算力链的订单与产能兑现。
需求端,全球云厂商仍在加速建设AI基础设施。国元证券指出,TrendForce预测,全球九大云服务商资本开支总额将由2025年的4650亿美元增至2026年的9570亿美元,2027年进一步突破1.5万亿美元;同期AI服务器收入有望接近9200亿美元,占全球服务器市场收入的比例升至约81%。算力投入持续增长,不仅拉动AI芯片需求,也将景气进一步传导至先进封装、高速互连及半导体设备等环节。
产业链的扩产动作正在验证这一趋势。长电科技将全年固定资产投资计划由99.8亿元上调至173.1亿元。封测龙头明显增加投入,表明先进封装已由技术预期逐步进入产能建设和业绩兑现阶段。华鑫证券认为,当前A股止跌企稳信号有所显现,科技板块具备修复基础;后续行情的持续性则将更多取决于资本开支能否转化为订单、产能利用率和盈利增长。由此来看,国产算力的核心逻辑正在从单纯的主题驱动,转向产业投入、技术升级与业绩验证共同支撑。
(来源:国元证券20261026《半导体与半导体生产设备行业周报:国内AI芯片表现较强,云厂商资本开支与先进封装扩产预期升温》;华鑫证券20261026《策略周报:A股止跌企稳信号已现,把握低位主题轮动和科技超跌反弹机会》)
一键布局“科技之矛”,首选芯片ETF汇添富(516920)!芯片ETF汇添富(516920)跟踪的中证芯片产业指数包含芯片板块50只龙头股,综合覆盖设备材料、晶圆代工、设计、封测等芯片全产业链环节!
值得重点关注的是,芯片ETF汇添富(516920)的管理费率为0.15%,托管费率0.05%,为芯片主题ETF中费率最低档品种,仅为市场主流费率——“管理费率0.5%,托管费率0.1%”的三分之一,拉长时间看省到就是赚到!
风险提示:基金有风险,投资需谨慎。芯片ETF汇添富(516920)属于中高风险等级(R4)产品,适合经客户风险等级测评后结果为进取型(C4)及以上的投资者。文中提及个股仅为指数成份股客观展示列举,本文出现信息只作为参考,投资人须对任何自主决定的投资行为负责。本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96