黄金4000美元关口反复拉锯!瑞银技术面转向看涨,但反弹还差什么?



 收藏
 举报
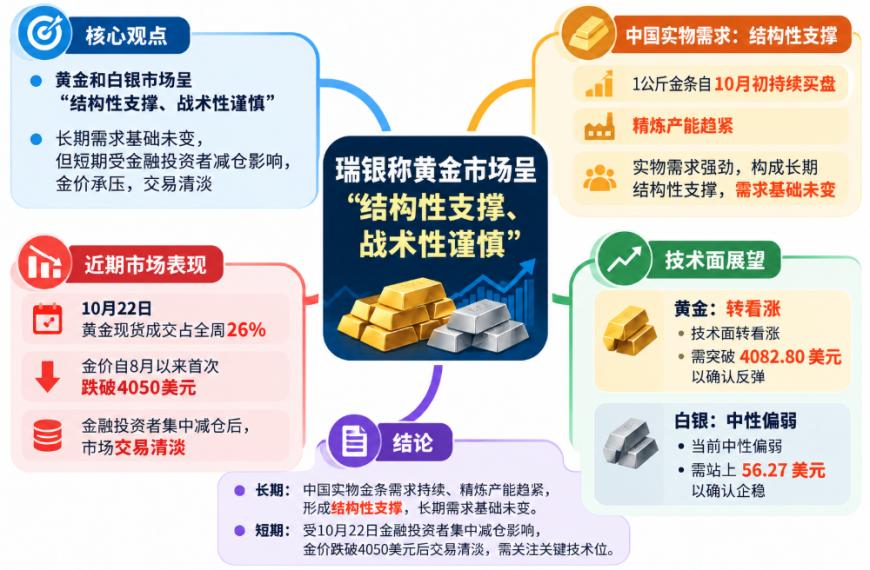
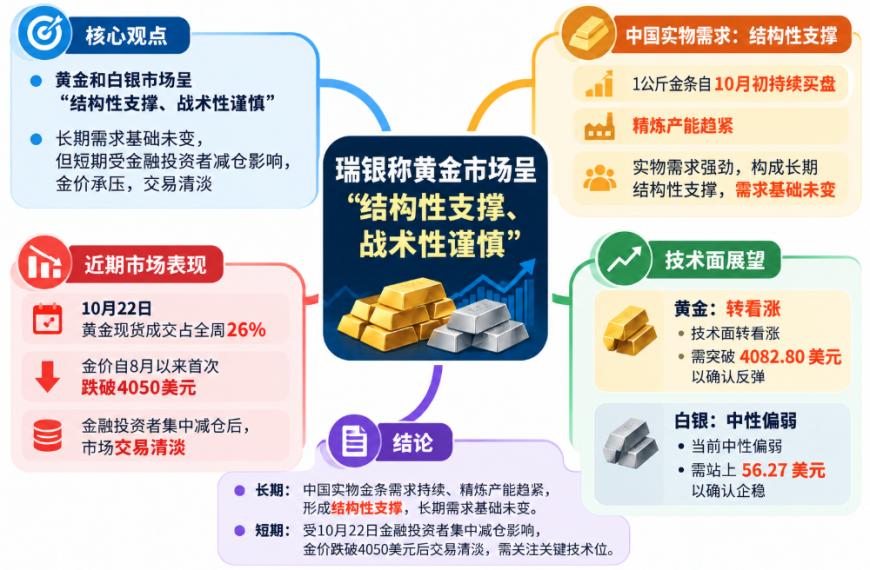
黄金市场正面临两股力量的拉扯:一边是中国持续采购实物黄金、精炼产能趋紧,长期需求基础尚未发生根本变化;另一边是金融投资者在剧烈波动后削减仓位,暂时不愿重新承担风险。
瑞银最新一期《黄金报告》(Bullion Report)将当前市场概括为“结构性支撑,战术性谨慎”。该行贵金属交易团队认为,金价接近近期交易区间下沿时仍能吸引买盘,但投资者信心不足,令反弹难以持续。
对黄金多头而言,关键不只是金价能否守住4000美元附近,更在于市场能否重新积聚上涨动能。 瑞银技术策略师杰森·珀尔(Jason Perl)已将黄金的技术面判断转为看涨,但提出了一个重要条件:金价需要有效突破4082.80美元,才能进一步确认反弹。
投机资金集中撤退,黄金买盘并未完全消失
10月22日的交易数据,揭示了近期黄金抛售的集中程度。
瑞银电子交易数据显示,当天美元计价的黄金现货成交额约占全周总成交额的26%。金价当天大部分时间承压,并自8月以来首次跌破每盎司4050美元。
主要客户群体当天的交易活动均达到各自当周最高水平。资产管理公司更将全周约30%的成交额集中在这一个交易日。
如此集中的交易活动,反映出市场正在快速调整仓位。多个投资者群体几乎同时参与交易,显示抛售压力更可能源于普遍的风险削减,而不是投资者集体推翻了对黄金长期价值的判断。
仓位被大幅削减后,市场很快转入清淡状态。瑞银指出,专注于波动率交易的投资者大多选择离场观望,认为后续行情缺乏建立有效仓位的机会。依靠主观判断交易的投资者也越来越不愿在年底前重新扩大风险敞口。
这意味着,当前市场的问题不完全是买家消失,而是原本可能入场的买家暂时不愿承担风险。
两者之间存在重要区别。真正的买盘枯竭可能令价格持续失去支撑;如果买家只是等待更明确的信号,市场仍有可能在仓位调整结束后恢复活跃。
瑞银观察到,金价每次接近近期区间下沿时,仍会出现一定买盘。这在一定程度上阻止了抛售演变为更明确的向下破位,但尚不足以推动金价展开持续反弹。
换句话说,空头暂时没有完全掌控市场,多头也尚未恢复追涨的信心。
中国实物需求持续,精炼产能趋紧
与纽约金融市场的低迷交易形成对比,亚洲实物黄金市场仍然表现出较强需求。
瑞银报告称,中国市场的1公斤规格金条持续出现买盘,较大规格金条也有需求。这轮采购活动大约从10月初开始,持续时间比瑞银近年来通常观察到的启动时间更早。
实物黄金买家的决策方式,与高频交易者或对冲基金存在明显差异。金融投资者可以迅速平仓,而以长期持有为目标的实物黄金买家,更关注黄金是否有货、实物溢价水平以及能否确保交割。
瑞银观察到,随着1公斤规格金条需求持续增长,精炼生产订单越来越难以安排,可供预订的精炼产能也日趋紧张。
这使实物市场与金融市场呈现出不同景象:电子交易市场上的黄金可能因投机资金撤退而承压,特定规格、特定交货地点的实物黄金却仍然受到买家追捧。两种情况并不矛盾,而是反映了不同投资期限和资金需求下的市场行为。
更广泛的结构性需求也没有明显消失。央行分散储备资产配置、地缘政治不确定性,以及投资者寻求美元以外的替代资产,仍是黄金长期投资逻辑的重要组成部分。
但实物需求能够吸收部分卖盘、形成价格支撑,并不意味着它一定能立即推动金价大幅上涨。要形成持续的上行动能,市场仍需要金融投资者重新建立仓位。
瑞银技术面转向看涨,4082.80美元成为关键关口
瑞银本周报告中最重要的变化,来自珀尔对黄金进行的德马克(DeMark)技术分析。
此前,珀尔对黄金持谨慎态度,认为市场需要完成一个ABC调整形态,并满足相应的技术条件,才能对后市作出更积极的判断。
瑞银表示,黄金在10月23日触及每盎司3996.10美元时,已经满足了这一调整形态的最低要求。因此,珀尔已将技术面判断转为看涨。
不过,完成调整形态并不等于持续性反弹已经得到确认。珀尔指出,金价首先需要突破4082.80美元这一上行门槛。
如果金价能够有说服力地突破该水平,反弹前景将进一步改善,市场也可能开始关注更高的技术目标位。对于在宏观经济信号复杂、市场情绪反复的环境下进行交易的投资者而言,这一关口提供了较为明确的观察标准。
反过来,如果金价未能重新站上4082.80美元,尤其是在机构投资者再次抛售的情况下,市场仍可能重新测试支撑区域。
白银走势更弱,下行风险仍然存在
瑞银对白银的判断明显没有黄金那么乐观。该行维持对白银技术面的中性判断,并指出短期风险仍偏向进一步走弱。
近期白银价格对新闻头条和仓位变化异常敏感。上周五,银价一度接近每盎司53美元,之后收复部分跌幅,但当天的电子交易成交量高度集中。
瑞银数据显示,资产管理公司当周白银交易成交额超过60%集中在上周五。银行和对冲基金当天也出现异常集中的交易活动,反映出市场对仓位变化的高度敏感。
珀尔指出,白银需要重新站上56.27美元,才能降低当前的下行风险。在此之前,每盎司53.02美元、52.31美元和49.62美元附近的支撑位仍值得关注。
成交环境趋于平静,市场等待新的催化因素
瑞银报告还显示,尽管投资者不愿建立方向性仓位,黄金市场的正常交易流动性并未同步恶化。
10月19日至24日期间,现货黄金最优买卖报价价差的平均水平,比10月前一阶段的平均值收窄约5%,比9月收窄约11%。
这表明,当前市场面临的主要困难,并非交易商不愿提供报价,也不是正常交易的执行条件明显恶化,而是投资者缺少承担方向性风险的意愿。
随着年底临近,一些投资组合经理可能更倾向于保护今年已经取得的收益;另一些刚从近期亏损中恢复的投资者,也不愿再次承受剧烈波动。
市场因此可能在一段时间内维持相对狭窄的交易区间,直到新的催化因素出现,才打破现有格局。
美国货币政策仍是重要影响因素。如果市场开始预期进一步收紧货币政策,利率上升可能削弱不产生利息收益的黄金的吸引力。与此同时,中国实物黄金需求持续活跃,为市场提供了另一股支撑力量。
瑞银也认为,更广泛的地缘政治和政治不确定性可能影响黄金走势,但其交易团队对于直接根据政治局势推导金价方向,仍保持谨慎。
真正值得关注的问题,是哪些因素能够促使投资者在最近的平仓潮之后重新建立仓位。这可能来自更有利的货币政策前景、明确的技术面突破,或市场重新相信更广泛的金融市场去杠杆过程即将接近尾声。
当前,实物黄金买家与金融交易员仍按照不同的时间尺度进行决策。中国的实物需求、趋紧的精炼产能和长期资产多元化需求,为黄金提供结构性支撑;但短期金价能否持续上涨,仍取决于市场能否恢复承担风险的意愿。
来源:金十数据


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96