低开高走!泡泡玛特跌幅快速收窄至1%,Q3收入同比下降45%-50%,港股通消费ETF汇添富(159268)指数逆市回调!高基数下Q3海内外业绩同比下降



 收藏
 举报
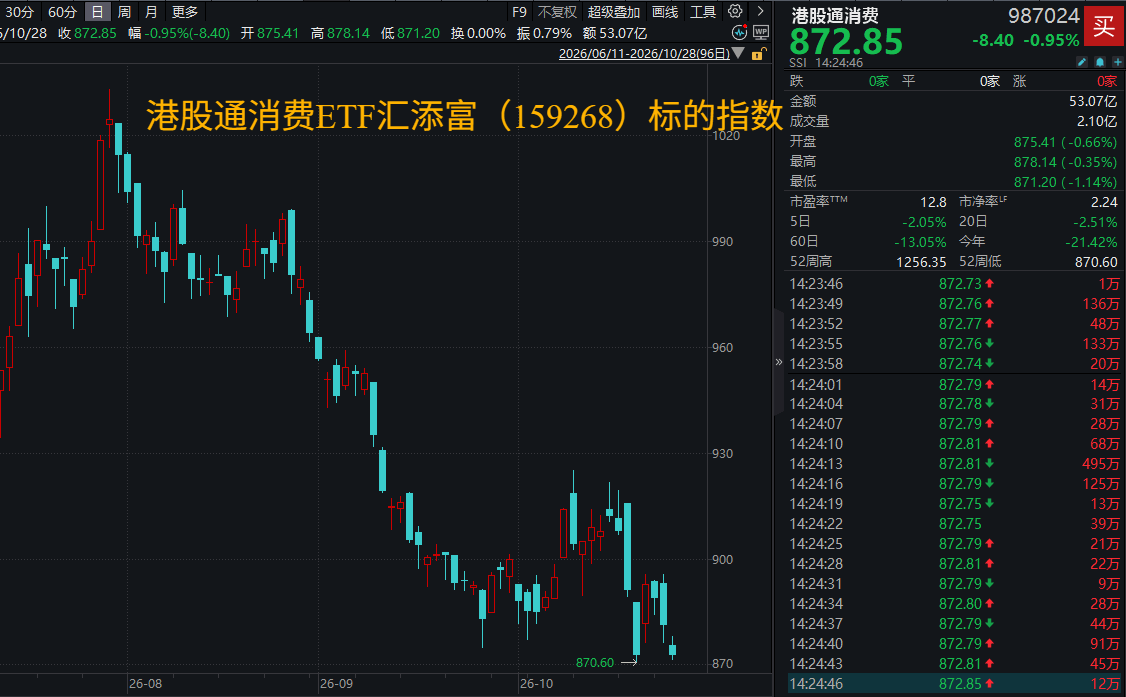
今日(10.28)AH主要股指多数飘红,大消费逆市回调。截至发稿,聚焦新消费的港股通消费ETF汇添富(159268)标的指数回调近1%。热门成分股中,泡泡玛特绩后低开高走,早盘跳空低开超6%,随后逢低买盘涌入,现跌幅收窄至不到1%。其他成分股多数飘绿:农夫山泉跌超1%,李宁、蒙牛乳业、美的集团微跌;老铺黄金涨近2%,鸣鸣很忙微涨,安踏体育走平(成分股仅做展示,不作为个股推介)。
针对有网友表示(泡泡玛特)这个位置如何看待,段永平盘中发声,“未来看其实没啥大区别”。10月21日,段永平曾表示,“我应该还会再买一些,但不会超过公司的10%,不然公司该有意见了哈”。
资料显示,港股通消费ETF汇添富(159268)50只成份股中有90%仅在港股上市,与A股消费不重叠,是组成完整“中国消费拼图”不可或缺的“稀缺资产”。重仓潮玩、珠宝、美妆等顶流新消费赛道,一笔描绘未来“Z时代”的新消费蓝图!
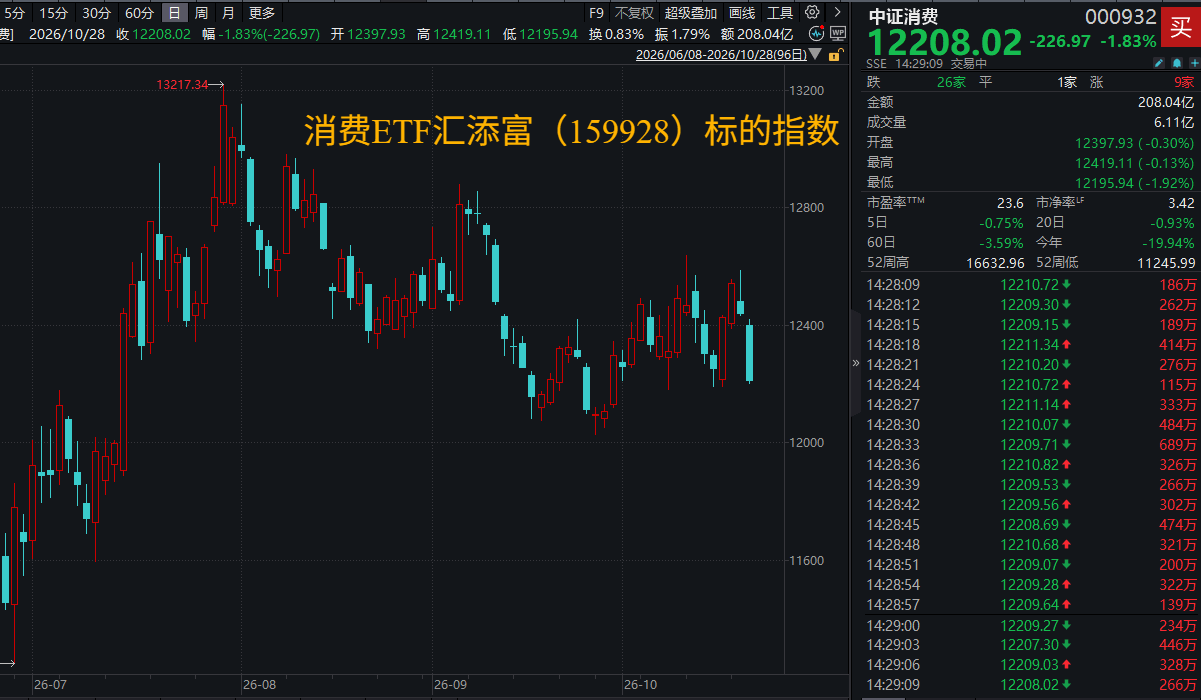
伴随科技股大反攻,A股消费回调,消费ETF汇添富(159928)标的指数跌1.83%。此前科技承压资金寻找“避风港”,消费ETF汇添富(159928)近3日获巨幅净流入近4.5亿元。热门成分股多数飘绿:五粮液跌近6%,牧原股份、泸州老窖跌超2%,山西汾酒跌近2%,贵州茅台跌超1%,伊利股份微跌(成分股仅做展示,不作为个股推介)。
消息面上,五粮第三季度净利润同比下降48%,白酒板块整体承压。五粮液10月27日晚披露的2026年三季报显示,第三季度营业收入44.42亿元,同比下降37.68%;归母净利润9.58亿元,同比下降48.25%。公司称,单季收入和利润下降主要因市场需求偏弱、相关产品销量减少。前三季度,公司营业收入328.58亿元,同比增长7.25%;归母净利润97.11亿元,同比增长49.98%。
【热点聚焦:泡泡玛特发布三季度业绩】
业绩方面,泡泡玛特披露第三季度未经审计的经营数据,整体收入同比下降45%-50%。其中,中国市场下降25%-30%,亚太下降65%-70%,美洲下降70%-75%,欧洲及其他地区下降50%-55%。
泡泡玛特管理层在三季度业绩电话会上释放了以下信号:(1)中国市场四季度预计环比小幅增长,全年仍有望实现正增长;(2)海外市场四季度将随传统旺季到来实现环比改善,但欧洲存在一定不确定性;(3)下半年毛利率较上半年下降不超过2个百分点,主要原因是海外收入占比下降(海外毛利率高于国内)以及部分海外市场主动调价以保持竞争力,而非清仓式促销;(4)运营费用率将高于上半年,主要由海外新店开设带来的人工、租金和装修费用驱动。
【华尔街四大行对后市观点分化,底层运营指标释放积极信号】
华尔街四大行(摩根大通、花旗、高盛、野村)集体下调了泡泡玛特的盈利预测与目标价,关注焦点已从过去的“超高速增长”叙事,彻底转向库存去化、大店坪效、海外定价策略以及利润率的保卫战。
对于后市评级,四大行立场明显分化:摩根大通最为悲观,认为三季度是又一次“重置”,四季度将是下一个压力测试。而花旗认为,尽管三季度不及预期,但预计四季度将受季节性因素提振出现环比改善,管理层仍预计中国市场全年营收将保持正增长。高盛指出,尽管四季度有望环比改善,但下半年利润率将面临承压。野村认为,资本市场可能需要等待到2027财年,才能看到业务真正企稳的更多信号。
尽管经营数据较为悲观,但市场观点指出,泡泡玛特的底层运营指标释放了积极信号。
(1)库存拐点已现:摩根大通和花旗均强调,集团总库存已在5月份见顶,8月份开始下降,并在9月底呈现明显的下降趋势。公司重申了严格的库存控制,没有进行大规模清仓促销的计划,而是通过跨区域调拨(如中国支援海外消化库存)和新渠道来健康去化。
(2)供应链效率提升:泡泡玛特在总部成立了全球采购团队,以减少区域重复备货。物流方面,美国电商已实现本地履约,欧洲目标在年底前实现本地履约。此外,越南的产能经过三年多发展已基本满足效率和质量要求,有助于分散供应链风险并降低部分成本。
【机构评泡泡玛特:高基数下26Q3海内外业务同比下降】
华泰证券认为,由于去年Q3报表收入含预售发货,预计GMV降幅小于收入。环比来看,测算海外Q3环增约个位数,Labubu流量下滑影响趋近尾声,企稳回升趋势体现。短期来看,H2受促销货折、海外店效下降影响,利润率仍有较大不确定性;中长期看,公司全球化组织管理完善、人才团队充实、供应链提效及本地化运营深化,为长期可持续增长奠定根基,品类、IP创新能力仍为最大的竞争力源泉。
海外环比企稳为Q3业绩核心亮点,公司对Q4展望积极。基于公司披露的分区域增速测算,Q3海外收入环增约个位数,其中亚太、美洲、欧洲收入分别环比略下滑/环增个位数/环增约20%+。一方面,Labubu流量下滑影响趋近尾声;此外,多元IP培育渐显成效,SP、小野在欧美市场逐步推广,皮克斯联名毛绒助力Dimoo海外出圈,亚太区单一 IP依赖度下降,6个头部IP Q3收入占比合计达60%+。展望Q4,公司面对海外旺季备货较去年更加完善,公司预计各区域营收均有望环比提升。
国内业务环比略有承压,但会员拓展及粉丝粘性仍较为健康。Q3国内收入同降25-30%,我们测算环比约双位数下滑,预计主因Q3星星人新品销售表现弱于Q2。分渠道看,Q3线下、线上收入分别同降5-10%/45-50%,公司通过开设旗舰店及存量门店调优升级,保持线下高韧性,发挥渠道体验的拉新作用;线上或受一定分流影响。从客群×客单角度,预计Q3压力主要来自客单,去年同期客单受黄牛囤货影响推高;但客群仍稳步拓圈,Q3内地品牌新客环比稳中有增,次复购率同比持平,跨品类消费会员人数及占比同比稳步提升,反映国内综合粉丝生态的健康度。
短期利润率存在不确定性,全球化组织管理优化值得期待。展望后续,公司预计国内收入有望实现全年正增长,Q4海外各区域营收有望环比提升;受定价调整、海外收入占比下降影响,H2毛利率环比或有不超过2pct下降。预计H2海外店效下滑亦带来一定费用率压力。但公司业务健康度稳步提升,9月库存消化加速,IP结构趋于均衡。公司对海外组织管理调优思路逐渐明晰,值得关注:1)架构:亚太区管理与国内整合,业务流简化流程。订货从四大区域收归总部,减小热品过度备货风险;2)人才:持续引入优秀人才,拉通全球职级,助力人才流动;3)供应链:强化跨区域货品调配,进一步降低库存风险、提升备货精准度。借助深厚零售基因,叠加管理优化的赋能,看好公司在海外市场重现门店精细化运营→粉丝拉新→客群破圈的良性循环。
(华泰证券20261028《高基数下26Q3海内外业务同比下降》)
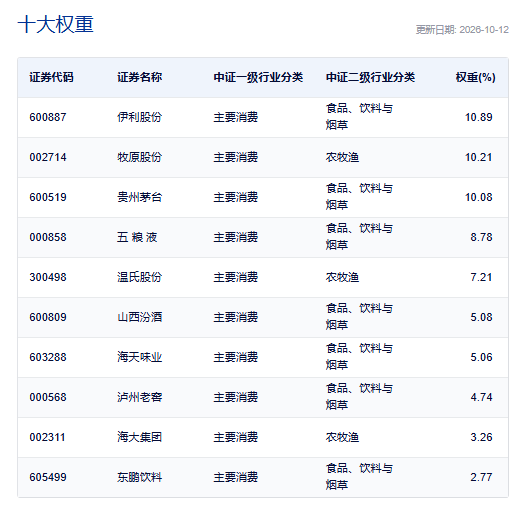
消费ETF汇添富(159928)标的指数作为消费大板块中的刚需、内需属性板块,具有明显的穿越经济周期的盈利韧性。前十大成分股权重占比超68%,其中4只白酒龙头股共占比超28%,养猪大户占比超17%,其他权重股还包括:伊利股份(11%)、海天味业(5%)、海大集团(3%)和东鹏饮料(3%)(数据截至:2025/10/12)。关注大消费板块,相关产品消费ETF汇添富(159928),场外联接(A类:000248;C类:012857)。
差异化配置“新消费”,认准更“纯粹”的港股通消费ETF汇添富(159268),其50只成份股中有90%仅在港股上市,与A股消费不重叠,是组成完整“中国消费拼图”不可或缺的“稀缺资产”,更有4成仓位重仓潮玩、珠宝、美妆等顶流新消费赛道,低配白酒!港股通消费ETF汇添富(159268)还支持T+0交易、不占用QDII额度,是投资港股通消费赛道更为高效便捷的选择,一笔描绘未来“Z时代”的新消费蓝图!
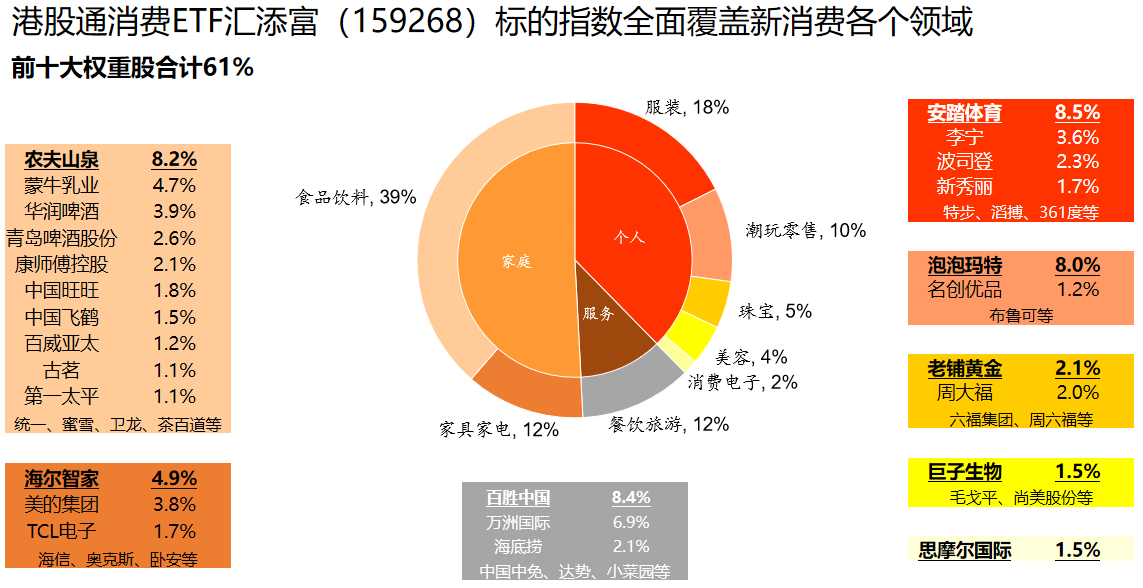
数据:截至2026/6/30
风险提示:基金有风险,投资须谨慎。本资料仅为宣传材料,不作为任何法律文件。投资有风险,基金管理人承诺以诚实信用、勤勉尽职的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。基金的过往业绩并不预示未来表现,基金管理人的其他基金业绩和其投资人员取得的过往业绩并不预示其未来表现。投资人应当仔细阅读《基金合同》、《招募说明书》和《产品资料概要》等法律文件以详细了解产品信息。以上基金属于中等风险等级(R3)产品,适合经客户风险承受等级测评后结果为均衡型(C3)及以上的投资者,客户-产品风险等级匹配规则详见汇添富官网。在代销机构认申购时,应以代销机构的风险评级规则为准。本产品由汇添富基金管理股份有限公司发行与管理,代销机构不承担产品的投资、兑付和风险管理责任。本宣传材料所涉任何证券研究报告或评论意见在未经发布机构事前书面许可前提下,不得以任何形式转发。所涉相关研究报告观点或意见仅供参考,不构成任何投资建议或咨询,或任何明示、暗示的保证、承诺,阅读者应自行审慎阅读或参考相关观点意见。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96